BPTR Q2 2024 : Book Value Kurang Berkualitas Dan Potensi Dari GPM NPM

Download LK BPTR Q2 2024
Review LK BPTR Q2 2024
- Kas TURUN 96.1% dari Rp 142.2 miliar menjadi Rp 3.4 miliar
- Aset NAIK dari Rp 1.52 triliun menjadi Rp 1.71 triliun
- Liabilitas NAIK 15.5% dari Rp 1.02 triliun menjadi Rp 1.18 triliun
- Ekuitas NAIK dari Rp 500.9 miliar menjadi Rp 528 miliar.
- Penjualan NAIK 16.2% dari Rp 214.4 miliar menjadi Rp 249.2 miliar
- Beban pokok pendapatan NAIK 19.1% dari Rp 134.2 miliar menjadi Rp 159.9 miliar
- Laba kotor NAIK 11.3% dari Rp 80.1 miliar menjadi Rp 89.3 miliar
- Laba bersih NAIK 5.9% dari Rp 25.1 miliar menjadi Rp 26.6 miliar atau dari EPS 7.11 menjadi 7.55
Kondisi Perusahaan
Kas BPTR di periode Q2 2024 turun sangat signifikan sebesar 96.1% dari Rp 142.2 miliar menjadi Rp 3.4 miliar. Adanya kenaikan perolehan aset tetap sebesar Rp 441.4 miliar yang membuat kas BPTR menurun signifikan. Nanti akan ada detailnya ya.
Aset naik dari Rp 1.52 triliun menjadi Rp 1.71 triliun. Sebelum membahas lebih detail tentang unsur penyusun aset BPTR ini, sudah dispill bahwa kas BPTR menurun signifikan dari Rp 142.2 miliar menjadi Rp 3.4 miliar.
Alur ceritanya adalah BPTR mengajukan pinjaman ke bank baik hutang bank jangka pendek dan hutang bank jangka panjang.
Hutang ini digunakan untuk penambahan aset tetap yaitu berupa kendaraan dan saat ini statusnya masih masuk sebagai uang muka pembelian. Dan juga hutang ini digunakan untuk gali lubang tutup lubang.
Masuk ke unsur penyusun aset dari BPTR. Oh ya bagi teman-teman yang baru membaca Stock Guide ID diberitahukan jika membaca unsur penyusun aset ini sangat penting karena berhubungan dengan kualitas aset atau kondisi perusahaan. Baca Mengenal Kondisi Perusahaan, Kinerja Perusahaan, Kinerja Saham Dan Menemukan STORY Lebih Cepat Dibanding Bandar
Unsur penyusun aset BPTR terbesar yaitu aset tetap senilai Rp 1.45 triliun diikuti dengan uang muka pembelian sebesar Rp 179.7 miliar.
Unsur no 3 yaitu piutang usaha sebesar Rp 59.8 miliar yang naik cukup signifikan dari Rp 31.3 miliar di Q2 2023.
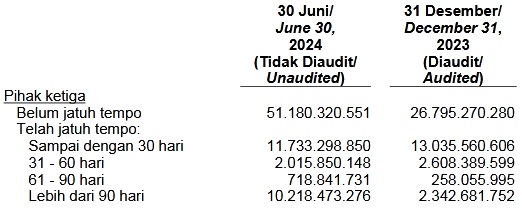
Dengan piutang yang belum jatuh tempo seperti ini potensi untuk gali lubang tutup lubang cukup tinggi.
Yuk kita lihat Days Sales Outstanding (DSO). Days Sales Outstanding adalah metrik yang digunakan untuk mengukur seberapa cepat perusahaan dapat mengumpulkan pendapatannya setelah penjualan dilakukan.
Rumusnya DSO = (Piutang Usaha / Penjualan) x Jumlah Hari dalam Periode
DSO = 59.911.153.368 / 249.259.180.914 x 180
DSO = 43.2 hari.
Catatan : saya masih bingung untuk menentukan hari di DSO ini apakah menggunakan jumlah hari yang sama dengan kuartalnya atau dihitung full 360 hari.Jika ada yang paham boleh dibantu di tulis di kolom komentar ya.
Jika menggunakan hari 180 hari maka DSOnya 43.2 hari. Jika menggunakan 360 hari maka DSOnya 86 hari. Masih aman sebenarnya.
Ternyata piutang BPTR tidak terlalu signifikan. Kemungkinan besar bisnis BPTR memang kudu menggunakan hutang ya. Teman-teman bisa membaca detail tentang DSO ini di artikel berikut Days Sales Outstanding (DSO) : Pengertian, Peran, Rumus & Contoh Menghitung Dari LK Emiten.
Sampe disini sebenarnya kita sedikit tau bahwa kualitas aset BPTR cenderung biasa saja karena aset terbesar datang dari aset tetap. Sekarang masuk ke bagian liabilitas atau hutang.
Liabilitas naik 15.5% dari Rp 1.02 triliun menjadi Rp 1.18 triliun. Sepertinya halnya aset, kita perlu mengetahui apa saja unsur dari hutang BTPR.
Hutang bank jangka panjang menjadi hutang terbesar dengan nominal Rp 649.4 miliar (gabungan hutang bank jangka panjang dan hutang bank jangka panjang yang jatuh tempo dalam setahun. Berikutnya yaitu liabilitas sewa sebesar Rp 419 miliar.
Yang ketiga yaitu uang jaminan pelanggan sebesar Rp 29.6 miliar dan no 4 yaitu hutang bank jangka pendek sebesar Rp 25 miliar.
Jika melihat sekilas dari aset dan hutangnya maka BPTR mengandalkan aset tetapnya untuk jaga-jaga terhadap hutangnya.
Kinerja Perusahaan
Penjualan BPTR di periode Q2 2024 naik 16.2% dari Rp 214.4 miliar menjadi Rp 249.2 miliar. Segmen penjualan BPTR dibagi 2 yaitu segmen operasi yang menyumbang penjualan Rp 246.2 miliar dan jasa pengemudi Rp 1.3 miliar.
Dan ada penjualan lebih dari 10% dari PT Nusantara Ekspres Kilat senilai Rp 36.3 miliar. PT Nusantara Ekspres Kilat sama dengan Shopee Express. Sayangnya saya belum menemukan detail kontrak dari Pt Nusantara ini berapa lama dan berapa besarannya.
Kenaikan penjualan diikuti dengan kenaikan beban pokok pendapatan yang 19.1% dari Rp 134.2 miliar menjadi Rp 159.9 miliar. Beban penyusutan menjadi penyebab kenaikan beban pokok pendapatan yang naik dari Rp 69.2 miliar menjadi Rp 84.8 miliar.
Laba kotor BPTR naik 11.3% dari Rp 80.1 miliar menjadi Rp 89.3 miliar. Hal yang bagus ketika GPM BPTR menyentuh kisaran 33%.
Sudah disebutkan jika hutang bank BPTR naik dan imbasnya tentu saja kenaikan beban bunga yang naik dari Rp 33.8 miliar menjadi Rp 39.3 miliar atau mengurangi penjualan sebesar 15.7%. Cukup besar.
Untungnya laba bersih BPTR tetap naik 5.9% dari Rp 25.1 miliar menjadi Rp 26.6 miliar atau dari EPS 7.11 menjadi 7.55.
Jika teman-teman membuka LK maka EPS BPTR sebenarnya untuk Q2 2023 itu Rp 7.74 tetapi dengan jumlah lembar saham yang lebih sedikit. Kami menghitungnya dengan membagi laba bersih dengan jumlah lembar saham sama dengan besaran di Q2 2024.
Kinerja Saham
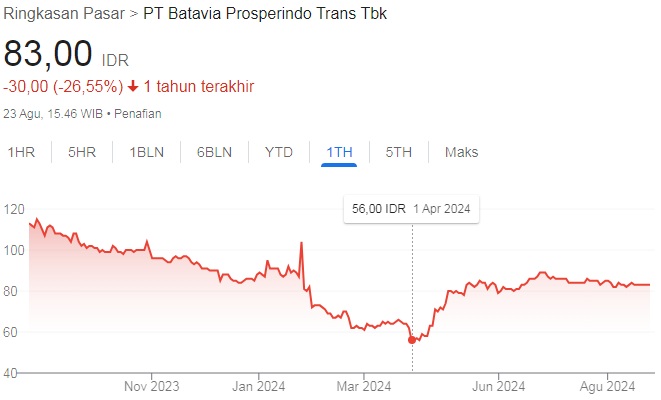
Jika melihat kinerja BPTR Q2 204 dibanding dengan q2 2023 maka kinerjany relatif standar saja. Memang ada kenaikan tetapi cukup tipis.
Disisi lain kinerja sahamnya malah turun cukup dalam mencapai 26.5%.
Apakah ini peluang? Bisa iya bisa tidak karena harga saham BPTR sebenarnya pernah berada di kisaran Rp 56 dan sekarang Rp 83.
Rasio-Rasio Penting
Harga : 83 (harga tanggal 23/08/2024)
EPS : 15 (annualised)
Book Value : 149 (annualized)
Harga Wajar : 224 (Graham Number)
MOS : 63%
PEG Ratio : 0.13
PER : 5.49
PBV : 0.56
GPM : 35%
NPM : 10%
ROE : 10.12%
Harga Wajar BPTR Q2 2024
Jika menggunakan EPS 15 dan Book Value 149 maka harga wajar saham BPTR Q2 2024 menurut Graham Number sebesar 224 berbanding dengan harga sekarang Rp 83 (Penutupan tanggal 23 Agustus 2024).
Artinya BPTR masih sangat undervalue.
Tetapi yang perlu menjadi catatan adalah aset dari BPTR tidak terlalu berkualitas ya karena yang terbesar adalah aset tetap dan kasnya memiliki selisih sangat jauh dengan hutang-hutangnya.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan Review Saham BPTR
Kondisi perusahaan kurang berkualitas, kinerja perusahaan naik dan kinerja saham cenderung turun.
Value : Ya
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Nitip sandal
Harga Beli/Jual BPTR
Jika berfokus dengan book value yang menyentuh Rp 114 dan harga saat ini Rp 83 jelas BPTR menawarkan peluang yang sangat bagus apalagi jika menghitung menggunakan rumus Graham Number maka harga wajarnya Rp 224.
Tetapi jika menelisik kondisi perusahaannya maka kita perlu berpikir ulang dengan book valuenya.
Harga terendah dalam 1 tahun terakhir BPTR adalah Rp 56 dan harga saat ini Rp 83 atau sudah naik 48.21%.
Sepertinya menitip sandal untuk trading hal yang paling mungkin dilakukan.
Tapi jika berniat untuk investasi sepertinya bukan pilihan yang bijak. Tentu saja faktor utama dari sisi kondisi perusahaan dan tidak adanya dividen yang dibagikan.
Hal yang membuat BPTR menarik sebenarnya dari sisi GPM dan NPMnya dimana walopun hutangnya banyak tetapi NPMnya masih di atas 10% harusnya sih aman.