
Alur Mengecek Laporan Keuangan Ala Stock Guide + Contoh Sahamnya

Saat musim laporan keuangan rilis merupakan musim tersibuk bagi para investor karena biasanya emiten merilis laporan keuangan berdekatan sehingga dalam 1 hari bisa ada 3 atau 4 emiten yang rilis.
Selain itu, di musim rilis lapkeu ini juga dijadikan momen untuk melakukan eksekusi baik membeli, average down, average up atau menjual sahamnya.
Namun ternyata banyak teman-teman yang belum mampu memahami cara membaca laporan keuangan.
Tentu saja alasannya banyak seperti
- njlimet karena 1 lapkeu biasanya terdiri dari 150 halaman
- tidak paham akuntansi
- malas saja
Padahal disisi lain kalo kita tidak mencoba membaca lapkeu dan hanya mengandalkan keystats yang dibagikan oleh sekuritas atau layanan lainnya justru memberi potensi adanya salah data dan kita tidak bisa mengecek ulang seperti di artikel ini Keystats Menjebak (Studi Kasus IPCC)
Kali ini Stock Guide akan membagikan tips membaca laporan keuangan yang simpel berdasar alurnya agar mudah dipahami oleh investor utamanya investor pemula.
Stock Guide juga langsung memberi contoh lapkeu emiten.
Yang perlu diperhatikan sebelum membaca lapkeu adalah
memahami bisnis emiten terlebih dahulu
Dengan memahami emiten maka saat kita mempelajari laporan keuangan akan lebih mudah.
Contoh emiten seperti LPPF akan selalu memiliki hutang yang besar karena mereka menggunakan utang usaha untuk hidup.
Perhatikan gambar dibawah ini dimana utang usaha menjadi komponen utang terbesar LPPF

Jika emiten tersebut memproduksi barang maka biasanya aset tetap berupa pabrik akan menjadi elemen paling besar dalam bagian aset.
Contoh emiten SPMA yang memproduksi tisu dll.
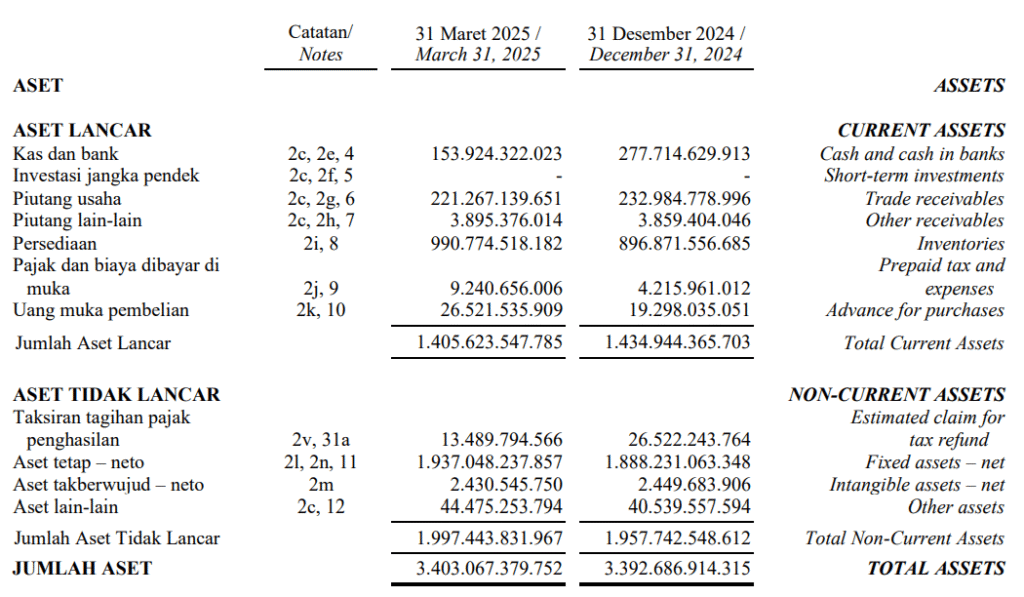
Perhatikan aset tetapnya yang mengambil porsi sebesar 56% dari total aset.
Setelah memahami bisnisnya maka sekarang mulai masuk menggunakan laporan keuangan.
1. cek total kas dan bandingkan kas dengan total hutang atau hutang jangka pendek
No 1 yang perlu diperhatikan adalah terkait kas dan hutang.
Poin ini menurut kami sangat penting karena dengan melihat kas dan membandingkan dengan hutangnya sudah sedikit memberi petunjuk tentang bagaimana bisnisnya akan berjalan
Jika kas lebih besar dibanding total hutang maka bisnisnya tidak tergantung dengan hutang bank.
Contoh emiten IPCC dimana kasnya sangat jauh lebih besar dibanding total hutangnya
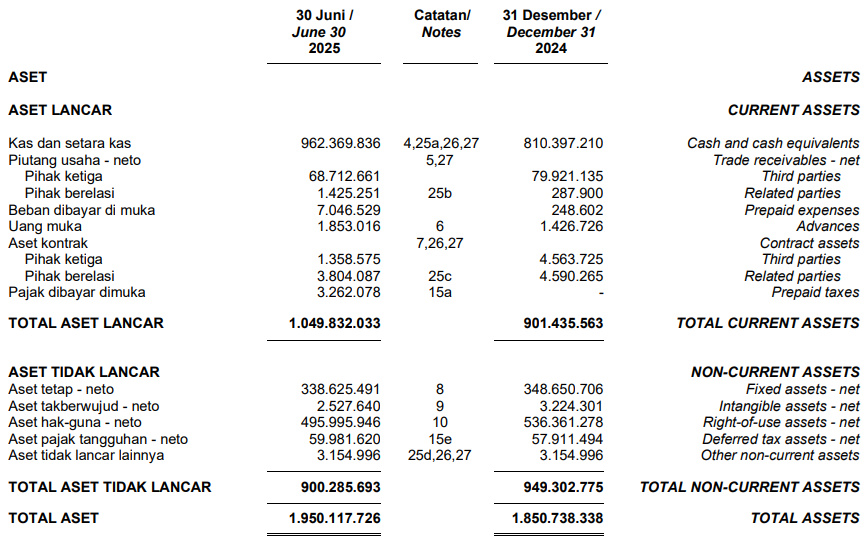
Kas IPCC tembus Rp 962.36 miliar.
Sekarang lihat total hutangnya. Hanya Rp 684.40 miliar
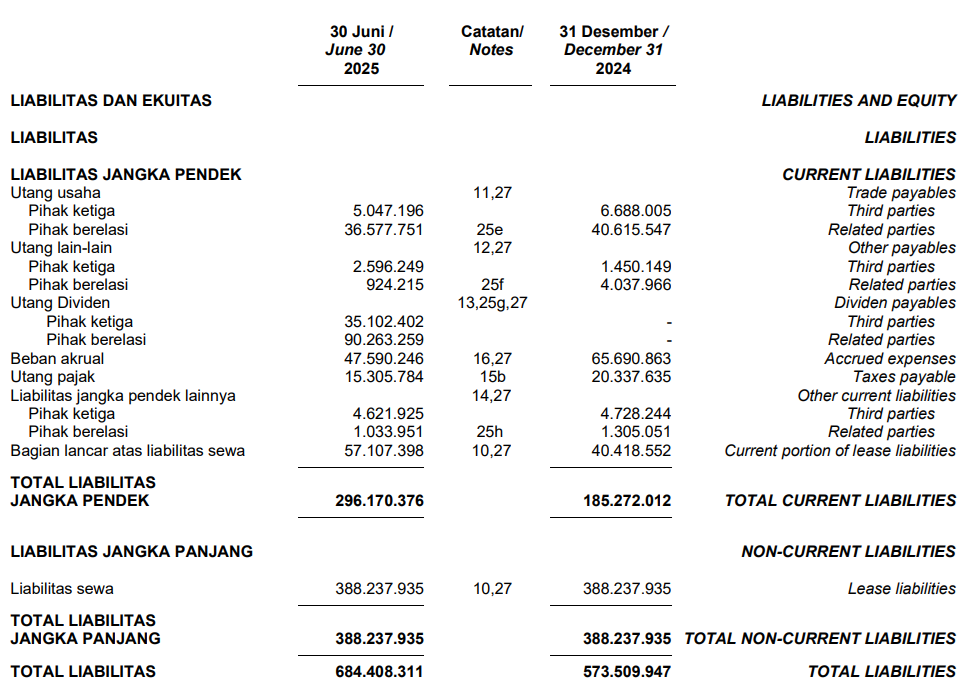
Bagi IPCC membayar semua hutangnya cukup menggunakan kas yang ada. Istilahnya jika proses bisnis sampe berhenti mereka tetap bisa membayar semua hutang yang ada.
Jika
kas < total utang atau
kas < hutang lancar
maka potensi gali lubang tutup lubang akan sangat besar.
Jika emiten gali lubang tutup lubang maka akan menggerus laba. Memang bisa dimaklumi juga jika bisnisnya seperti itu alias dengan gali lubang tutup lubang bisnisnya aman-aman saja.
Contoh emiten SPMA. Kasnya Rp 153.92 miliar
Sekarang total hutang SPMA sebesar Rp 1 triliun.
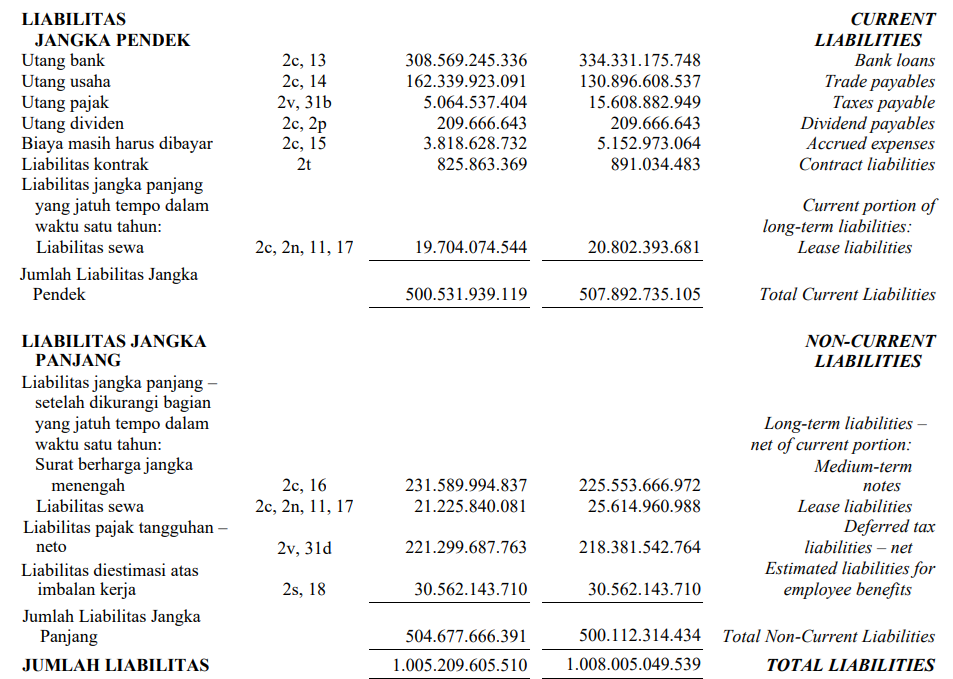
Hutang bank jangka pendek SPMA sebesar Rp 308.56 miliar.
Dengan kas hanya Rp 153.92 miliar, SPMA harus siap membayar hutang bank jangka pendek Rp 308.56 miliar.
Uangnya darimana? simak alur selanjutnya
2. Masuk ke arus kas. Baca detail setiap pemasukan dan pengeluaran. Jika ada yg janggal telusuri
Dengan memahami kas dan hutang maka kita akan melihat arus kas.
Arus kas ini akan menjelaskan darimana kas berasal serta apa langkah manajemen terkait kas yang akan digunakan untuk membayar hutangnya.
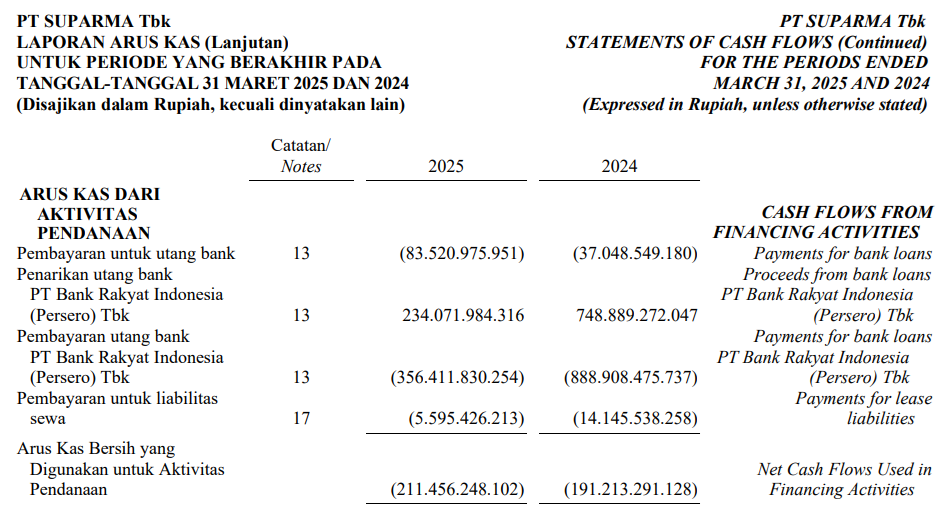
Perhatikan aktivitas pendanaan SPMA dimana SPMA melakukan pembayaran hutang bank sebesar Rp 83.52 miliar dan Rp 356.41 miliar.
Disisi lain SPMA juga hutang bank lagi sebesar Rp 234.07 miliar.
Jika angka ada kurungnya maka artinya uang keluar dan jika tidak menggunakan kurung artinya ada uang masuk.
Kita sudah bisa memahami alur keuangan emiten seperti SPMA ini dan kemungkinan besar nanti di laporan laba rugi beban keuangan akan cukup besar.
Setelah kas dan arus kas lanjut memahami bagian piutang usaha
3. Lihat 3 sampai 5 penyusun aset terbesar
Setelah kas kita langsung menelusuri apa 3 penyusun aset terbesar suatu emiten dan telusuri masing-masing di Catatan Laporan Keuangannya.
Contoh kita mengambil emiten POWR Q2 2025
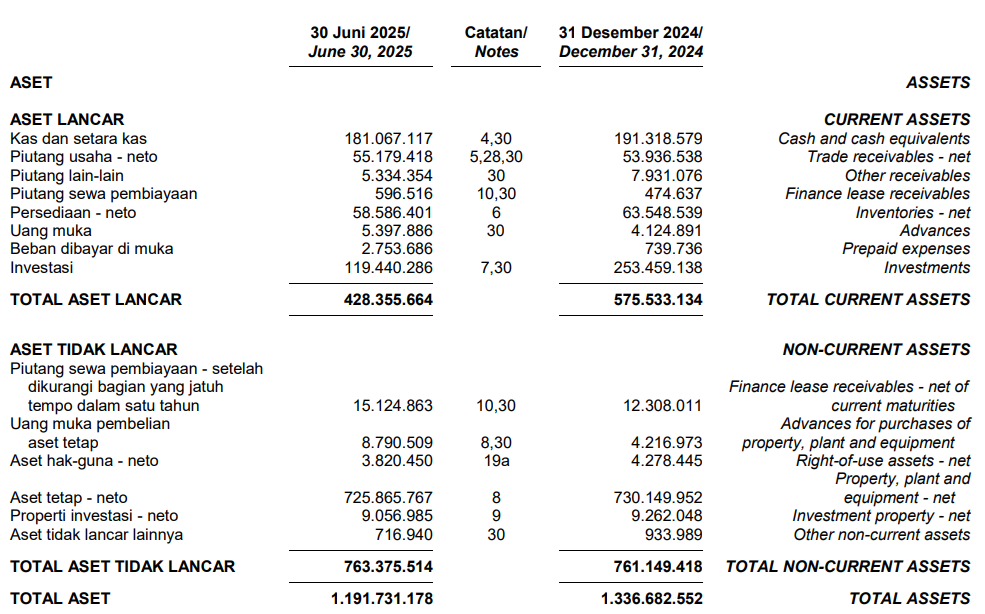
Berikut ini penyusun aset terbesar POWR beserta kenaikan dan penurunannya
1. aset tetap USD 725 juta
2. kas USD 181.06 juta
3. Investasi USD 119.44 juta
4. Persediaan USD 58.58 juta.
Masing-masing item di atas harus ditelusuri.
Untuk aset tetap jelas karena POWR memproduksi listrik sehingga aset tetapnya besar.
Kas disini no 2 tetapi seperti poin di atas, harus dipastikan posisi kasnya dibanding total hutang atau total hutang lancar.
Investasi disini perlu ditelusuri investasi apa yang dimaksud dan terakhir persediaan.
Persediaan, piutang usaha dan utang usaha masuk menjadi poin yang wajib ditelusuri karena berhubungan dengan CCC atau cash conversion cycle. Teman-teman bisa membaca disini Mengenal Cash Conversion Cycles Beserta Contoh Sahamnya
4. Pahami bagian piutang usaha
Di atas sudah dibahas bahwa piutang usaha, persediaan dan utang usaha menjadi salah satu elemen yang wajib ditelusuri karena terkait cash conversion cycle.
Piutang usaha ini adalah saat emiten memberi produk/jasa ke orang lain tetapi mereka belum membayar.
Semakin sedikit piutang usaha sebenarnya semakin baik artinya saat kita memberi produk maka perusahaan itu akan langsung membayar.
Disisi lain jika ada tempo pembayaran pun tidak masalah dan nantinya kita wajib melihat umur piutang usaha.
Yang bagus adalah saat piutang usaha masuknya lancar atau minimal 1 bulan.
Masih mendingan ketika masih dalam 1 kuartal.
Sudah agak berbahaya ketika usia piutang usaha di atas 1 kuartal karena opsinya adalah emiten tidak mempunyai kas.
Contoh emiten PTMP
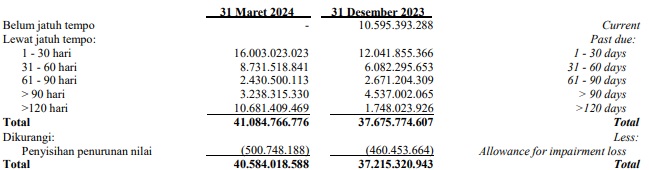
Ada rp 40 miliar sudah masuk jatuh tempo dengan berbagai situasi bahkan ada piutang yang sudah jatuh tempo selama >120 hari.
Ini tidak baik.
Apa mitigasi dari kita sebagai investor? Langsung menelusuri cash conversion cycle dari sisi Days Sales Outstanding (DSO). Teman-teman bisa membaca lebih lengkap disini Days Sales Outstanding (DSO)
5. Cek persediaan
Langkah berikutnya adalah mengecek persediaan karena seperti yang sudah disinggung bahwa persediaan adalah salah satu elemen untuk melihat perputaran uang yang ada.
Jika persediaan besar dan waktu terjualnya lama maka akan berpengaruh ke penjualan.
Teman-teman wajib memahami tentang Days Inventory Outstanding (DIO). Untuk detail pembahasannya bisa langsung menyimak artikel berikut Days Inventory Outstanding (DIO)
Ada contoh emiten yang piutang usaha dan persediaannya lama yaitu PTMP di q1 2024.
Teman-teman wajib membaca pengaruh piutang usaha dan persediaan terhadap kas yang akhirnya berpengaruh dengan bagaimana emiten bisa membayar hutangnya PTMP Q1 2024 : Laba Bersih Stagnan Dan Catatan Aset Yang Perlu Diperhatikan
- Masuk ke hutang dan cek apakah ada hutang bank
- Cek item terbesar dari hutang
- Cek ekuitas atau book value
- Jika nilainya sangat kecil seperti LPPF pelajari bisnisnya apakah seperti LPPF yang bergantung dengan utang usaha
- Masuk ke penjualan dan telusuri segmen penjualan
- Beban penjualan, beban administrasi, beban keuangan
Seperti SPMA di atas jika hidup menggunakan hutang dengan konsep gali lubang tutup lubang maka akan ada beban keuangan yang signifikan di laporan laba rugi seperti contoh berikut
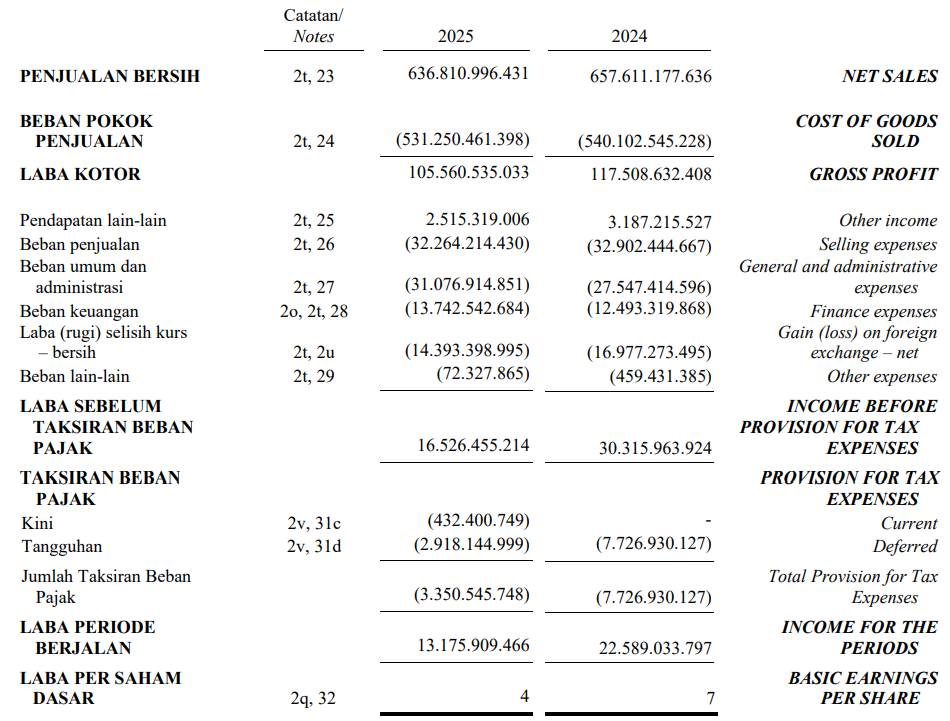
Perhatikan beban keuangannya sebesar Rp 13.74 miliar. Dan jika dibandingkan dengan laba kotornya yang sebesar Rp 105.56 miliar maka beban keuangan ini sudah mengambil jatah laba bersihnya kisaran 13% sendiri.


