
PBSA Q3 2022 : Laba Bersih Naik 165% Dan Fakta-Fakta Yang Perlu Tau Biar Tidak Tergocek

Artikel di bawah ini akan membahas tentang harga wajar saham PBSA (PT Paramita Bangun Sarana Tbk) tahun 2022 berdasar Laporan Keuangan Q3 2022 yang diawali dengan
1. Sekilas laporan keuangan,
2. Kinerja saham
3. Rasio penting dan
4. Kesimpulan
1. Sekilas Laporan Keuangan
PT Paramita Bangun Sarana Tbk atau PBSA sudah merilis laporan keuangan periode Q3 tahun 2022 dengan hasil yang sangat memuaskan. Berikut rangkuman dari topline hingga botom line laba rugi dan neraca PBSA
- Pendapatan naik dari Rp 150.2 miliar => Rp 628.4 miliar = 318.2%.
- Beban pokok pendapatan naik dari Rp 83.5 miliar => Rp 489.8 miliar = 486.5%.
- Laba kotor naik dari Rp 66.7 miliar => Rp 138.6 miliar = 107.6%
- Laba bersih periode berjalan naik dari Rp 38.2 miliar => Rp 101.5 miliar = 165.4%
- Aset naik dari Rp 776.9 miliar => Rp 901 miliar dengan uang cash Rp 181 miliar
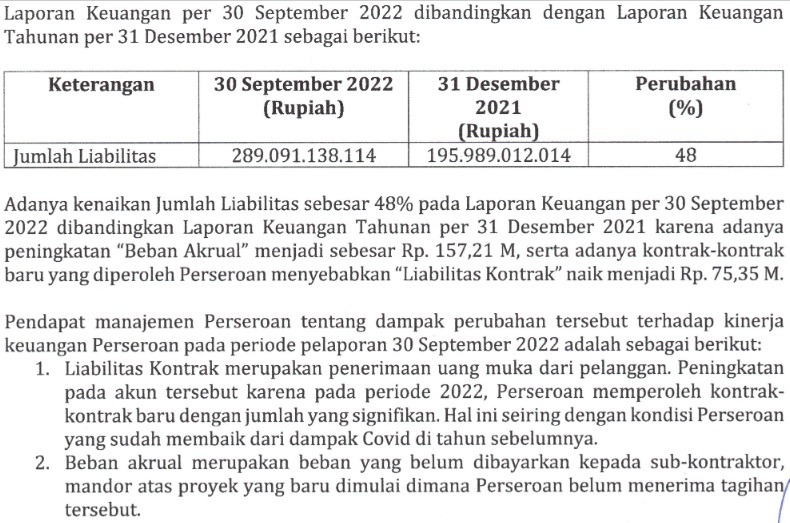
- Hutang naik dari Rp 195.9 miliar => Rp 289 miliar
- Ekuitas naik dari Rp 581 miliar => Rp 611.9 miliar
- EPS naik dari Rp 25 menjadi => Rp 33
Catatan :
Berikut ini informasi yang bisa didapat dari LK yang bisa menjadi acuan kita
1. terkait dengan darimana emiten mendapat pemasukan yang di atas 10%.

2. EPS yang sebenarnya
Kalo kita tidak menelusuri secara detail maka EPS PBSA Q3 2021 sebesar Rp 25 dan EPS Q3 2022 sebesar Rp 33.
Kok bisa? Padahal kan laba bersih naik hingga 165%.
Ternyata pembagi sahamnya sudah berubah.

Jika q3 2022 menggunakan jumlah lembar yang sama maka EPS periode sekarang sebesar Rp 67.
Kemaren sempat rame eps KOBX di RTI salah dan hasilnya ARB. Eh setelah diedit sesuai LK harganya langsung stabil.
3. terkait hutang PBSA yang naik signifikan
Jika diperhatikan lebih lanjut hutang jangka pendek PBSA memang naik seperti terlihat di bawah ini
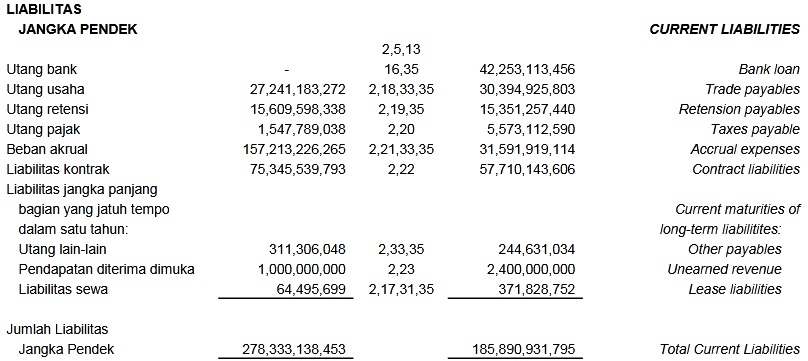
Yang naik tinggi ada beban akrual dan liabilitas kontrak.
Untungnya hal ini juga sudah dilaporkan ke BEI seperti di bawah ini
4. investasi di……GOTO
Perhatikan laba rugi di bawah ini
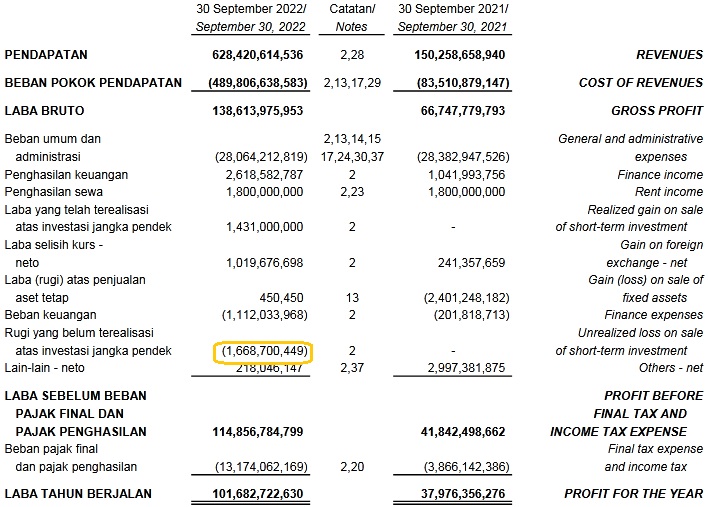
Di dalam laba rugi tersebut ada rugi yang belum terealisasi sebesar Rp 1.6 miliar.
Sayangnya saat ditelusuri di CLK hanya ada poin no 2.
Kita perlu telusuri lagi dan menemukan 2 keunikan di bagian aset :
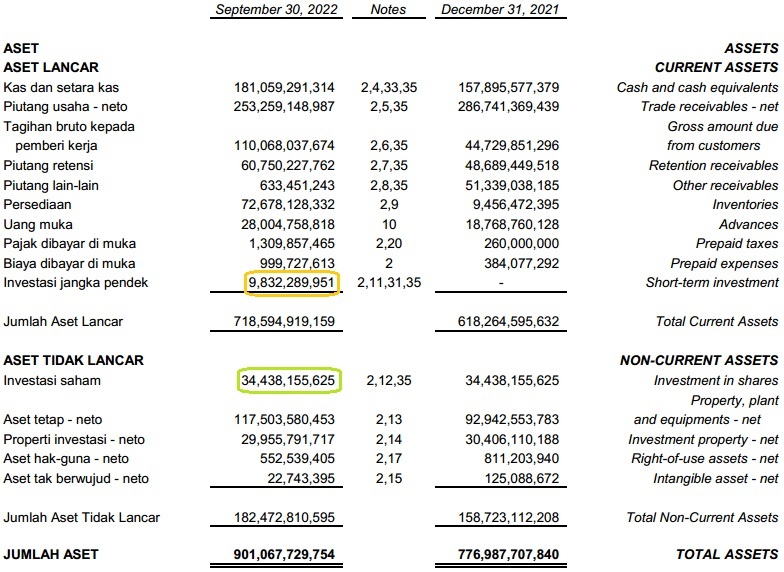
Untuk poin investasi saham di Aset tidak lancar membahas investasi PBSA di PT EcoOils Jaya Indonesia.
Untuk investasi jangka pendek ada 2 yaitu investasi di GOTO dan investasi di reksadana.
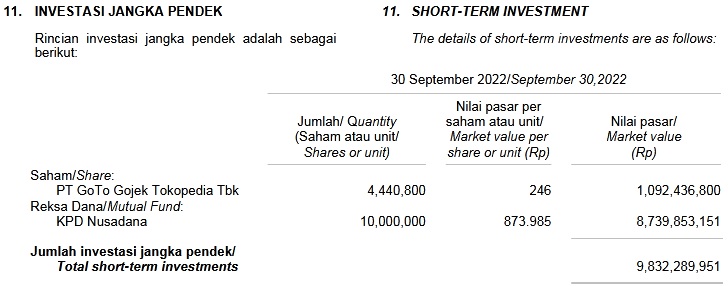
Kami tidak menemukan detail pasti untuk reksadana, yang menarik adalah GOTO milik PBSA berada di harga 246 dan per tanggal 30 November 2022 harga GOTO hanya di Rp 151.
Kita bisa tau modal PBSA sekarang hanya sisa Rp 670.560.800.
Trus kenapa bisa rugi Rp 1.6 miliar? Saya akan menelurusi dulu di Q2 dan Q1 2022
2. Kinerja Saham
 Wo, kinerja perusahaan naik 165% masa kinerja sahamnya ambyar 51%.
Tenang-tenang.
Grafik saham di atas sepertinya belum mempertimbangkan stock split yang dilakukan oleh PBSA dengan rasio 1:2.
Jika harga tanggal 02 Desemeber 2021 sebesar 655 maka harga saat ini seharusnya 327. Harga per 29 November 2022 sebesar Rp 316.
Artinya PBSA masih mengalami penurunan kinerja saham yang tentu saja bisa memberi peluang bagi yang ingin masuk ke saham konstruksi tapi DERnya stabil. Tidak seperti sektor milik Wakanda yang DERnya ngeri.
Selain itu div yieldnya juga lumayan kok di harga saat ini tembus 7%.
Apalagi besok pas pembagian dividen tahun 2023 dengan kinerja saat ini sih harusnya lebih ya…
Baca : PBSA : Masuk Sekarang Atau Menunggu Dulu? Ada Kabar Baik Lho
3. Rasio-Rasio Penting
Harga : 316 (harga tanggal 29/11/2022)
EPS : 45 (annualised)
Book Value : 203 (annualized)
Harga Wajar : 452 (Graham Number)
MOS : 30%
PEG Ratio : –
PER : 7
PBV : 1.55
GPM : 22.06%
NPM : 16.16%
ROE : 22.02%
4. Kesimpulan
Jika menggunakan EPS 45 dan Book Value 203 maka harga wajar saham PBSA menurut Graham Number sebesar 452 berbanding dengan harga sekarang Rp 316.
Artinya PBSA masih ndervalue
Value : Ya
Growth : Tidak
Core : Tidak




Klo hutangnya sdh naik agak ngeri ya mwsji undervalued