
ERAA Q2 2022 : Beneran Rugi Atau Cuma Rugi Di Atas Kertas?

PT Erajaya Swasembada Tbk atau ERAA merupakan salah satu perusahaan yang sebenarnya dekat dengan kita karena ERAA merupakan salah satu perusahaan ritel yang menjadi distributor beberapa merk handphone yang ada di Indonesia.
Bahkan merk Samsung, Apple hingga Xiaomi menjadi 3 pemasok terbesar dari ERAA.
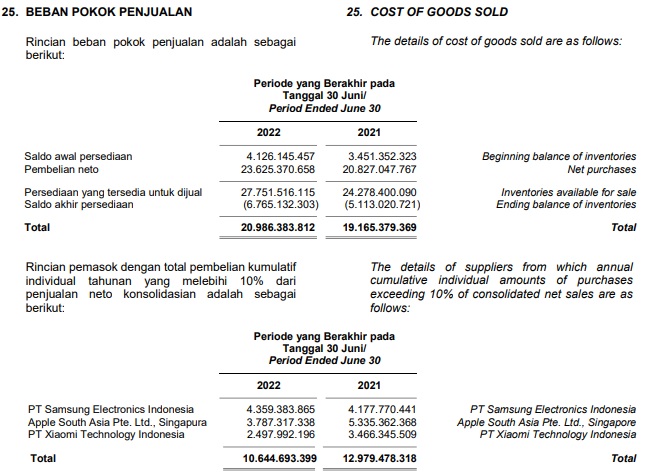
Tanggal 31 Agustus 2022, ERAA merilis laporan keuangan Q2 2022 dan hasilnya sedikit mengecewakan karena ternyata EPSnya turun dari Rp 35 menjadi Rp 32. Padahal di Q1 2022 EPS ERAA tembus Rp 19 sehingga Q2 2022 hanya menghasilkan EPS Rp 13.
Apa yang sebenarnya terjadi, kenapa kinerja ERAA menurun?
Apakah efek lebaran sudah tidak menjadi poin di penjualan ERAA?
Apakah memang ERAA sudah tidak tumbuh?
Dan kenapa harga sahamnya turun terus?
1. Apa yang sebenarnya terjadi, kenapa kinerja ERAA menurun?
Kita akan menjawab pertanyaan tersebut satu per satu
Di beberapa media disebutkan beberapa hal berikut :
Berikut beberapa artikel dari media lain yang membahas terkait hal ini :
“Semua jaringan ritel di Erajaya Group, dari gadget, produk lifestyle, beauty dan health, serta F&B, telah menyiapkan serangkaian promo untuk memanfaatkan momen yang sering ditandai dengan kegiatan belanja, menjelang Hari Raya Lebaran,” ungkap manajemen PT Erajaya Swasembada Tbk kepada Liputan6.com, Rabu (30/3/2022).
Perseroan memastikan keamanan dari sisi logistic dan supply chain agar ketersediaan barang di semua outlet ritel Erajaya tersedia dengan lengkap. Hal itu juga diiringi dengan kesiapan di kanal e-commerce Erajaya. Termasuk di official stores Erajaya di marketplace, mobile shopping, home delivery services, layanan purna jual dan value added services lain.
“Dengan kesiapan ini, kami berharap pelanggan setia Erajaya Group dapat memperoleh produk idaman dengan aman dan nyaman, sehingga kegiatan di bulan suci menjelang hari raya tidak terganggu,” imbuh manajemen Erajaya.
Sumber : https://www.liputan6.com/saham/read/4924871/persiapan-erajaya-swasembada-jelang-ramadhan-2022
RHB Sekuritas menyebutkan bahwa pertumbuhan kinerja keuangan Erajaya juga didukung ekspektasi kenaikan penjualan perseroan pada kuartal II-2022, yang terbantu oleh momentum lebaran dan kuatnya penetrasi penjualan smartphone di Indonesia.
“Kami juga memberikan pandangan positif terhadap strategi Erajaya yang agresif membentuk sejumlah bisnis patungan untuk memperkuat keberadaan di berbagai segmen dengan tujuan menarik lebih banyak pelanggan,” tulis tim riset RHB Sekuritas dalam ulasannya.
Sumber : https://investor.id/market-and-corporate/297651/kinerja-erajaya-eraa-diprediksi-lanjutkan-pertumbuhan-begini-prospek-sahamnya
Apakah semua itu tercermin di Lk Q2 2022?
Sebenarnya kami sudah membahas terkait ERAA di Q4 2021 yang bisa dibaca lengkap disini ERAA Lap Keu Q4 2021 : EPS Q4 Yang Turun Dan Diversifikasi Bisnis Yang Melebar
Kali ini kita akan membahas lagi untuk periode Q2 2022.
Sekarang kita perlu melihat laba rugi ERAA di Q2 2022 ini. Saya tidak akan membandingkan dengan Q2 2021 tetapi langsung membandingkan dengan Q1 2022 karena jika melihat EPSnya Q1 2022 justru lebih tinggi dibanding Q2 2021 dan Q2 2022.
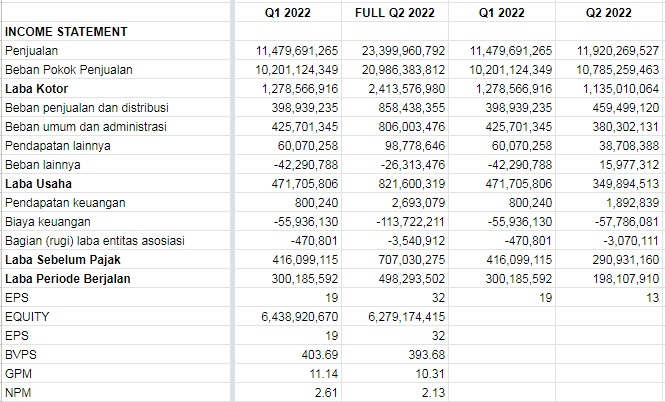
Ada beberapa hal yang bisa kita simak bersama yaitu :
1. Penjualan
Dari penjualan ada peningkatan walopun memang sangat tipis karena di q1 mencatat Rp 11.4 triliun dan di Q2 naik menjadi Rp 11.9 triliun dengan sumbangan terbesar tetap dari telepon dan tablet.
Berarti target dari manajemen terkait adanya peningkatan penjualan di momen lebaran terpenuhi.
Apakah penjualan ini sudah ditopang oleh bisnis-bisnis “sampingan” ERAA?
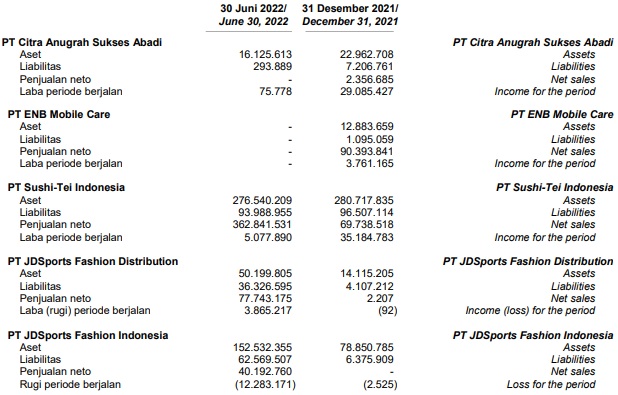
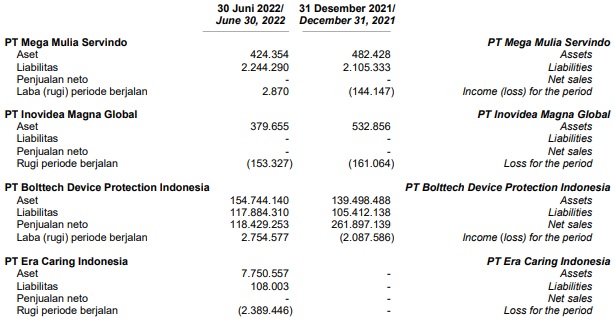
Selain sebagai distributor, ERAA juga melebarkan bisnisnya dan membuat beberapa diversifikasi seperti yang telah dimention oleh RHB Sekuritas. Sayangnya divisi ERAA yang melebar itu belum terlihat di penjualan ini. Ada apotik, sushi sampe retailer untuk produk sports-fashion.
Dan memang jika melihat di LK perusahaan-perusahaan anak ini belum terlalu menghasilkan.
2. Beban pokok pendapatan dan laba kotor
Setali tiga uang dengan penjualan. Ketika penjualan naik maka beban pokok pendapatan memang umumnya naik, namun tentu yang diharapkan adalah kenaikannya tidak setinggi kenaikan penjualannya.
Dan terlihat bahwa beban pokok naik dari Rp 10.2 triliun menjadi Rp 10.7 triliun sehingga menghasilkan laba kotor Rp 1.1 triliun dibanding periode Q1 2022 sebesar Rp 1.2 triliun.
3. Beban penjualan dan beban umum
Dalam beban-beban ini justru ada perbedaan yaitu dimana beban penjualan naik tetapi beban umum justru turun.
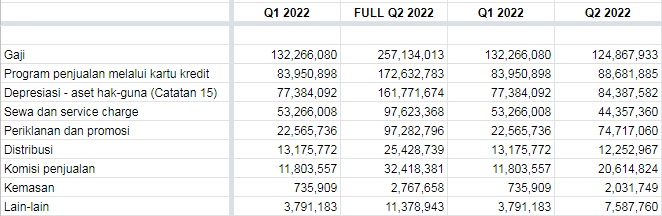
Yang menjadi penyebab kenaikan beban penjualan adalah beban iklan dan promosi serta komisi penjualan.
Dalam periode Q2 2022 ini yang menjadi pemberat kinerja ERAA adalah beban pokok penjualan dan beban penjualan yaitu dari sisi iklan dan promosi yang naik hingga Rp 50 miliar.
Dari sini menjawab pertanyaan kerugian ERAA murni rugi atau hanya di atas kertas dan jawabannya adalah murni rugi.
2. Apakah efek lebaran sudah tidak menjadi poin di penjualan ERAA?
Jika melihat cerita di atas kinerja ERAA saat lebaran masih bagus dan terbukti penjualannya meningkat.
3. Apakah memang ERAA sudah tidak tumbuh?
Untuk menjawabnya kita akan menelusuri penjualan dari ERAA sejak tahun 2018.

Bisa terlihat bahwa dari sisi penjualan ERAA sangat aman karena hingga Q2 2022 jika disetahunkan masih lebih tinggi dibanding tahun 2021.
Artinya ERAA masih dalam tren yang baik. Berbeda halnya dengan ACES yang memang dari sisi penjualan juga menurun.
4. Kenapa harga sahamnya turun terus?
Nah ini yang menjadi ketakutan banyak investor ERAA karena “seharusnya” kalo kinerja naik maka harga sahamnya naik.
Tapi nyatanya kinerja sahamnya 1 tahun terakhir malah menurun
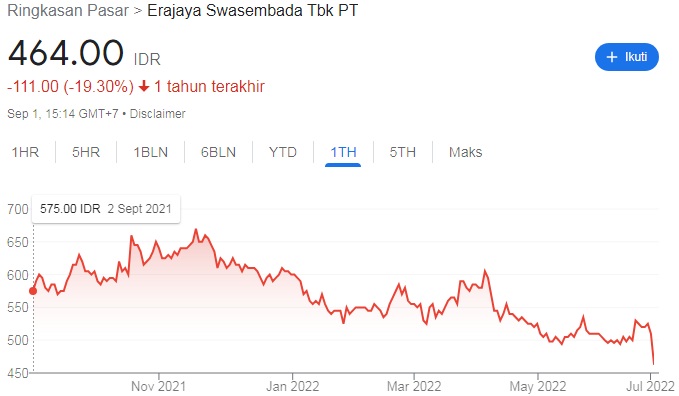
Jujur saya tidak tau apa penyebabnya karena kinerja perusahaannya pun masih on the track dan juga membagi dividen.
Mungkin hanya mekanisme pasar saja.
Tapi trus sebaiknya saya gimana karena saya sudah hold. Nah pertanyaan ini akan saya jawab di bagian kesimpulan di bawah ini ya
Rasio-Rasio Penting
Harga : 464 (harga tanggal 01/09/2022)
EPS : 60 (TTM)
Book Value : 393 (annualized)
Harga Wajar : 515 (Graham Number)
MOS : 10%
PEG Ratio : –
PER : 7.29
PBV : 1.18
GPM : 10.31%
NPM : 2.17%
ROE : 16.16%
4. Kesimpulan
a. Jika menggunakan EPS 60 dan Book Value 393 maka harga wajar saham ERAA menurut Graham Number sebesar 515 berbanding dengan harga sekarang Rp 464
Artinya ERAA masih undervalue.
Berarti cocok digunakan sebagai value stock? Bisa.
b. Jika melihat pembahasan sekilas di atas artinya penurunan kinerja ERAA di Q2 2022 ini murni karena kinerjanya turun bukan karena hanya di atas kertas saja.
c. Bisnis sampingan dari ERAA sepertinya belum memberikan dampak signifikan dan saya sendiri tidak terlalu suka dengan konsep ERAA yang bisnisnya melebar.
Saya suka perusahaan MICE yang fokus utamanya distribusi dan menambah pundi-pundi revenuenya dengan menjadi distributor perusahaan lain karena merasa layanannya sudah siap walopun memang NPMnya juga sangat kecil. Simak pembahasannya DISINI
d. sebaiknya gimana?
Jika saat ini sudah memiliki saham ERAA dan ternyata floating loss bisa tetap dihold dengan average down kalo sudah minus di atas 10 atau 15%.
Dan jika dengan harga sekarang mau masuk menurut saya bisa juga atau menunggu hingga PBV 1.
Tetapi jika harus memilih saya tidak akan masuk ke ERAA. Apakah karena faktor kinerja di atas? Sedikit iya tetapi lebih banyak karena faktor NPM yang selalu sangat tipis seperti grafik di bawah ini
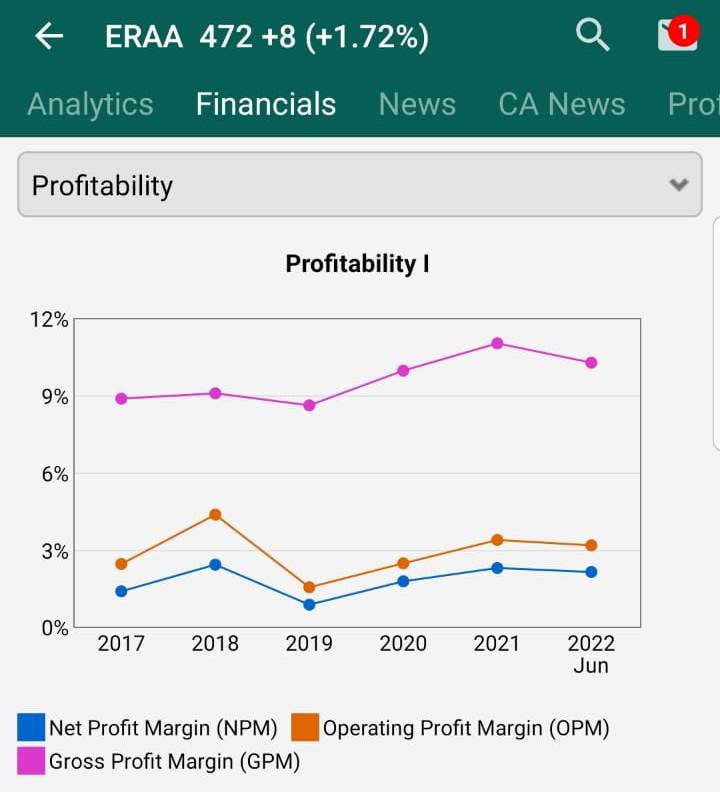
Efek dari NPM yang kecil nanti dividennya juga ikutan kecil, trus kalo ada apa-apa sedikit kemungkinan besar NPMnya akan turun dan EPSnya menjadi minus.
Trus apakah semua perusahaan distributor NPMnya kecil-kecil? Enggak juga.
Ada kok contohnya adalah SPTO.
NPM rata-ratanya 7% dan div yield di harga Rp 555 sebesar 9.01%.


