
GOTO Q1 2024 : 3 Catatan Dan Kapan Boleh Membeli GOTO

Download LK GOTO Q1 2024
Review LK GOTO Q1 2024
- Kas TURUN dari Rp 25.14 triliun menjadi Rp 20.31 triliun
- Aset TURUN dari Rp 54.09 triliun menjadi Rp 47.73 triliun
- Liabilitas TURUN 31.6% dari Rp 18.37 triliun menjadi Rp 12.57 triliun
- Ekuitas NAIK dari Rp 34.03 triliun menjadi Rp 34.48 triliun
- Penjualan NAIK 22.4% dari Rp 3.33 triliun menjadi Rp 4.07 triliun
- Rugi bersih NAIK dari Rp 3.86 triliun menjadi Rp 861.9 miliar atau dari EPS minus 4 menjadi minus 0.8
Catatan LK GOTO Q1 2024
Kas GOTO di periode Q1 2024 turun 19.22% dari Rp 25.14 triliun menjadi Rp 20.31 triliun. Aktivitas paling signifikan yaitu pembelian aset tak berwujud senilai Rp 5.3 triliun dan aktivitas pelepasan kas bersih karena kehilangan kepentingan di entitas anak sebesar Rp 4.43 triliun.
Untuk pembelian aset tak berwujud hanya ditulis sebagai izin usaha saja.
Aset GOTO turun 11.7% dari Rp 54.09 triliun menjadi Rp 47.73 triliun.
Aset terbesar GOTO adalah uang kas senilai Rp 20.31 triliun (Rp 17.25 triliun berupa uang kas murni dan Rp 3.05 triliun berupa deposito dan di luar deposito yang senilai Rp 2.7 triliun). Yang kedua adalah investasi asosiasi sebesar Rp 12.41 triliun dan yang ketiga investasi lain-lain senilai Rp 3.4 triliun.
Untuk investasi asosiasi Rp 12.41 triliun berupa investasi ke Tokopedia sebesar 24.99% atau senilai Rp 9.2 triliun dan investasi ke Bank Jago sebesar 21.40% atau senilai Rp 2.7 triliun.
Untuk investasi lain-lain bisa dilihat di tabel berikut
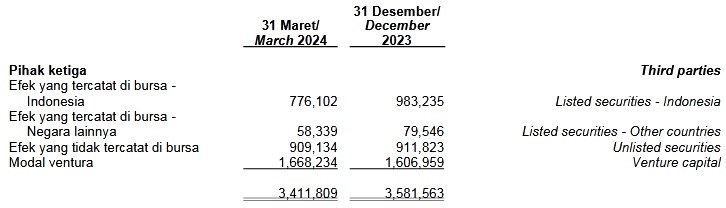
Jika melihat detail aset GOTO sebenarnya GOTO merupakan perusahaan yang sangat sehat. Namun kita juga perlu tau bahwa di industri startup butuh modal panjang untuk terus “berperang dan ongkos perangnya”.
Oh ya sekadar informasi bahwa uang titipan Gopay ternyata mencapai Rp 1.3 triliun. Gede juga ya
Hutang GOTO turun signifikan yaitu 31.6% dari Rp 18.37 triliun menjadi Rp 12.57 triliun. Penurunan terbesar dari Liabilitas pajak tangguhan ( Rp 1.9 triliun menjadi Rp 21.7 miliar) dan utang escrow dari Rp 5.38 triliun menjadi Rp 2.11 triliun.
Pinjaman GOTO berasal dari bank Rp 572.9 miliar dan pinjaman obligasi Rp 2.39 triliun. Aman ya dibanding uang kasnya.
Penjualan GOTO naik 22.4% dari Rp 3.33 triliun menjadi Rp 4.07 triliun. Dan berikut rincian detailnya dan perbandingan dengan Q1 2023.
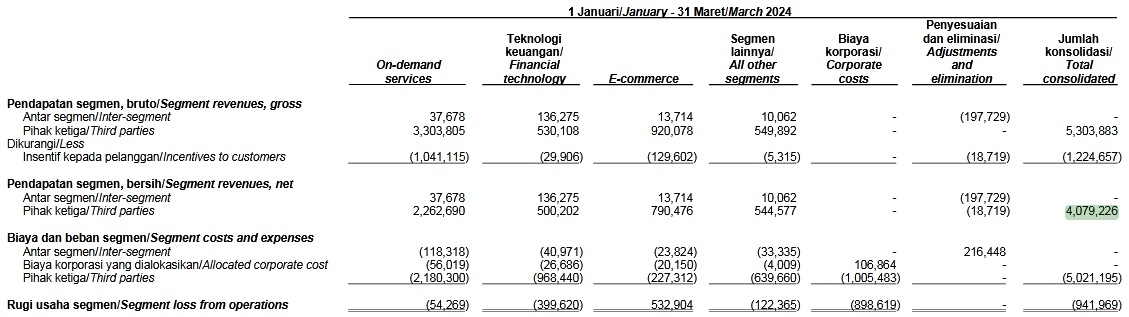
Hal-hal yang bisa kita ambil dari gambar di atas yaitu
1. pendapatan GOTO terbesar datang dari on demand dengan pendapatan bersihnya mencapai Rp 2.29 triliun. Yang kedua ecommerce Rp 804.1 miliar.
2. biaya insentif on deman mencapai Rp 1 triliun. Insentif ini berarti untuk pelanggan ya seperti promo-promo
3. pendapatan bersih ecommerce hanya Rp 804.1 miliar.
4. Laba usaha terbesar justru datang dari ecommerce yang mencapai Rp 532.9 miliar. On demand walopun pendapatan bersihnya tinggi namun dikurangi biaya dan segmen sebesar Rp 2.1 triliun sehingga laba usahanya minus Rp 54.2 miliar.
5. Kabar buruk datang dari teknologi keuangan karena pendapatan bersihnya paling sedikit yaitu Rp 636.4 miliar tetapi laba usahanya minus Rp 399.6 miliar.
6. Ada biaya korporasi mencapai Rp 1 triliun namun tidak ada pemasukannya. Entah maksud dari biaya korporasi itu maksudnya biaya administrasi dari perusahaan atau seperti apa.
Sekarang kita lihat Q1 2023
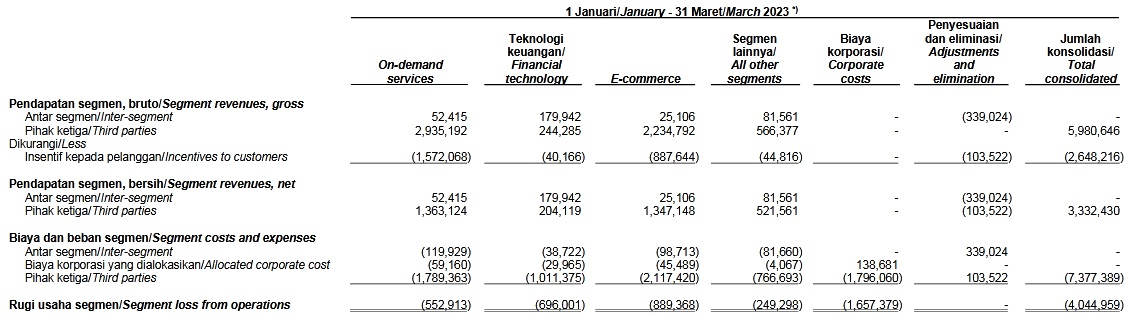
1. Pendapatan bersih terbesar dari on demand dan rugi usaha terkecil juga on demand
2. Ecommerce membukukan pendapatan bersih yang tinggi (masih ada Tokopedia) tetapi biaya pihak ketiga membuat laba usahanya minus paling besar
3. Layanan teknologi keuangan ada biaya pihak ketiga mencapai Rp 1 triliun.
4. Ada biaya korporasi mencapai Rp 1.7 triliun
Jujur melihat skema bisnis GOTO cukup rumit atau memang sayanya yang masih kurang ilmu.
Apakah dengan penjualan Tokopedia membuat bisnis GOTO menjadi lebih enteng untuk menghasilkan profit?
Atau malah justru sebaliknya.
Menarik untuk melihat laporan berikutnya agar kita bisa melihat apakah ecommerce bisa menjadi tulang punggung GOTO.
Berikut ini beban-beban GOTO yang membuat laba usahanya minus Rp 941.9 miliar
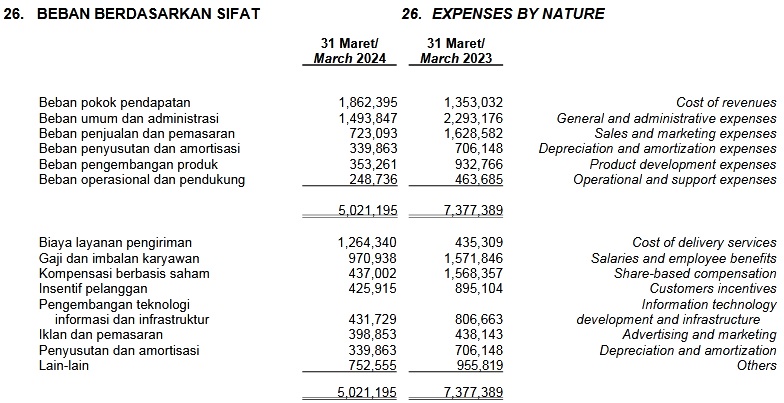
Ada penurunan yang cukup signifikan untuk beban administrasi dan beban penjualan.
Harga Wajar GOTO Q1 2024
Karena EPS GOTO minus maka harga wajar saham GOTO q1 2024 menurut Graham Number tidak bisa dihitung.
Ekuitas GOTO sangat sehat sehingga kita bisa melihat book vaue GOTO yaitu 31.2 dan harga saat ini Rp 50 atau PBV 1.60.
Dengan kinerja yang masih berat dan jalan di depan masih terjal PBV yang cukup sehat sebenarnya di bawah 1 atau bahkan maksimal 0.5 atau berada di harga Rp 17.
Itupun masih bertaruh dimana uang kasnya akan terkuras apabila kinerja GOTO tidak segera menghasilkan laba bersih.
Yang perlu menjadi catatan adalah
1. Founder GOTO sudah cabut dari emiten
2. Tokopedia sudah dijual dan menyisakan 24% kepemilikan
3. Memang bisnis GOTO sangat-sangat membantu masyarakat bahkan ada penelitian efek GOTO terhadap PDB lumayan kisaran 1 hingga 2%. Sumber
Efeknya adalah konsep bisnis seperti GOTO atau kompetironya tidak akan bisa hilang. Perusahaannya berganti mungkin iya atau model bisnisnya terdisrupsi bisa saja. Namun konsep bisnis seperti ini tidak mungkin bisa hilang karena ketergantungan masyarakat sudah cukup tinggi apalagi budaya mager makin kesini makin kesana.
Kesimpulan
Kondisi perusahaan bagus, kinerja perusahaan masih berat dan kinerja saham ambyar (1 year).
Value : Tidak
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Tidak
Harga Beli/Jual GOTO
Tidak ada hal yang perlu dibahas sebelum GOTO memiliki laba bersih.
Jikapun mau digunakan untuk senang-senang paling tidak harga GOTO berada di kisaran Rp 17.
Di harga Rp 50 masih terlalu mahal.
Tapi bagaimana jika hasrat berjudi legal begitu membara? Silahkan saja.




Buat apa bahas GOTO? Business modelnya fail….g usah tanya profit. G dapat cash dari operation…artinya model bisnisnya perlu diubah.
Sesuai catatan saya pak, konsep bisnis seperti GOTO, GRAB ini susah hilangnya karena berhubungan dengan behaviour masyarakat. Tinggal nyari bisnis model yang pas.
Opsi yang paling mungkin adalah merger antara GRAB dan GOTO dan masyarakat mau tidak mau menerima harga yang ditawarkan oleh perusahaan itu.
Sekarang saja sudah terasa biaya aplikasinya mahal banyak tambahan fee tapi dari sisi pendapatan GOTO malah meningkat