Mengenal Cash Conversion Cycles Beserta Contoh Sahamnya

Salah satu komponen dalam aset lancar adalah adanya piutang, persediaan dan hutang usaha.
Piutang usaha atau piutang dagang adalah piutang yang terjadi karena adanya penundaan pembayaran oleh konsumen setelah barang atau jasa diterima.
Persediaan adalah kumpulan barang jadi atau bahan baku produksi yang dimiliki oleh perusahaan.
Utang usaha (accounts payable) adalah jumlah yang terhutang kepada pemasok ketika perusahaan membeli barang atau jasa secara kredit.
Cuma ada problem yang WAJIB diperhatikan oleh para investor saat membaca aset perusahaan ini dimana jika piutang susah tertagih, persediaan lama terjual dan emiten kesulitan membayar hutang usaha akan menimbulkan masalah baru.
Ada caranya untuk menghitung tentang piutang, persediaan dan hutang yang berhubungan dengan kas yang didapat dan dikeluarkan.
Namanya cash conversion cycle.
Kita akan membahas tentang
- Pengertian Cash Conversion Cycle
- Waktu ideal Cash Conversion Cycle
- Unsur dan rumus dari Cash Conversion Cycle
- Contoh perhitungan cash conversion cycle
- Penerapan perhitungan cash conversion cycles di emiten
1. Pengertian Cash Conversion Cycle
Cash conversion cycles (CCC) atau kadang disebut juga siklus kas adalah metrik yang digunakan untuk mengetahui berapa hari yang dibutuhkan suatu perusahaan untuk mengubah persediaan dan piutang yang mereka miliki agar bisa menjadi uang tunai setelah mereka menjual produknya dan berapa lama perusahaan mampu membayar hutang usahanya. Semakin pendek CCC perusahaan, semakin sedikit waktu uang yang terikat dalam piutang dan persediaan.
Konsep bisnis perusahaan dalam CCC itu kalau disederhanakan menjadi beberapa langkah berikut yakni:
Step pertama perusahaan ambil modal kas dari pinjaman atau ekuitas.
Step kedua perusahaan membeli persediaan.
Step ketiga perusahaan jual persediaan.
Step keempat perusahaan dapat piutang setelah jual persediaan.
Step kelima perusahaan dapat kas setelah bisa tagih piutang
Step keenam perusahaan dapat kas untuk bayar gaji, utang, pajak dan modal.
Step ketujuh, repeat ke step 1
Jadi perusahaan yang hebat adalah perusahaan yang bisa memperpendek siklus 7 langkah di atas. Makin pendek, makin bagus walopun syarat ketentuan berlaku (tiap sektor pasti memiliki ciri khas CCCnya sendiri seperti emiten ritel tentu tidak sebanding dengan properti) Nanti akan ada penjabarannya pelan-pelan.
Dengan adanya cash conversion cycles (CCC), kita bisa mengetahui
- seberapa cepat perusahaan menjual persediaan di gudang mereka (Ingat ya banyak persediaan yang menumpuk tentu saja akan berpengaruh dengan luas gudang yang diperlukan, masa hype produk (sepatu yang terlalu banyak menumpuk tentu akan ketinggalan hype)
- seberapa cepat perusahaan tagih piutang
- seberapa lama perusahaan bisa mengulur – ulur bayar utang ke vendor, kreditor, dan karyawan
2. Waktu Ideal Cash Conversion Cycle
Ketika ada rumus pasti kita akan selalu bertanya berapa yang ideal, termasuk dengan CCC ini.
Berapa CCC yang ideal?
Tentu saja kita harus mengetahui bahwa tiap industri itu memiliki waktu CCC nya.
Perusahaan yang persediaannya sangat besar seperti bisnis properti itu punya CCC lebih panjang jika dibandingkan dengan bisnis industri lainnya. Jadi tidak ada angka absolut untuk menentukan berapa nilai ideal CCC.
Dan satu hal lagi, tidak semua industri bisa dinilai CCC-nya. Hanya industri yang punya persediaan yang bisa dinilai CCC nya. Perusahaan seperti perbankan tidak bisa dinilai CCC nya. Perusahaan seperti jasa juga tidak bisa karena tidak memiliki persediaan
Menurut Om skydrugz27 (link disini) yang ideal perusahaan dapat kas dalam jangka waktu kurang dari 90 hari sehingga perusahaan tidak harus berjuang dari satu kuartal ke kuartal lainnya untuk mencari uang kas.
Untuk range toleransinya 200-365 hari. Jadi jika perusahaan tersebut CCC nya lebih dari 200 – 365 hari, itu artinya perusahaan tersebut struggling berat karena butuh waktu nyaris 1 tahun dan bahkan lebih dari itu hanya untuk bisa dapat kas. Perusahaan yang CCC nya lebih dari 200 hari biasanya akan ambil utang untuk bisa membiayai operasional perusahaan agar tidak macet.
3. Unsur dan rumus dari Cash Conversion Cycle
CCC ini merangkum tiga tahapan kunci dari aktivitas penjualan perusahaan:
1. Menjual persediaan saat ini
2. Mengumpulkan uang tunai dari penjualan saat ini (piutang)
3. Membayar vendor untuk barang dan jasa yang dibeli (hutang)
Dengan demikian, CCC dihitung menggunakan tiga metrik modal kerja lainnya:
- Days Inventory Outstanding (DIO)
DIO = Days Inventory Outstanding (rata-rata persediaan/harga pokok penjualan x jumlah hari)
Untuk penjelasan lengkapnya bisa membaca artikel ini Days Inventory Outstanding (DIO)
- Days Sales Outstanding (DSO)
DSO = Days Sales Outstanding (piutang/total penjualan kredit x jumlah hari)
Untuk penjelasan lengkapnya bisa membaca artikel ini Days Sales Outstanding (DSO)
- Days Payable Outstanding (DPO)
DPO = Days Payable Outstanding (hutang dagang / harga pokok penjualan x jumlah hari)
Untuk penjelasan lengkapnya bisa membaca artikel ini Days Payable Outstanding (DPO)
DIO dan DSO merupakan aset jangka pendek, sedangkan DPO digolongkan sebagai liabilitas.
Rumus CCC adalah sebagai berikut: CCC = DIO + DSO – DPO
Jadi misalnya, jika suatu perusahaan memiliki DIO 70 hari, DSO 30 hari dan DPO 45 hari, siklus konversi kasnya akan dihitung sebagai berikut: CCC = 70 + 30 – 45 = 55 hari
4. Contoh perhitungan cash conversion cycles
Sekarang masuk ke penerapan rumus dari cash conversion cycles
Berikut adalah inventaris dan arus kas perusahaan SPMA menggunakan Lap Keu Q1 2023:


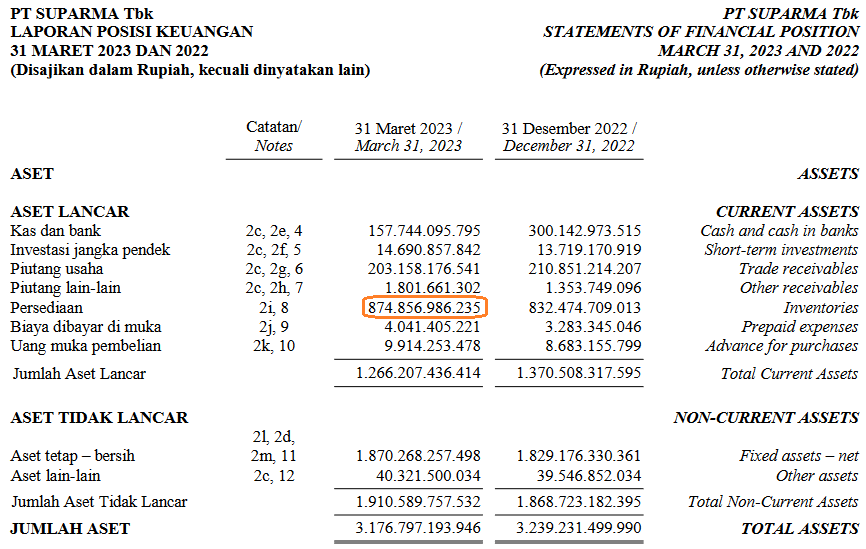


Persediaan : 874.856.986.235
Piutang Usaha : 203.158.176.541
Utang Usaha : 118.417.060.630
Penjualan : 698.761.761.328
Beban Pokok Penjualan : 561.928.464.064
Setelah mengetahui inventaris dan arus kasnya, Anda bisa mulai menghitung DIO dari perusahaan SPMA seperti berikut:
DIO = Days Inventory Outstanding (rata-rata persediaan/harga pokok penjualan x jumlah hari)
DIO = (874.856.986.235 / 561.928.464.064) * 90 = 140 hari
Artinya, SPMA membutuhkan waktu rata-rata sekitar 140 hari untuk menjual semua inventarisnya.
Selanjutnya, Anda bisa mulai menghitung DSO dari perusahaan SPMA seperti berikut:
DSO = Days Sales Outstanding (piutang x jumlah hari/total penjualan kredit)
DSO = (203.158.176.541 / 698.761.761.328) * 90 = 26 hari
Ini berarti, rata-rata, perusahaan SPMA membutuhkan sekitar 26 hari untuk mengumpulkan pendapatan dari penjualannya.
Terakhir, Anda bisa mulai menghitung DPO perusahaan SPMA seperti berikut:
DPO = Days Payable Outstanding (hutang dagang x jumlah hari/ harga pokok penjualan)
DPO = (118.417.060.630 / 561.928.464.064) * 90 = 18.9 hari
Ini berarti bahwa rata-rata perusahaan membutuhkan waktu sekitar 19 hari untuk membayar hutangnya.
Setelah selesai menghitung ketiga elemen di atas, Anda bisa mulai menghitung cash conversion cycle time seperti berikut:
CCC = DIO + DSO – DPO
CCC = 140 + 26 – 19
CCC = 147
Berdasarkan perhitungan di atas, dapat diartikan bahwa SPMA membutuhkan sekitar 147 hari untuk mengubah investasi awal dalam persediaan menjadi uang tunai.
Jika mengacu ke standar maksimal 90 hari maka SPMA termasuk kelewat batas. Cuma kita juga sebaiknya membandingkan dengan emiten yang sejenis untuk mengetahui di sektor tersebut umumnya berapa hari terkait CCCnya
5. Penerapan perhitungan cash conversion cycles di emiten
Sekarang kita mencoba untuk menghitung cash conversion cycles di emiten berikut menggunakan laporan keuangan Q4 2022.
Kita akan mencoba memasukkan rumus CCC ini di beberapa emiten
a. PT Sepatu Bata Tbk (BATA) (dalam ribuan) LK tahun 2022
Persediaan : 289.450.848
Piutang Usaha : 19.528.733
Utang Usaha : 211.501.910
Penjualan : 643.454.175
Beban Pokok Penjualan : 383.431.014
DIO = Days Inventory Outstanding (rata-rata persediaan/harga pokok penjualan x jumlah hari)
DIO = (289.450.848 / 383.431.014) * 365 = 275 hari
Artinya, BATA membutuhkan waktu rata-rata sekitar 275 hari untuk menjual semua inventarisnya.
Selanjutnya, Anda bisa mulai menghitung DSO dari perusahaan BATA seperti berikut:
DSO = Days Sales Outstanding (piutang x jumlah hari/total penjualan kredit)
DSO = (19.528.733 / 643.454.175) * 365 = 11 hari
Ini berarti, rata-rata, perusahaan BATA membutuhkan sekitar 11 hari untuk mengumpulkan pendapatan dari penjualannya.
Terakhir, Anda bisa mulai menghitung DPO perusahaan BATA seperti berikut:
DPO = Days Payable Outstanding (hutang dagang x jumlah hari/ harga pokok penjualan)
DPO = (211.501.910 /383.431.014) * 365 = 201 hari
Ini berarti bahwa rata-rata perusahaan membutuhkan waktu sekitar 201 hari untuk membayar hutangnya.
CCC = DIO + DSO – DPO
CCC = 275 + 11 – 201
CCC = 85
b. PT Jaya Bersama Indo Tbk. (DUCK) LK Tahun 2019 (dalam Rupiah)
Persediaan : 12.513.361.132
Piutang Usaha : 181.027.163.725
Utang Usaha : 145.997.979.721
Penjualan : 736.796.880.212
Beban Pokok Penjualan : 167.840.502.252
DIO = Days Inventory Outstanding (rata-rata persediaan/harga pokok penjualan x jumlah hari)
DIO = (12.513.361.132 / 167.840.502.252) * 365 = 27 hari
Artinya, DUCK membutuhkan waktu rata-rata sekitar 27 hari untuk menjual semua inventarisnya.
Selanjutnya, Anda bisa mulai menghitung DSO dari perusahaan DUCK seperti berikut:
DSO = Days Sales Outstanding (piutang x jumlah hari/total penjualan kredit)
DSO = (181.027.163.725 / 736.796.880.212) * 365 = 89 hari
Ini berarti, rata-rata, perusahaan DUCK membutuhkan sekitar 89 hari untuk mengumpulkan pendapatan dari penjualannya.
Dulu poin ini yang rame karena DUCK restoran tetapi butuh waktu sampe 89 hari untuk mendapatkan cashnya
Terakhir, Anda bisa mulai menghitung DPO perusahaan DUCK seperti berikut:
DPO = Days Payable Outstanding (hutang dagang x jumlah hari/ harga pokok penjualan)
DPO = (145.997.979.721 /167.840.502.252) * 365 = 317 hari
Ini berarti bahwa rata-rata perusahaan membutuhkan waktu sekitar 317 hari untuk membayar hutangnya.
CCC = DIO + DSO – DPO
CCC = 27 + 89 – 317
CCC = -201
Mengapa CCC DUCK bisa minus? Itu karena DPO mereka lebih besar dari DSO dan DIO. DPO atau lama pembayaran utang DUCK berdasarkan LK Q4 2019 mencapai 317 hari atau mencapai 10 bulan.
c. PT Ciputra Development Tbk (CTRA) LK Tahun 2022 (dalam jutaan Rupiah)
Persediaan : 11.641.082
Piutang Usaha : 780.610
Utang Usaha : 868.028
Penjualan : 9.126.799
Beban Pokok Penjualan : 4.559.218
DIO = Days Inventory Outstanding (rata-rata persediaan/harga pokok penjualan x jumlah hari)
DIO = (11.641.082 /4.559.218) * 365 = 931 hari
Artinya, CTRA membutuhkan waktu rata-rata sekitar 931 hari untuk menjual semua inventarisnya atau kisaran 3 tahun
Selanjutnya, Anda bisa mulai menghitung DSO dari perusahaan CTRA seperti berikut:
DSO = Days Sales Outstanding (piutang x jumlah hari/total penjualan kredit)
DSO = (780.610 /9.126.799) * 365 = 31 hari
Ini berarti, rata-rata, perusahaan CTRA membutuhkan sekitar 31 hari untuk mengumpulkan pendapatan dari penjualannya.
Terakhir, Anda bisa mulai menghitung DPO perusahaan CTRA seperti berikut:
DPO = Days Payable Outstanding (hutang dagang x jumlah hari/ harga pokok penjualan)
DPO = (868.028 /4.559.218) * 365 = 69 hari
Ini berarti bahwa rata-rata perusahaan membutuhkan waktu sekitar 69 hari untuk membayar hutangnya.
CCC = DIO + DSO – DPO
CCC = 931 + 31 – 69
CCC = 893.
d. PT Sumber Alfaria Trijaya Tbk (AMRT) LK Tahun 2022 (dalam jutaan Rupiah)
Persediaan : 9.128.428
Piutang Usaha : 2.162.612
Utang Usaha : 10.488.605
Penjualan : 96.924.686
Beban Pokok Penjualan : 76.902.242
DIO = Days Inventory Outstanding (rata-rata persediaan/harga pokok penjualan x jumlah hari)
DIO = (9.128.428 /76.902.242) * 365 = 43 hari
Artinya, AMRT membutuhkan waktu rata-rata sekitar 43 hari untuk menjual semua inventarisnya.
Selanjutnya, Anda bisa mulai menghitung DSO dari perusahaan AMRT seperti berikut:
DSO = Days Sales Outstanding (piutang x jumlah hari/total penjualan kredit)
DSO = (2.162.612 /96.924.686) * 365 = 8 hari
Ini berarti, rata-rata, perusahaan AMRT membutuhkan sekitar 8 hari untuk mengumpulkan pendapatan dari penjualannya.
Terakhir, Anda bisa mulai menghitung DPO perusahaan AMRT seperti berikut:
DPO = Days Payable Outstanding (hutang dagang x jumlah hari/ harga pokok penjualan)
DPO = (10.488.605 /76.902.242) * 365 = 49 hari
Ini berarti bahwa rata-rata perusahaan membutuhkan waktu sekitar 49 hari untuk membayar hutangnya.
CCC = DIO + DSO – DPO
CCC = 43 + 8 – 49
CCC = 2
Itu dia penjelasan pengertian, manfaat, dan cara menghitung cash to cash cycle.
Sumber :