SPMA Q1 2025 : Laba Bersih Turun 41.70% & Hati-Hati Jebakan Book Value

Download LK SPMA Q1 2025
Review LK SPMA Q1 2025
- Kas TURUN 44.58% dari Rp 277.71 miliar menjadi Rp 153.92 miliar
- Aset NAIK dari Rp 3.39 triliun menjadi Rp 3.40 triliun
- Liabilitas TURUN 0.28% dari Rp 1.008 triliun menjadi Rp 1.005 triliun
- Ekuitas NAIK 0.55% dari Rp 2.38 triliun menjadi Rp 2.39 triliun
- Penjualan TURUN 3.16% dari Rp 657.61 miliar menjadi Rp 636.81 miliar
- Beban pokok pendapatan TURUN 1.65% dari Rp 540.10 miliar menjadi Rp 531.25 miliar
- Laba kotor TURUN 10.1% dari Rp 117.50 miliar menjadi Rp 105.56 miliar
- Laba bersih TURUN 41.70% dari Rp 22.59 miliar menjadi Rp 13.17 miliar atau EPS Rp 7 menjadi Rp 4
Kondisi Perusahaan
Kas SPMA di periode Q1 2025 turun 44.58% dari Rp 277.71 miliar menjadi Rp 153.92 miliar.
Penerimaan SPMA di Q1 2025 sebesar Rp 715.4 miliar tetapi
- Pembayaran ke pemasok dan karyawan sebesar Rp 605.2 miliar
- Pembayaran hutang ke BRI Rp 356.4 miliar
Walaupun sebenarnya SPMA juga menerima kas dari pinjaman Rp 234 miliar.
Melihat arus kas sepertinya ada indikasi SPMA gali lubang tutup lubang. Semoga enggak. Simak terus artikelnya ya.
Aset total SPMA naik dari Rp 3.39 triliun menjadi Rp 3.40 triliun
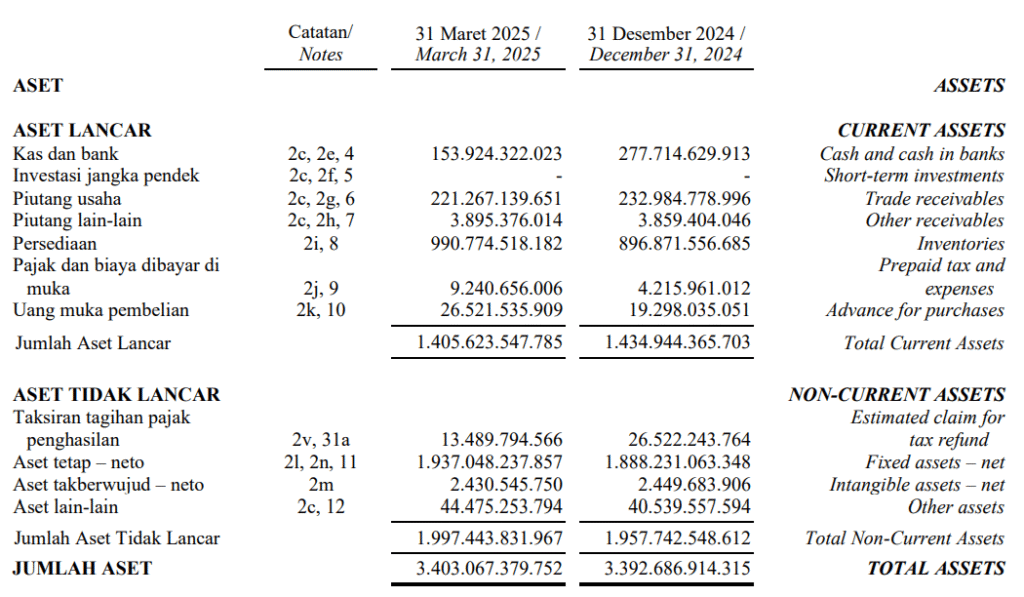
Berikut penyusun aset terbesar SPMA
1. Aset tetap senilai Rp 1.93 triliun
2. Persediaan sebesar Rp 990.77 miliar
Persediaan memegang posisi no 2 dan sangat jauh dengan kasnya yang hanya Rp 153.92 miliar.
Tentu saja kita juga harus menelusuri DIOnya atau Days Inventory Outstanding. Gampangnya DIO ini adalah metrik yang menunjukkan rata-rata waktu (dalam hari) yang dibutuhkan oleh suatu perusahaan untuk mengubah persediannya menjadi penjualan.
Rumusnya
Days Inventory = (Persediaan / COGS) x Jumlah hari dalam periode
Persediaan (Inventory): Rp990.774.518.182
Beban Pokok Penjualan (COGS): Rp531.250.461.398
Jumlah hari: karena untuk kuartal (Q1), maka gunakan 90 hari.
Jadi, DIO SPMA pada Q1 ini adalah sekitar 168 hari.
Apakah termasuk tinggi karena melewati 1 kuartal?
Bisa iya bisa tidak teragntung industri kertas seperti apa.
Menurut penelurusan Stock Guide disimpulkan bahwa industri kertas memang memiliki DIO cukup tinggi, karena:
-
Proses produksi kertas massal dan terjadwal dalam batch besar.
-
Bahan baku seperti pulp dan kimia perlu disimpan dalam jumlah besar.
-
Produk jadi (misalnya kertas cetak, tisu, kemasan) juga disimpan untuk pengiriman sesuai permintaan.
Yang menjadi PR berikutnya adalah sebagai calon investor harus membandingkan DIO SPMA dalam annual dari beberapa tahun terakhir.
Baca materi tentang DIO disini Days Inventory Outstanding (DIO) : Pengertian, Peran, Rumus & Contoh Menghitung Dari LK Emiten
3. Piutang usaha sebesar Rp 225 miliar
Sayangnya piutang terbesar justru belum jatuh tempo alias jatuh temponya di atas 60 hari.
4. Kas sebesar Rp 153.92 miliar
Liabilitas SPMA turun 0.28% dari Rp 1.008 triliun menjadi Rp 1.005 triliun
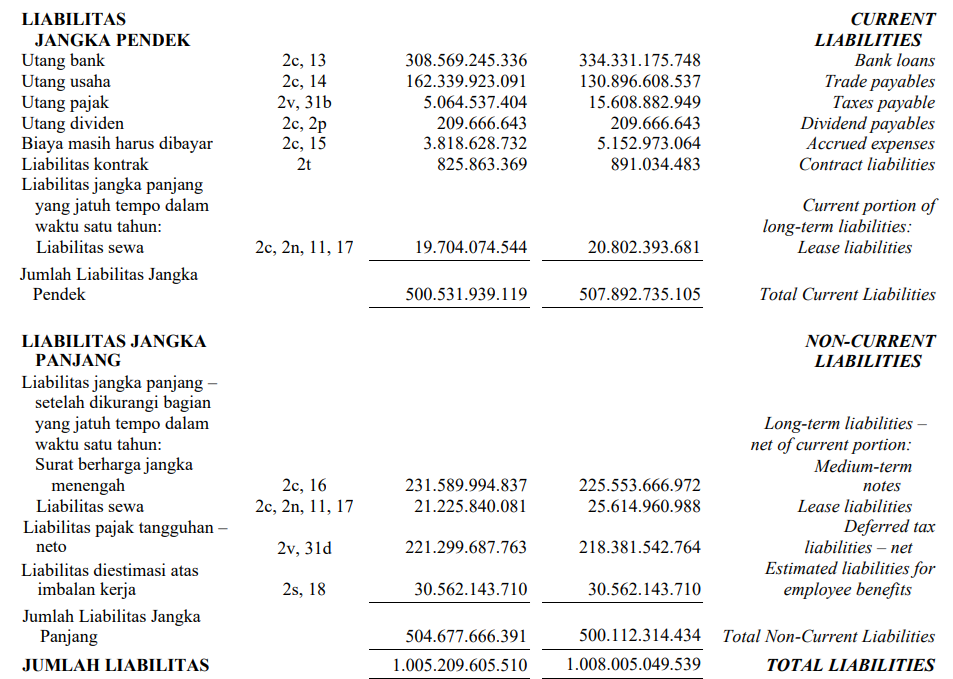
Berikut unsur penyusun hutang SPMA
1. Hutang bank jangka pendek Rp 308.56 miliar
Disini ada kabar baik dan kabar buruk.
Kabar baiknya adalah hutang bank jangka pendek SPMA turun dari Rp 334.33 miliar menjadi Rp 308.56 miliar.
Kabar buruknya adalah kas yang ada hanya Rp 153.92 miliar.
Tentu butuh kas lanjutan dan opsinya memang datang dari piutang usaha dan kas. Semoga memang tidak gali lubang atau tutup lubang walaupun di arus kas sudah ada pencatatan terkait hal ini.
2. Hutang surat berharga Rp 231.59 miliar
3. Hutang pajak tangguhan Rp 221.29 miliar
Ekuitas SPMA Q1 2025 naik 0.55% dari Rp 2.38 triliun menjadi Rp 2.39 triliun
Secara umum melihat kondisi perusahaan SPMA, maka kualitas book valuenya relatif kurang berkualitas karena persediaan yang besar, hutang yang besar namun kas yang relatif kecil.
Kinerja Perusahaan
Penjualan SPMA di periode q1 2025 turun 3.16% dari Rp 657.61 miliar menjadi Rp 636.81 miliar
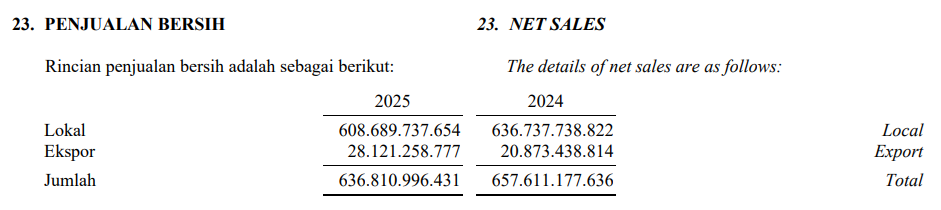
Penjualan lokal menjadi titik yang menurun dari Rp 636.73 miliar menjadi Rp 608.68 miliar.
Untungnya penurunan lokal ditambal dengan kenaikan ekspor sehingga penurunannya tidak terlalu signifikan.
SPMA tidak membagi segmen pendapatannya sehingga memang bisnisnya hanya jualan kertas saja.
Penurunan penjualan diikuti penurunan beban pokok pendapatan yang turun 1.65% dari Rp 540.10 miliar menjadi Rp 531.25 miliar sehingga laba kotornya turun 10.1% dari Rp 117.50 miliar menjadi Rp 105.56 miliar.
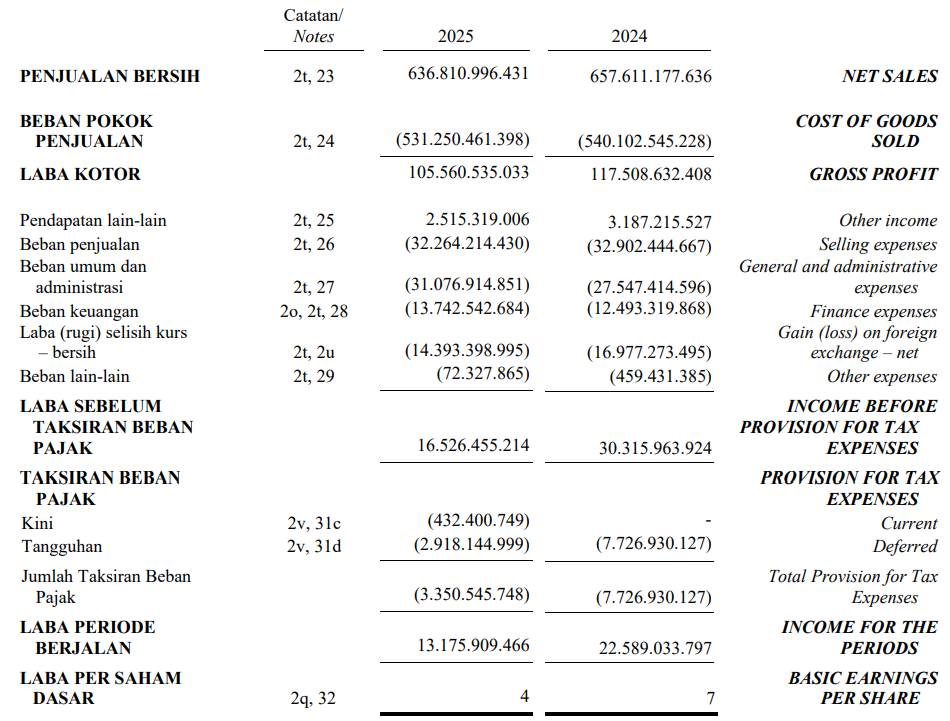
Ada 3 beban yang naik yang sedikit mempengaruhi laba rugi SPMA yaitu
1. Beban umum dan administrasi yang naik dari Rp 27.54 miliar menjadi Rp 31.07 miliar
2. Beban keuangan yang naik dari Rp 12.49 miliar menjadi Rp 13.74 miliar
Sebenarnya ada laba rugi kurs yang membuat laba SPMA naik dimana rugi kurs turun dari Rp 16.97 miliar menjadi Rp 14.39 miliar.
Yang unik laba rugi kurs ini cukup signifikan ya dalam laba rugi SPMA dimana laba kotornya saja hanya Rp 105 miliar tapi rugi kursnya sudah Rp 14.39 miliar alias 13.63%.
Ini menjadi semacam hidden gems terakit SPMA. Artinya laba bersih SPMA sebenarnya jauh lebih besar dibanding yang tertulis.
Laba bersih akhir SPMA periode Q1 2025 turun 41.70% dari Rp 22.59 miliar menjadi Rp 13.17 miliar atau EPS Rp 7 menjadi Rp 4
Kinerja Saham
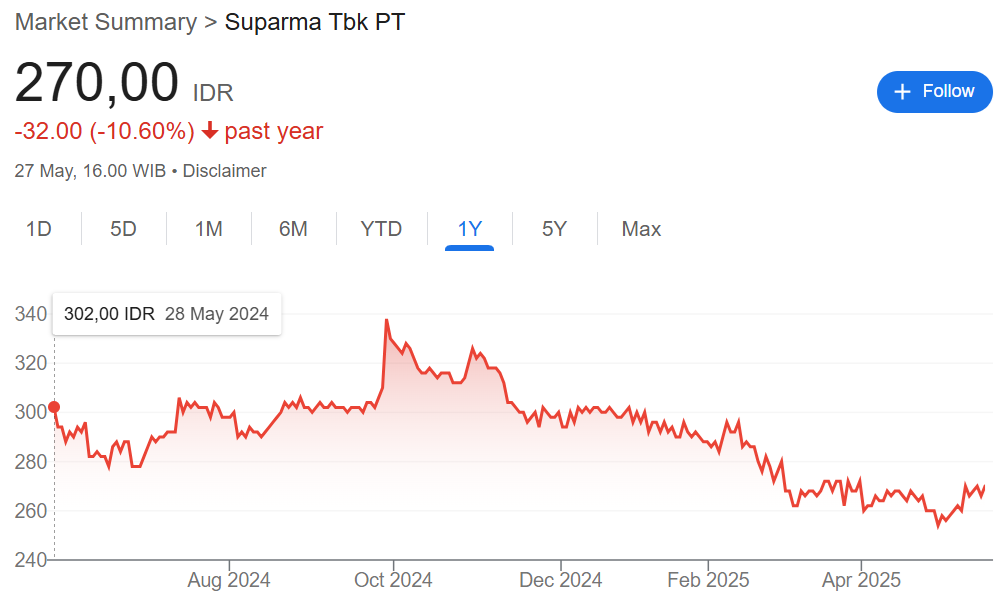
Kinerja saham SPMA turun dari kisaran Rp 302 sekarang turun 10% menjadi Rp 270.
Dengan penurunan penjualan dan laba bersih bahkan laba bersihnya turun hingga 41.40% membuat harga SPMA saat ini bisa saja wajar.
Rasio-Rasio Penting
Harga : 270 (harga tanggal 27/05/2025)
EPS : 16.71 (annualised)
Book Value : 760 (annualized)
Harga Wajar : 535 (Graham Number)
MOS : 50%
PEG Ratio : –
PER : 16.16
PBV : 0.36
GPM : 16.6%
NPM : 2.1%
ROE : 3.98%
Harga Wajar SPMA Q1 2025
Jika menggunakan EPS 16.71 dan Book Value 760 maka harga wajar saham SPMA Q1 2025 menurut Graham Number sebesar 535 berbanding dengan harga sekarang Rp 270 (Penutupan tanggal 27 Mei 2025).
Artinya SPMA masih sangat undervalue
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan Review SPMA
Kondisi perusahaan tidak terlalu istimewa, kinerja perusahaan dan kinerja saham sedang turun
Value : Ya
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Tidak
Harga Beli/Jual SPMA
Kondisi perusahaan yang sebenarnya tidak terlalu berkualitas karena kas yang mini dibanding dengan hutangnya membuat investor long term harus benar-benar jeli membaca lapkeu dari SPMA.
Memang ini hanya kuartal 1 saja sehingga perlu ditelusuri laporan keuanagn fullnya sejak 3 atau 5 tahun terakhir.
Namun yang menjadi perhatian adalah Book Valuenya yang mencapai Rp 760.
Unsur book value adalah
- aset
- hutang
- sehingga muncul ekuitas
- jumlah lembar saham
Jika melihat book value hanya aset dikurangi hutang maka book value SPMA sangat bagus yaitu Rp 2.39 triliun dengan jumlah lembar saham hanya 3.154.092.216 sehingga menghasilkan book value per share 760.
Tapi jika ditelurusi lebih dalam aset SPMA ditopang oleh aset tetap sebesar Rp 1.9 triliun dan persediaan Rp 990 miliar sedangkan kas hanya Rp 153 miliar.
Hutang total memang hanya Rp 1 triliun, tapi hutang bank jangka pendek Rp 308 miliar dan surat berharga Rp 221 miliar.
Kemampuan bayarnya perlu diperhatikan.
Imbasnya apa? Tentu saja dividen.
=======
Mau baca ANALISA terbaru saham? Klik DISINI
Mau baca INSIGHT yang lebih dalam? Klik DISINI
Mau baca MATERI tentang saham untuk investor pemula? Klik DISINI
Mau menggunakan Kalkulator khusus Saham? Klik DISINI