IMAS Q1 2024 : Laba Bersih Turun 91% Dan Fakta Mengecoh Book Valuenya

Download LK IMAS Q1 2024
Review LK IMAS Q1 2024
- Kas TURUN dari Rp 3.55 triliun menjadi Rp 3.07 triliun
- Aset NAIK dari Rp 62.91 triliun menjadi Rp 63.73 triliun
- Liabilitas NAIK 1.6% dari Rp 47.44 triliun menjadi Rp 48.2 triliun
- Ekuitas NAIK dari Rp 13.12 triliun menjadi Rp 13.14 triliun
- Penjualan NAIK 0.76% dari Rp 7.22 triliun menjadi Rp 7.28 triliun
- Beban pokok pendapatan NAIK 1.2% dari Rp 5.78 triliun menjadi Rp 5.85 triliun
- Laba kotor TURUN 1% dari Rp 1.44 triliun menjadi Rp 1.42 triliun
- Laba bersih TURUN 36.36% dari Rp 3.84 triliun menjadi Rp 2.44 triliun atau dari EPS 438 menjadi 279
Kondisi Perusahaan
Kas IMAS di periode Q1 2024 turun 13.3% dari Rp 3.55 triliun menjadi Rp 3.07 triliun. Tidak ada kegiatan yang signifikan yang membuat kas IMAS berubah drastis.
Aset IMAS naik dari Rp 62.91 triliun menjadi Rp 63.73 triliun. Penyusun terbesar aset IMAS yaitu aset tetap senilai Rp 19.78 triliun.
Penyusun terbesar no 2 yaitu piutang sebesar Rp 15.49 triliun. Yang menarik adalah ada 3 piutang yaitu piutang usaha Rp 5.16 triliun, piutang pembiayaan Rp 13.8 triliun dan piutang lain-lain Rp 3.58 triliun.
Untuk piutang usaha terhitung lancar.
Untuk piutang pembiayaan merupakan bisnis yang dijalankan oleh PT Indomobil Finance Indonesia.
Untuk piutang lain-lain tidak ada keterangan namun sepertinya anak usaha yang meminjam yaitu PT Penta Artha Impressi (PAI).
Liabilitas IMAS naik 1.6% dari Rp 47.44 triliun menjadi Rp 48.2 triliun. Untuk penyusun hutang terbesar yaitu hutang bank jangka panjang Rp 14.6 triliun. Berikutnya hutang bank jangka pendek Rp 14.38 triliun dan hutang bank jangka panjang yang harus dibayar dalam 1 tahun Rp 6.5 triliun.
Hutang IMAS sangat besar dibanding kasnya karena selain hutang bank juga masih ada hutang obligasi yang nilai totalnya Rp 5.6 triliun.
Ekuitas naik sangat tipis dari Rp 13.12 triliun menjadi Rp 13.14 triliun. Sekadar informasi bahwa lembar saham yang beredar IMAS kisaran 3.9 miliar. Info ini akan berguna di bagian harga wajar saham.
Kinerja Perusahaan
Penjualan IMAS naik sangat tipis 0.76% dari Rp 7.22 triliun menjadi Rp 7.28 triliun. Adapun 9 rincian dari pendapatan IMAS dan yang terbesar no 1 yaitu Mobil, truk, dan alat berat pihak ketiga senilai Rp 3.29 triliun.
Pendapatan yang kedua terbesar yaitu Suku cadang & asesoris sebesar Rp 1.09 triliun.
Ada hal menarik dimana dari bagian mobil truk dan alat berat dipecah per merk seperti yang ada di dalam gambar dibawah ini (Ada 2 tabel karena IMAS membagi wilayahnya menjadi 2 yaitu Pulau Jawa dan luar Pulau Jawa)
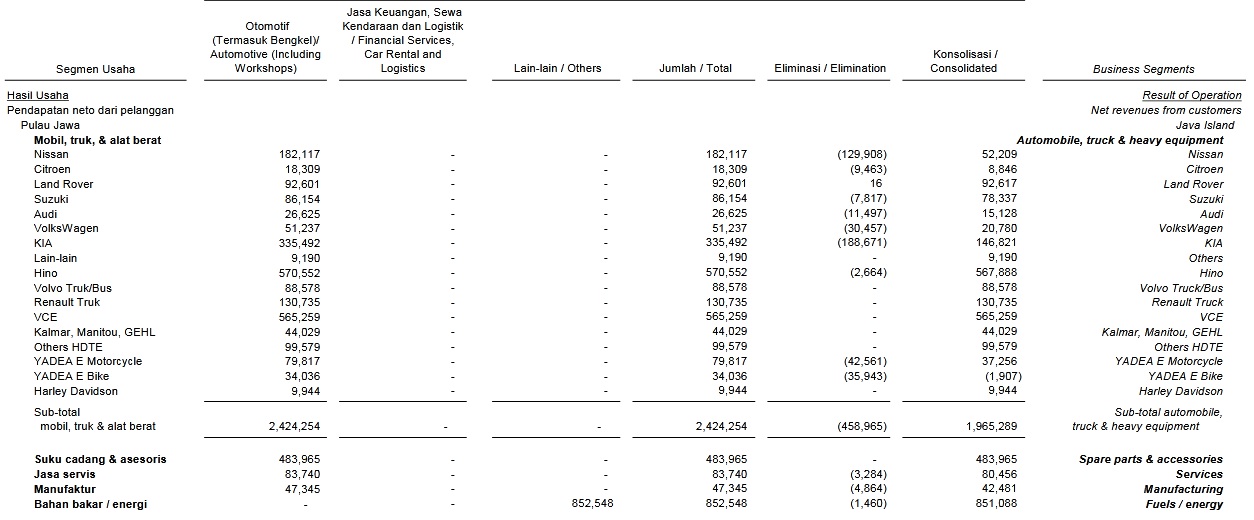
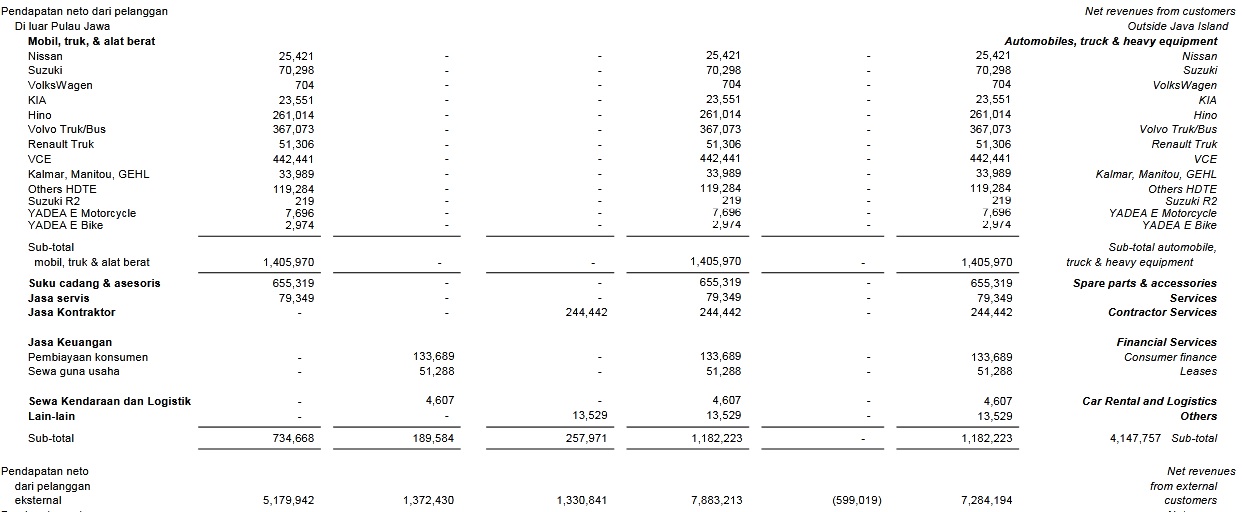
Sekilas penjualan VCE atau Volvo Construction Equipment (VCE) menjadi penyumbang terbesar.
Sayangnya kenaikan pendapatan yang tipis disusul kenaikan beban pokok pendapatan walopun tipis atau naik 1.2% dari Rp 5.78 triliun menjadi Rp 5.85 triliun sehingga laba kotor turun 1% dari Rp 1.44 triliun menjadi Rp 1.42 triliun.
Sampe laba kotor masih wajar.
Namun bencana di kuartal 1 dimulai dimana akumulasi :
- kenaikan beban penjualan dari Rp 445.7 miliar menjadi Rp 482.9 miliar
- penurunan pendapatan operasi dari Rp 210.3 miliar menjadi Rp 141.5 miliar
- kenaikan beban keuangan dari Rp 482.6 miliar menjadi Rp 577.6 miliar
Membuat laba bersih IMAS di Q1 2024 tersisa Rp 14.6 miliar dari Rp 178.4 miliar atau mengalami penurunan 91.8%. Disisi EPS menurun dari Rp 44.6 menjadi Rp 3.6.
Sekadar informasi bahwa NPM IMAS juga relatif tipis. Imbasnya tentu saja untuk dividen dipastikan minimal.

Kabar buruk dimana emiten bukan pengendali utama bisnis adalah adanya laba yang harus diberikan kepada non pengendali. Hal ini terjadi juga di IMAS dimana laba IMAS sesungguhnya Rp 53.5 miliar. Namun non pengendali mendapat Rp 38.8 miliar.
Kinerja Saham
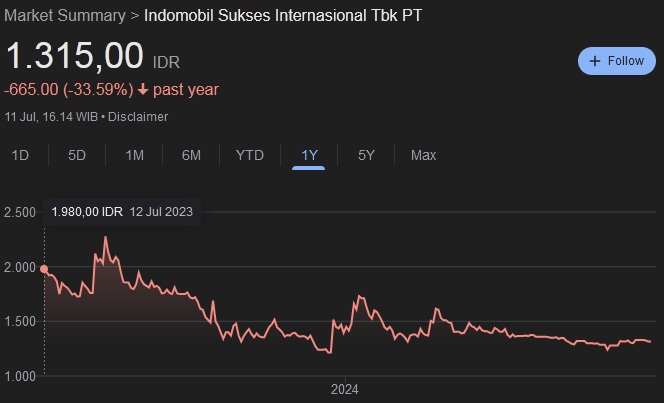
Sebenarnya kinerja IMAS dalam 1 tahun ini sudah dalam fase downtrend. Kemudian diperparah dengan kondisi kinerja perusahaannya yang mengalami kontraksi laba bersih 91%.
Seperti kita tau bahwa penurunan harga saham bisa menjadi baik bisa menjadi buruk. Namun melihat IMAS sepertinya cenderung ke arah yang negatif.
Harga Wajar IMAS Q1 2024
Jika menggunakan EPS 15 dan Book Value 3291 maka harga wajar saham IMAS menurut Graham Number sebesar 1054 berbanding dengan harga sekarang Rp 1315 (Penutupan tanggal 11 Juli 2024).
Artinya IMAS sudah sedikit overvalue.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Ada yang menarik dimana Book value IMAS mencapai Rp 3291.
Jika kita menelusuri bagian aset IMAS lebih banyak piutang baik piutang usaha, piutang pembiayaan maupun piutang lain-lain. Angka piutang ini jauh lebih banyak dibanding kasnya.
Dengan demikian menurut kami aset IMAS kurang begitu berkualitas.
Trus kok bisa asetnya kurang berkualitas tetapi book valuenya sangat tinggi bahkan jauh lebih tinggi dibanding harga wajarnya.
Jawabannya karena jumlah lembar saham yang beredar sebagai pembagi book value sangat sedikit dibanding dengan total equitynya.
Bandingkan dengan emiten lain seperti MPMX dimana equitynya Rp 6.28 triliun dan lembar saham yang beredar ada kisaran 4.4 miliar sehingga book valuenya hanya 1408.
Atau PWON dengan equity kisaran Rp 19 triliun tetapi lembar sahamnya ada 48.1 miliar.
IMAS dengan equity Rp 13.1 triliun hanya dibagi ke 3.9 miliar
Artinya tidak semua yang book valuenya lebih tinggi dibanding harga sahamnya layak investasi. Baca selengkapnya Mengulik Book Value & TIDAK Semua Saham Undervalue Layak Investasi
Kesimpulan
Kondisi perusahaan biasa saja cenderung harus berhati-hati utamanya untuk investor pemula, kinerja perusahaan tertekan akibat beban-beban dan kinerja saham downtren (1 year).
Value : Tidak
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Tidak
Harga Beli/Jual IMAS
Kondisi perusahaan yang biasa saja serta didukung oleh kinerja perusahaan yang turun membuat harga saham IMAS sudah turun 33.5% dari harga tahun lalu. Harga per tanggal 11 Juli 2024 sebesar Rp 1315.
Apakah artinya memberi peluang?
Bisa iya bisa tidak.
Namun sesuai apa yang kami tulis di atas, kami lebih baik mencari saham lain dibanding IMAS.