
CPRO : Akibat Hutang, Iklan Dan Tren Kinerja Perusahaan

Artikel ini merupakan INSIGHT Premium dari Stock Guide ID.
Jika berkenan boleh lo memberikan tip melalui link TIP Stock Guide ID
Nantikan INSIGHT Premium lainnya ya
=====
Kemaren saya membahas saham CPRO karena melihat pertanyaan seseorang di Telegram. Saat saya kulik sedikit di artikel ini CPRO Q1 2023 : Laba Bersih Naik 11% Karena Selisih Kurs & Risk Yang Kudu Diperhatikan ada berbagai diskusi yang menarik seperti progres CPRO akan meningkat pesat jika penjualan naik hingga 25% dan EBITDA atau laba sebelum pajak naik 15%.
Disisi lain ada yang membahas tentang ekuitasnya yang saat ini ekuitas milik pengendali sudah positif dan lain sebagainya.
Saya kemudian tertarik untuk menelusuri lebih lanjut karena secara harga memang undervalue, tetapi adanya hutang jangka pendek yang relatif besar membuat saya mewanti-wanti untuk lebih memperhatikna risk dibanding mengejar rewardnya.
Dan berikut sedikit analisa tentang CPRO yang saya ambil datanya dari tahun 2017 hingga Q1 2023. Semua datanya bisa dilihat disini CPRO
Berikut tabel CPRO dari sisi
- aset
- hutang bank jangka pendek
- total hutang
- ekuitas pengendali
- saldo laba yang belum ditentukan penggunaannya
- penjualan
- laba kotor
- laba usaha
- beban keuangan
- laba bersih
- GPM dan NPM
Sekadar informasi tabelnya akan lebih nyaman dibuka di pc/laptop ya.
| Q4 2023 | Q1 2023 | Q4 2022 | Q4 2021 | Q4 2020 | Q4 2019 | Q4 2018 | Q4 2017 | |
|---|---|---|---|---|---|---|---|---|
| ASET | 6,740 | 6,740 | 6,833 | 6,444 | 6,326 | 6,000 | 6,572 | 7,008 |
| Hutang BANK Jangka Pendek | 1,022 | 1,022 | 983 | 1,129 | 1,175 | 1,359 | 1,465 | 1,366 |
| Total Hutang | 3,443 | 3,443 | 3,651 | 3,570 | 5,618 | 5,670 | 5,898 | 8,787 |
| Ekuitas pengendali | 3,294 | 3,294 | 3,179 | 2,871 | 705 | 327 | 672 | (1,773) |
| Saldo Laba Belum Ditentukan | (3,633) | (3,633) | (3,748) | (4,130) | (6,366) | (6,735) | (6,376) | (8,136) |
| Penjualan | 8,552 | 2,138 | 8,242 | 8,028 | 7,573 | 7,175 | 7,390 | 6,575 |
| Pakan | 6,992 | 1,748 | 6,805 | 6,409 | 5,969 | 5,732 | 5,615 | 5,084 |
| Produk Makanan | 1,328 | 332 | 1,224 | 1,322 | 1,298 | 1,133 | 1,367 | 1,156 |
| Benur | 204 | 51 | 194 | 276 | 265 | 257 | 346 | 234 |
| Lain-lain | 16 | 4 | 17 | 19 | 40 | 52 | 59 | 100 |
| Laba Kotor | 1,536 | 384 | 1,644 | 1,494 | 1,345 | 1,341 | 1,234 | 1,160 |
| Laba Usaha | 704 | 176 | 805 | 817 | 618 | 400 | 352 | (1,019) |
| Beban Keuangan | 208 | 52 | 444 | 430 | 397 | 392 | 390 | 385 |
| Laba Bersih | 460 | 115 | 373 | 2,208 | 380 | (349) | 1,722 | (2,627) |
| EPS | 8 | 2 | 6 | 37 | 6 | (6) | 34 | (65) |
| GPM | 17.96 | 17.96 | 19.95 | 18.61 | 17.76 | 18.69 | 16.70 | 17.64 |
| NPM | 5.38 | 5.38 | 4.53 | 27.50 | 5.02 | -4.86 | 23.30 | -39.95 |
| Iklan, promosi | 80 | 20 | 49 | 23 | 31 | 27 | 43 | 47 |
Hutang CPRO
Pembahasan dimulai dari hutang dulu karena akibat hutang inilah CPRO melakukan aksi korporasi dan berimbas ke ekuitasnya/
Hutang bank jangka pendek sebenarnya cukup besar jika dibandingkan dengan total asetnya. Namun jika melihat trend sejak 2017 berada di kisaran Rp 1.3 triliun artinya memang hal tersebut wajar. Cuma imbasnya tentu saja CPRO harus membayar beban keuangan yang cukup signifikan berkisar Rp 400 miliar per tahun.
Bagaimana yang tidak wajar? Ketika tiba-tiba hutangnya besar.
Karena hutang inilah CPRO sudah 2x melakukan restrukturisasi hutang di tahun 2018 dan tahun 2021.
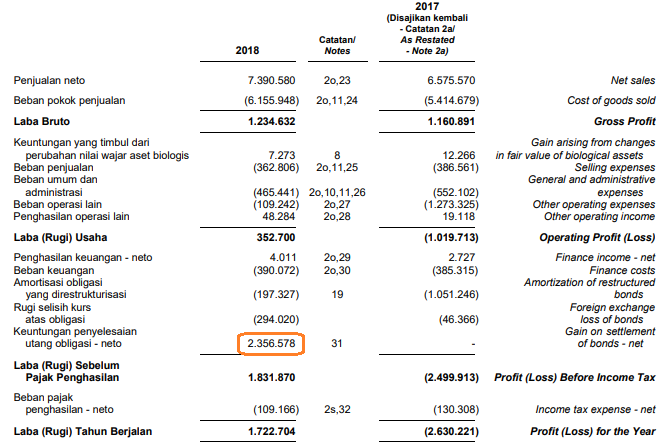
Di tahun 2018, CPRO mendapatkan keuntungan penyelesaian utang obligasi senilai Rp 2.3 triliun.
Akhir November dan awal Desember lalu, CPRO menggelar Rapat Umum Pemegang Saham Luar Biasa (RUPSLB). Rapat tersebut telah merestui rencana restrukturisasi utang.
Total utang obligasi CPRO akan dipecah menjadi dua. Utang sebesar US$ 145,75 juta akan dibayarkan lewat penerbitan obligasi dengan suku bunga 8% dan berakhir di 2022. Sedangkan sebanyak US$ 185,25 juta sisanya akan ditukar dengan saham perseroan yang akan diterbitkan lewat skema non-HMETD, dengan porsi saham baru maksimal 23%.
Sumber : https://investasi.kontan.co.id/news/central-proteina-prima-restrukturisasi-utang-2018
Dan di tahun 2021 CPRO juga melakukan hal yang sama
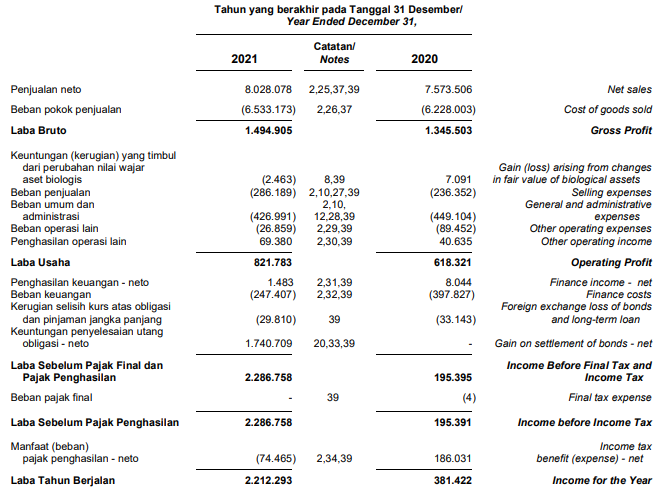
Perseroan membukukan keuntungan penyelesaian utang obligasi seniliai Rp1,74 triliun. Pos ini nihil di tahun 2020.
Keuntungan itu berasal dari penyelesaian penataulangan Senior Facilties Agreement (SFA) Tranche A dan Tranche B pada tanggal 23 September 2021.
Dari penataulangan utang itu, terdapat selisih antara fasilitas jangka panjang Tranche A senilai USD51,513 juta, dengan utang obligasi dan bunga obligasi ditangguhkan sebesar USD162,46 juta, utang bunga obligasi yang belum dibayarkan sebesar USD25,99 juta, denda atas keterlambatan pembayaran pokok dan bunga utang obligasi senilai USD2,738 juta, serta biaya yang dikeluarkan untuk mendapatkan SFA senilai USD17,553 juta sebagai keuntungan dari penghapusan utang sebesar USD122,13 juta.
Dampaknya, perseroan mencatatkan laba sebelum pajak final senilai Rp2,286 triliun, atau melonjak 1.072 persen dibandingkan tahun 2020 yang tercatat sebesar Rp195,39 miliar.
Sumber : https://pasardana.id/news/2022/4/30/hapus-utang-usd122-juta-cpro-raih-laba-rp2-2-triliun-pada-tahun-2021/
Karena 2 aksi ini hutang CPRO di tahun 2017 berada di kisaran Rp 8.7 triliun berubah menjadi hanya Rp 3.6 triliun di tahun 2022.
Akibatnya adalah ekuitas pengendali yang di tahun 2017 masih negatif di angka minus 1.7 triliun dan di tahun 2022 sudah positif 3.1 triliun. Apakah artinya sudah baik? Jika hanya melihat positif dan negatifnya tentu saja iya tetapi cara menjadi positif itu karena melakukan 2x restrukturisasi hutang.
Di tahun 2017 lembar saham yang beredar 40 miliar dan di tahun 2022 sudah berada di angka 59 miliar.
Dari sisi saldo laba yang belum ditentukan penggunaannya juga minus walopun memang ada perbaikan. Di tahun 2017 masih minus Rp 8.1 triliun dan di tahun 2022 sudah menjadi minus 3.7 triliun
Menurut saya ekuitas yang negatif kemudian menjadi positif karena restrukturisasi hutang bukanlah hal istimewa karena bukan berasal dari laba perusahaan dalam menjalankan aktivitasnya. Berbeda dengan MLIA yang pelan-pelan mengubah saldo labanya dari minus menjadi surplus dan akhirnya membagikan dividen MLIA : Kinerja Laba Rugi Yang Perlu Diketahui Serta Fakta Dibalik Dividen
Kinerja CPRO
Jika membayar hutang harus menggunakan mekanisme restrukturisasi apakah artinya kinerjanya tidak bagus?
Sekarang kita melihat dari sisi penjualan sejak tahun 2017.
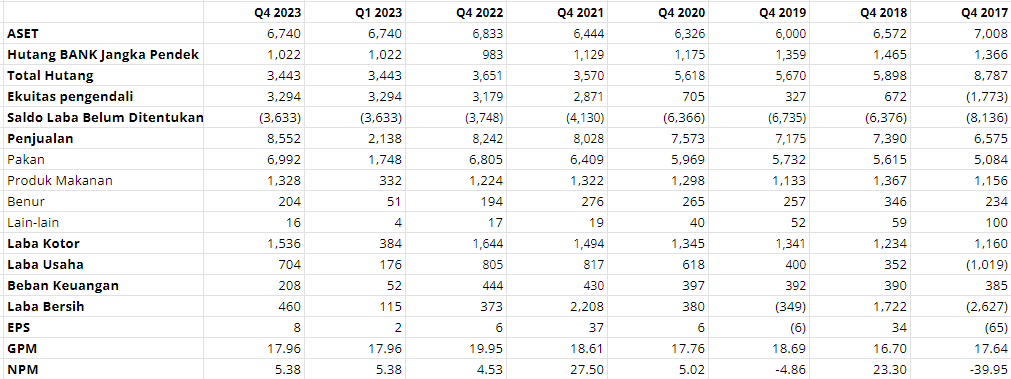
Penjualan di tahun 2017 berada di kisaran Rp 6.5 triliun dengan penyumbang terbesar dari sisi pakan di angka Rp 5 triliun diikuti produk makanan Rp 1.1 triliun.
Di tahun 2018 naik cukup signifikan dengan total penjualan Rp 7.3 triliun yang kenaikan tertingginya ditopang oleh produk pakan Rp 5.6 triliun.
Di tahun 2019 mengalami penurunan menjadi Rp 7.1 triliun yang diakibatkan menurunnya produk makanan dan di tahun 2020 dimana pandemi melanda CPRO malah mengalami kenaikan yang cukup signifikan menjadi Rp 7.5 triliun. Kabar gembiranya produk makanan yang di tahun 20219 menurun, di tahun 2019 mengalami kenaikan.
Untuk produk pakan tetap mengalami kenaikan.
Bagaimana kabar penjualan CPRO di tahun 2021 dan 2022 setelah pandemi.
Tahun 2021 menjadi Rp 8 triliun dengan produk pakan Rp 6.4 triliun dan di tahun 2022 menembus Rp 8.2 triliun dengan produk pakan Rp 6.8 triliun. Namun sayangnya produk makanan justru hanya mencetak penjualan Rp 1.2 triliun.
Nah kabar baiknya lagi adalah di Q1 2023 CPRO sudah mencetak penjualan Rp 2.1 triliun dengan produk pakan Rp 1.7 triliun. Jika disetahunkan maka potensi penjualan CPRO menjadi Rp 8.5 triliun dan produk pakan Rp 6.9 triliun.
Artinya jika menggunakan rumus CAGR tingkat pertumbuhan penjualan CPRO per tahun berada di kisaran 5% (Koreksi jika salah ya)
Tidak istimewa namun progresnya lumayan baik.
CPRO benar-benar ditunjang oleh produk pakan yang kenaikannya sejak tahun 2017 berada di angka Rp 5 triliun dan di tahun 2022 menjadi Rp 6.8 triliun.
Penjualan sudah berprogress, sayangnya karena beban-beban laba bersih CPRO relatif naik turun.
Sejak tahun 2017 laba bersih CPRO tidak terlalu stabil dan mungkin kita tidak akan menggunakan laba bersih sebagai acuan tetapi menggunakan laba usaha.
Laba usaha CPRO sejak 2017 mengalami kenaikan yang cukup signfikan dimana tahun 2017 masih mencatat minus Rp 1 triliun dan di tahun 2022 sudah mencatat laba usaha Rp 805 miliar.
Dan karena restrukturisasi hutang itu di tahun 2021 dan 2022 CPRO membayar beban keuangan di kisaran Rp 290 miliar. Turun kisaran Rp 100 miliar jika dibanding tahun-tahun sebelumnya.
Ada 1 data yang menarik juga yang perlu dipertimbangkan yaitu terkait dengan biaya iklan dan promosi. Dimana sebelum pandemi berada di angka Rp 48an miliar dan per Q1 2023 biaya promosi yang dikeluarkan sudah mencapai RP 20miliar yang jika disetahunkan paling tidak Rp 80 miliar.
Kesimpulan
Rata-rata kinerja penjualan CPRO tumbuh 4.5 hingga 5.8%.
Jika menggunakan EPS 8 dan Book Value 56 maka harga wajar saham CPRO menurut Graham Number sebesar 99 berbanding dengan harga sekarang Rp 55.
Artinya CPRO masih undervalue.
Menarik menunggu kinerja CPRO dari sisi penjualan yang ditopang dengan biaya iklan yang cukup signifikan serta di bawah naungan Charoen Pokphand Group, apalagi budaya memelihara hewan juga sedang naik (Di Jogja Pet Shop tumbuh sangat signifikan)
Namun sekali lagi tetap dipantau hutang CPRO ya dan sepertinya lupakan dulu tentang dividen


