Membahas ROE UNVR Yang Tembus Di Atas 100%. Apakah Seistimewa Itu?

Artikel ini merupakan INSIGHT Premium dari Stock Guide ID.
Jika berkenan boleh lo memberikan tip melalui link TIP Stock Guide ID
Nantikan INSIGHT Premium lainnya ya
=====
ROE atau return on equity merupakan salah satu rasio yang digunakan oleh para investor untuk melihat kinerja sebuah perusahaan.
Semakin tinggi nilai ROEnya maka semakin baik.
Bahkan ada yang menjadikan ROE sebagai salah satu indikator pembanding untuk PBV. Contohnya adalah
1. Jika ROEnya 10%, maka PBV wajarnya 1
2. Jika ROEnya 20% maka PBV wajarnya 2
3. Jika ROEnya 30% maka PBV wajarnya 3
Nah di artikel ini, kami akan membedah ROE lebih dalam dengan contoh sahamnya agar bisa langsung belajar.
Apa contoh sahamnya?
Tentu saja UNVR Q1 2024. salah satu emiten yang ROEnya selalu di atas 100%. Kok bisa ya
A. Pengertian ROE (Return on Equity)
Pengertian ROE adalah jumlah pendapatan bisnis bersih per dana investor yang masuk.
ROE berfungsi sebagai rasio profitabilitas yang memberi pandangan ke investor mengenai seberapa efektif dan efisien perusahaan menggunakan modal dari para investor (ekuitas).

Sumber : https://ajaib-wp-s3-artifact.s3.ap-southeast-1.amazonaws.com/prd/wp-content/uploads/2021/02/ROE.jpg
B. Faktor yang mempengaruhi ROE
Di atas sudah dijelaskan bahwa unsur yang ada di dalam ROE adalah laba bersih dan ekuitas.
Sekarang kita pecah lagi tentang laba bersih dimana secara umum unsur laba bersih adalah
1. Penjualan
2. Beban pokok pendapatan
3. Beban-beban (beban administrasi, beban keuangan, selisih kurs dll)
4. Pendapatan lain-lain
5. Pajak
Laba bersih sangat tergantung dengan naik turunnya kelima hal di atas.
Dan sekarang unsur pembentuk dari ekuitas adalah aset – hutang.
Secara umum unsur aset adalah kas, piutang, persediaan, aset tetap dll.
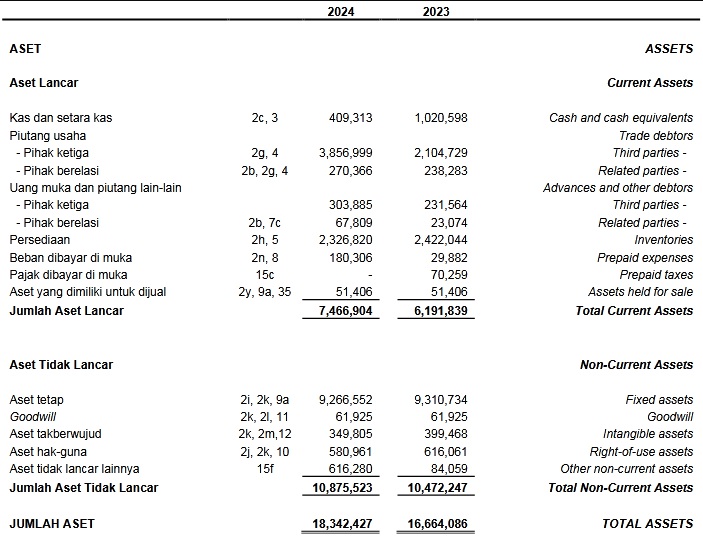
Berikut unsur aset yang ada di UNVR
Sedangkan unsur hutang adalah hutang jangka pendek maupun jangka panjang, utang usaha dll.
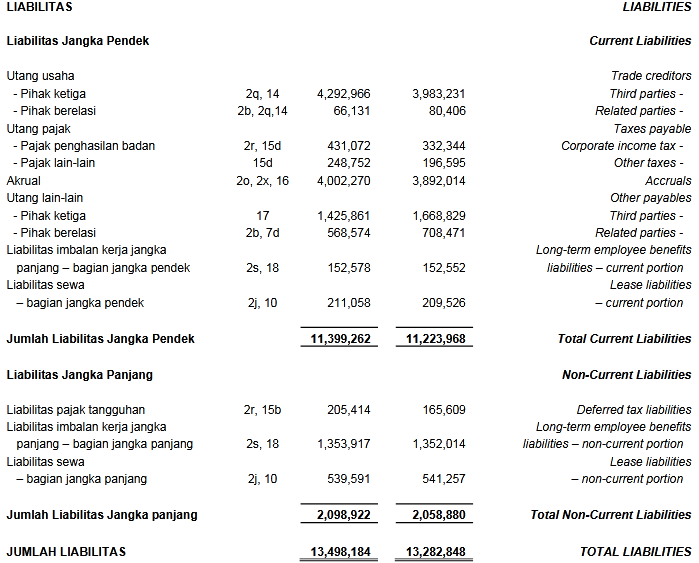
Berikut unsur penyusun hutang dari UNVR
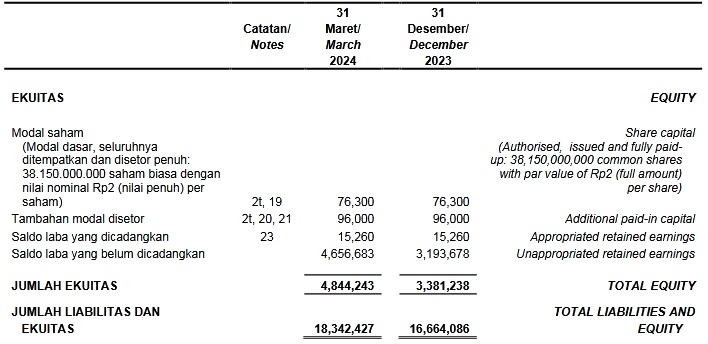
Dan berikut catatan ekuitas dari UNVR di Q1 2024
Pembahasan tentang apa saja unsur aset dan hutang bisa dibaca di artikel berikut Mengulik Book Value & TIDAK Semua Saham Undervalue Layak Investasi
Di artikel itu juga dijelaskan bahwa tidak semua saham yang PBVnya kecil layak investasi.
C. Kelemahan ROE dan Sarannya
Nah sekarang kita masuk ke segmen yang jarang orang bahas di web-web atau di forum-forum tentang kelemahan ROE.
Kita sudah mengetahui tentang unsur ROE yaitu aset, hutang, ekuitas, laba bersih.
Kelemahan dari ROE ini adalah
1. Kita tidak bisa mengetahui kualitas dari aset maupun hutangnya.
Ada aset yang isi terbesarnya hanya kas.
Ada aset yang isinya hanya piutang usaha dan belum jatuh tempo sehingga berpotensi membuat emiten untuk berhutang ketika ingin terus beroperasi.
Ada aset yang isi terbesarnya adalh persediaan.
Dari sisi hutang juga tidak akan terlihat padahal ada emiten yang isi hutangnya hanya beban akrual.
Atau isi hutangnya hanya utang usaha saja.
Disisi lain ada emiten yang isi hutangnya adalah hutang jangka pendek, hutang obligasi dst.
2. Kita tidak bisa melihat kinerja laba rugi emiten secara umum.
ROE unsur utamanya adalah laba bersih dan ekuitas.
Disini rumusnya adalah perbandingan sehingga apabila laba bersih turun dan ekuitas turun maka ROEnya tetap.
Kita tidak tau apakah penjualannya turun atau tidak
Apakah laba bersih sudah dibantu pendapatan lain-lain atau tidak
Atau sebaliknya apakah laba bersihnya turun karena “hanya” terkena laba selisih kurs dll.
3. Kurang valid ketika digunakan untuk indikator emiten yang sektornya naik turun.
Sekali lagi bahwa ROE faktornya adalah ekuitas dan laba bersih.
Jika digunakan untuk emiten yang berada di sektor komoditas dimana laba bersih meningkat secara gila-gilaan maka ROE terlihat tinggi.
Disisi lain jika sektornya sedang ambyar maka ROEnya akan rendah.
Bagaimana sarannya?
Saya selalu mengatakan hal utama untuk memvalidasi emiten itu dari sisi
1. Kualitas aset dan hutang
Aset dan hutang adalah mencerminkan kondisi perusahaan.
2. Penjualan
Penjualan adalah hal pertama untuk melihat kinerja perusahaan.
Jika penjualan naik seharusnya laba bersih naik. Jika penjualan naik tetapi laba bersih turun maka lapkeu harus dibaca lebih seksama.
D. Contoh Kasus UNVR
Nah sekarang kita akan masuk ke pembahasan emiten yaitu UNVR periode Q1 2024.
Berikut aset UNVR
Penyusun aset terbesar berasal dari aset tetap (ini sudah pasti karena UNVR sebuah pabrik), piutang usaha dan persediaan.
KIta hanya membahas tentang piutang usaha dan persediaannya.
Piutang usaha adalah kondisi dimana kita memberikan produk ke orang lain tetapi orang lain belum langsung membayar ke kita.
Piutang usaha bagus jika masuknya lancar. Jika piutang usaha jatuh temponya lama maka harus kita perhatikan dari sisi cash conversion cyclesnya. Baca selengkapnya disini ya Days Sales Outstanding (DSO)
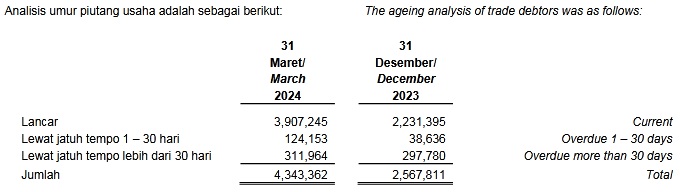
Kualitas piutang usaha UNVR termasuk istimewa dimana uang Rp 3.9 triliun berputar hanya kurang dari 1 bulan.
Berikutnya adalah persediaan.
Persediaan bagus jika cepat dijual dan emiten mendapat uang kas. Persediaan buruk jika memang produknya tidak laku sehingga mau tidak mau emiten harus mempunyai gudang untuk menyimpan produk-produknya.
Terkait persediaan ini tentu saja harus melihat sektornya karena ada sektor dimana persediaan sangat cepat keluar. Ada yang memang butuh waktu beberapa bulan.
Tapi tenang saja, teman-teman bisa membaca secara detail di artikel berikut Days Inventory Outstanding (DIO)
Berapa lama persediaan UNVR bisa menjadi kas?
Rumusnya (Persediaan / COGS) x Jumlah hari dalam periode
= 2,326,820,000,000 / 5,046,838,000,000 x 90 (1 kuartal)
= 41.4 hari/ 42 hari.
Sangat cepat kan. Iyalah apalagi kalo didiskon harga jualnya.
Berarti aset dari UNVR memang istimewa.
Sekarang lanjut ke hutang.
Penyusun hutang UNVR terbesar yaitu
1. Hutang usaha.
Hutang usaha adalah dimana kita membeli produk orang lain tapi belum dibayar.
Belum dibayar disini bisa bermacam-macam maknanya ya
- Orang lain memang percaya dengan kemampuan kita
- Kitanya memang tidak punya uang jadi belum bisa bayar cash di awal.
Bagaimana dengan UNVR?
Ada 1 rumus namanya Days Payable Outstanding (DPO) yang menghitung kemampuan emiten membayar utang usahanya.
DPO = (Utang usaha / COGS) * Periode
= (4,292,966,000,000 + 66,131,000,000) / 5,046,838,000,000 x 90 (1 kuartal)
= 77.7 atau 78 hari
Sangat lancar kan. Bahkan sebenarnya UNVR sudah punya kas duluan tapi entar aja deh bayarnya karena melihat persediaan menjadi kas hanya butuh 42 hari.
Untuk hutang lain-lain UNVR senilai Rp 1,425,861 hanyalah operasional tapi belum dibayar saja. Teman-teman bisa baca langsung di LKnya ya.
Bagaimana dengan beban akrual dan beban liabilitas imbalan jangka panjang?
Beban akrual adalah beban yang dalam laporan keuangan yang belum dilunasi. Accrued expense adalah biaya dalam laporan keuangan milik perusahaan yang belum dilunasi. Dalam laporan keuangan, accrued expense ini bisa membantu perusahaan untuk membuat proyeksi finansial di masa depan.
Jadi kaya sudah dihitung total pengeluarannya tapi belum dibayar seperti perkiraan gaji, perkiraan biaya2 dsb.
Trus apa itu liabilitas imbalan jangka panjang adalah imbalan kerja yang jatuh tempo lebih dari 12 bulan setelah akhir periode pelaporan saat pekerja memberikan jasanya.
Artinya kualitas hutang UNVR istimewa.
Nah sekarang masuk ke bagian ekuitas UNVR.
Rumus ekuitas adalah aset dikurangi hutang.
= 18,342,427 – 13,498,184
= 4,844,243
Kenapa ekuitas atau modal UNVR terbilang kecil? Karena UNVR menggunakan kemampuan utang usahanya untuk mendapatkan produk.
Contoh paling gampang untuk UNVR menurut kami adalah ibu-ibu penjual snack di pagi hari atau sebut saja Uni Vira.
Uni Vira itu “hanya” bermodal meja saja yang letaknya di pinggir jalan ramai. Kemudian Uni Vira menulis menerima penitipan snack dan orang-orang akan menitip snacknya ke Uni Vira untuk dijualkan.
Pagi berikutnya ibu-ibu yang jual sembari nitip sembari mengambil uang dari Uni Vira.
Kebayang kan? Modal meja tapi transaksi bisa jutaan per hari.
Sekarang masuk ke bagian laba bersih.
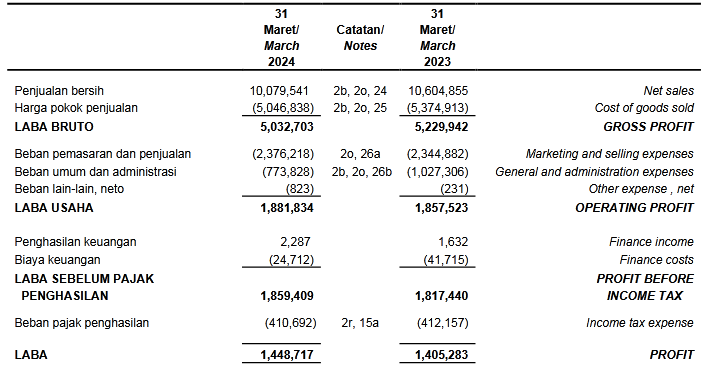
Catatan saja laporan laba rugi UNVR sangat sederhana dan sangat mudah dipahami padahal ada transaksi menyentuh Rp 10 triliun per kuartal.
Bisa terlihat bahwa dengan modal atau ekuitas Rp 4.8 triliun bisa menghasilkan laba bersih Rp 1.4 triliun.
Bahkan kalo kita lihat dengan modal Rp 4.8 triliun bisa mempunyai transaksi penjualan Rp 10 triliun.
Bahkan kalo kita mengetahui laporan Q4 2023 UNVR dimana ekuitasnya Rp 3,381,238 tetapi menghasilkan
– Penjualan Rp 38,611,401
– Laba bersih Rp 4,800,940
Emang sih UNI VIRA pandai betul memutar barang orang…hehehe.
Jadi kualitas aset, hutang dan ekuitas UNI VIRa eh UNVR SANGAT ISTIMEWA.
Tapi ternyata di sebelah meja Uni Vira ada penjual baru yang mejanya lebih bagus, lebih telaten berdagang, lebih lembut.
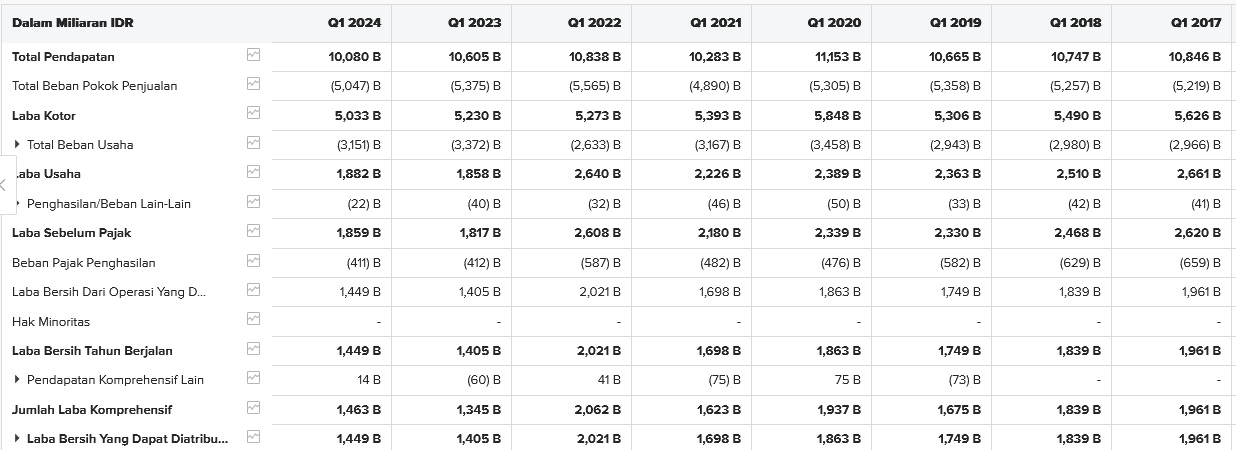
Dan tanpa sadar kinerja Uni Vira eh UNVR terus merosot
E. Kesimpulan
Jadi jika ingin menggunakan ROE sebagai indikator emiten perhatikan
1. Kualitas aset dan hutangnya
2. Kualitas laba bersihnya
3. Kinerja penjualannya.
Eh kalo ada yang tanya apakah sudah saatnya masuk ke UNVR? Baca disini aja ya UNVR Q1 2024 : Laba Bersih Naik 3%, Faktor ETS & Kabar Buruk Sejak 2017