INDF Q1 2024 : Laba Turun Karena Kurs Dan Harapan Untuk Pak Prabowo

Download LK INDF Q1 2024
Review LK INDF Q1 2024
- Kas NAIK dari Rp 28.57 triliun menjadi Rp 36.47 triliun
- Aset NAIK dari Rp 186.58 triliun menjadi Rp 198.31 triliun
- Liabilitas NAIK 9.54% dari Rp 86.12 triliun menjadi Rp 94.34 triliun
- Ekuitas NAIK dari Rp 59.19 triliun menjadi Rp 61.86 triliun
- Penjualan NAIK 0.8% dari Rp 30.54 triliun menjadi Rp 30.79 triliun
- Beban pokok pendapatan TURUN 3.69% dari Rp 21.05 triliun menjadi Rp 20.27 triliun
- Laba kotor NAIK 10.8% dari Rp 9.48 triliun menjadi Rp 10.51 triliun
- Laba bersih TURUN 36.36% dari Rp 3.84 triliun menjadi Rp 2.44 triliun atau dari EPS 438 menjadi 279
Kondisi Perusahaan
Kas INDF di periode Q1 2024 naik 27.64% dari Rp 28.57 triliun menjadi Rp 36.47 triliun. Faktor pengungkit kenaikan kas ini karena penurunan pembayaran ke pemasok, penurunan pembayaran hutang bank jangka pendek dan kenaikan penerimaan hutang bank jangka pendek.
Aset INDF naik dari Rp 186.58 triliun menjadi Rp 198.31 triliun. Tentu saja penopang utamanya kenaikan kas dan setara kas yang sudah dibahas di paragraf atas.
Ada hal unik dimana penyusun kas terbesar datang dari goodwill senilai Rp 56.35 triliun.
Berikut detail dari goodwill INDF

Untuk penjelasan masing-masing nama perusahaan bisa dilihat di no 1 bagian UMUM.
PCL sendiri adalah Pinehill Company Limited.
Penyusun kas terbesar no 2 yaitu aset tetap dan yang ketiga adalah uang kas.
Hutang INDF naik 9.54% dari Rp 86.12 triliun menjadi Rp 94.34 triliun. Penyusun hutang INDF terbesar ada hutang obligasi yang nilainya Rp 43.32 triliun dan hutang bank jangka pendek Rp 23.22 triliun.
Hutang obligasi ini digunakan untuk akuisisi Pinehill.
Ekuitas total INDF sebesar Rp 103.97 triliun namun ekuitas untuk pemilik entitas induk hanya Rp 61.86 triliun.
Kinerja Perusahaan
Penjualan INDF hanya naik sangat tipis 0.8% dari Rp 30.54 triliun menjadi Rp 30.79 triliun. Berikut detail penyumbang penjualan INDF
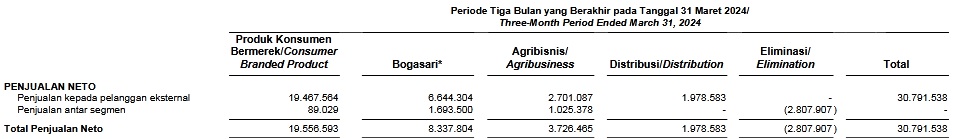
Segmen produk konsumen menjadi penyumbang terbesar. No2 yaitu Bogasari. Bogasari bisnis utamanya terkait tepung dan mungkin langsung menjual ke ICBP (Koreksi di kolom komentar ya jika salah. Saya belum membaca LK dari ICBP).
Kenaikan penjualan walaupun tipis yang diiringi penurunan COGS membuat laba kotor naik 10.8% dari Rp 9.48 triliun menjadi Rp 10.51 triliun
Namun beberapa faktor berikut
1. penurunan penghasilan keuangan dari Rp 2.27 triliun di Q1 2023 menjadi Rp 459.5 miliar di Q1 2024.
2. kenaikan beban keuangan dari Rp 779.4 miliar menjadi Rp 2.35 triliun
Untungnya 2 hal di atas bersifat selisih kurs saja.
Yang justru mengkhawatirkan adalah hutang obligasi di atas dimana penjualan obligasi bukan untuk Indonesia dan Amerika Serikat dan menggunakan standar Dollar.
Berikut statemen dari INDF di LK
Jika nilai tukar Rupiah terhadap mata uang asing menguat/melemah sebanyak 10% dengan semua variabel konstan,
laba sebelum beban pajak penghasilan untuk periode tiga bulan yang berakhir pada tanggal 31 Maret 2024 akan lebih tinggi/rendah sebesar Rp4.481.862 terutama sebagai akibat kerugian/keuntungan translasi kas dan setara kas,
piutang usaha, piutang bukan usaha, utang bank jangka pendek, cerukan, utang trust receipts, utang usaha, utang lain – lain pihak ketiga, dan utang jangka panjang yang terdiri dari utang bank dan utang obligasi.
Akibat dari selisih kurs ini membuat laba bersih turun 36.36% dari Rp 3.84 triliun menjadi Rp 2.44 triliun atau dari EPS 438 menjadi 279
Hal yang perlu diketahui adalah sebenarnya laba bersih INDF total adalah Rp 3.54 triliun namun untuk entitas induk hanya Rp 2.44 triliun.
Ngomongin kurs dimana saat LK Q1 2024 dibuat kurs yang digunakan Rp 15.853. Nah saat artikel ini dibuat tanggal 07 Juli 2024 kurs Dollar Rp 16.251 atau naik 2.5% artinya INDF terkena penurunan mencapai kisaran Rp 1.12 triliun. Koreksi ya jika salah…
Kinerja Saham

Dengan kinerja perusahaan yang turun karena selisih kurs tetapi kinerja sahamnya ambrol 15% membuat INDF memiliki peluang menarik.
Bahkan dalam 1 tahun terakhir INDF sempat berada di bawah Rp 6000 atau tepatnya Rp 5875.
Ada 2 sisi disini yaitu kenaikan INDF mencapai Rp 7500 karena murni kinerja atau hanyalah euforia.
Jika murni kinerja maka berharap INDF ke harga tersebut masih mungkin. Tetapi jika karena euforia sepertinya akan sulit.
Disisi yang lain penurunan harga saham Rp 5875 membuat div yield INDF 4.5%.
Harga Wajar INDF Q1 2024
Jika menggunakan EPS 1116 dan Book Value 7045 maka harga wajar saham INDF menurut Graham Number sebesar 13300 berbanding dengan harga sekarang Rp 6125.
Artinya INDF masih sangat undervalue.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Namun faktor aset yang didalamnya ada Goodwill juga sebaiknya diperhatikan. Karena goodwill inilah sesuatu bisa menjadi barang mahal. Contoh hanya ada kata SALIM terus beberapa saham langsung naik signifikan…Hehehe…itu contoh sederhana ya.
Kesimpulan
Kondisi perusahaan cukup istimewa, kinerja perusahaan biasa saja dan kinerja saham downtren (1 year).
Value : Ya
Growth : Ya
Dividen : Tidak
Core : Ya
Stock Guide : Beli
Harga Beli/Jual INDF
Kondisi dan kinerja perusahaan yang masih OK ditunjang kinerja saham yang sedang downtren membuat INDF menurut kami layak beli.
Apalagi jika target dividen yield minimal 5% tercapai. Opsinya ada 2 ya. Dividen naik atau kinerja sahamnya yang turun.
Masuk di harga maksimal Rp 6200 dan berharap naik ke Rp 6500 bisa saja tetapi sepertinya kok terlalu kecil yak…
Berharap ke 7000? Sepertinya jika dollar masih tinggi agak berat.
Opsinya yang diperpanjang masa holdnya dengan harga beli maksimal Rp 6200 dan target ke Rp 7000.
Eh ada 1 lagi pengharapan yaitu Presiden terbaru kita. Semoga dengan presiden baru dollar bisa turun ke Rp 14.000 dan INDF mendapat kenaikan laba Rp 4.4 triliun.