ALDO : Bisa Masuk Watchlist?

Artikel ini merupakan INSIGHT Premium dari Stock Guide ID.
Jika berkenan boleh lo memberikan tip melalui link TIP Stock Guide ID
Nantikan INSIGHT Premium lainnya ya
=====
Resesi menjadi cerita mencekam bagi para investor yang “peduli” dengan resesi.
Bagi yang tidak maka hal tersebut hanyalah seperti siklus seperti halnya cuaca kadang panas, kadang hujan.
Layaknya cuaca, siklus komoditas disinyalir sudah mau berakhir dan para investor ini rame-rame mencari sektor apa yang akan “manggung” setelah era komoditas.
Setelah properti bukannya naik malah melempem, orang-orang bergeser ke arah FMCG atau sektor consumer.
Namun kita bisa mengikuti langsung atau mengikuti tetapi yang searah dengannya.
Adalah sebuah perusahaan yang bisnisnya justru membuat kertas sebagai pembungkus makanan dll dan nyatanya konsumen dari perusahaan ini adalah para raksasa juga.
Dengan target revenue yang tidak main-main di tahun 2023 yaitu kisaran 70%, apakah ALDO ini layak kita lirik?
Simak selengkapnya.
A. SEKILAS INFO
ALDO atau Alkindo Naratama Tbk adalah perusahaan yang bergerak di bidang pembuatan produk kertas jadi dan bahan kimia.
Perusahaan menghasilkan berbagai ukuran dan bentuk produk kertas yang dapat dikonversi, seperti inti kertas, tabung kertas, papan honeycomb dan edge protector (lembaran kertas perlindung sudut untuk produk-produk seperti kaca, marmer, peralatan elektronik dan lain-lain).
Fasilitas manufakturnya berada di Padalarang, Indonesia. Melalui anak perusahaannya PT Swisstex Naratama Indonesia, juga bergerak dalam bidang distribusi bahan kimia untuk tekstil dan benang.
Berapakah persentase masing-masing dari 2 segmen bisnis ini? Disimak terus ya
Seperti disinggung di awal bahwa ALDO lumayan berani membuat target yaitu kenaikan revenue hingga 76% untuk tahun 2023 dengan alasan bertambahnya mesin kertas coklat berbahan daur ulang (recycled brown paper) pada anak usaha perseroan, PT Eco Paper Indonesia.
Alkindo Naratama sedang mengembangkan mesin kedua dengan kapasitas 500 ton per hari. Saat ini Eco Paper memiliki satu mesin produksi dengan kapasitas 250 ton per hari untuk produk kertas coklat berbahan daur ulang.
Selain bertambahnya kapasitas produksi, perseroan juga optimistis peningkatan kinerja pada masa mendatang didukung oleh semakin terbukanya pasar produk daur ulang. Setelah pandemi, permintaan terbesar pada produk kertas daur ulang berasal dari Fast Moving Consumer Good (FMCG) dan e-commerce.
Untuk tahun 2022 ini, ALDO menargetkan penjualan hingga akhir 2022 naik 30 persen dari tahun 2021 dan target laba bersih meningkat sebesar 40 persen. Sepanjang semester I/2022, ALDO membukukan pendapatan Rp 767,2 miliar, naik 14,5 persen secara tahunan ditopang oleh konversi kertas dan segmen polimer.
Dari sisi produk, ALDO juga meluncurkan produk unik yaitu hexa wrap.
Bagi teman-teman yang sering jual beli online maka akan tahu tentang plastik yang digunakan agar barang yang kita beli atau jual tidak mudah pecah yaitu buble wrap.
Buble wrap ini bahan dasarnya adalah plastik dan ALDO membuat inovasi hexa wrap adalah produk berkelanjutan dari ALDO sebagai alternatif bubble wrap berbentuk struktur sarang lebah yang terbuat dari kertas coklat (recycled paper) sebagai solusi perlindungan dalam mengemas pengiriman barang terutama untuk pasar e-commerce.
B. KINERJA KEUANGAN
Tak afdol rasanya kalo membahas suatu saham tidak membahas laporan keuangannya walopun memang sudah ada beberapa investor yang bilang bahwa lap keu merupakan data masa lalu.
Tapi bagi saya justru uniknya disini karena kadang market itu lupa kalo ada mutiara tapi harganya masih berada di jurang.
Cukup dilihat ulang lapkeunya dan ternyata mutiara maka tinggal nunggu waktu saja mutiara itu diangkat dan dipoles.
Kembali ke ALDO ya.
Yang pertama akan dibahas terkait EPS sebagai bottom line dari kinerja keuangan.
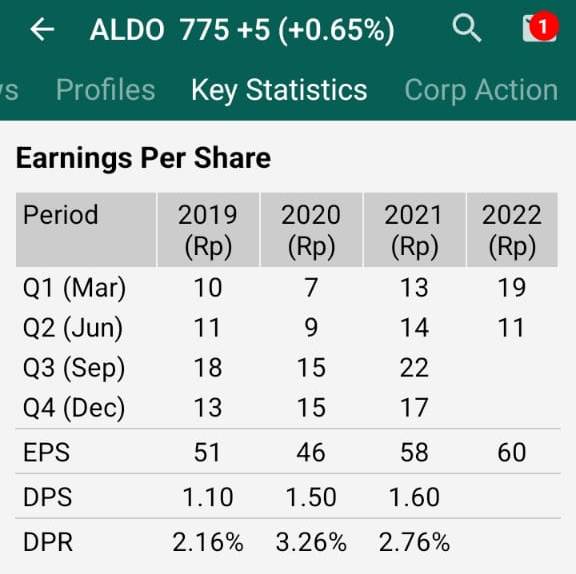
Sepintas terlihat bahwa ALDO layak masuk sebagai saham growth stock karena kinerja EPSnya terus meningkat minus tahun 2020 dimana ada pandemi.
Bahkan di tahun 2021 langsung bisa mencetak laba dan mengungguli kinerja tahun 2019.
Tapi apakah memang sebaik itu kinerja ALDO? karena kita tau bahwa EPS itu merupakan bottom line dari lap keu yang disana ada banyak unsur yang bisa membuat kinerja eps terlihat bagus seperti adanya pendapatan lain-lain, jual aset atau bahkan karena pembanding lembar sahamnya yang berkurang.
Nah kita perlu masuk ke tahap rasio berikutnya seperti yang tercantum di bawah ini
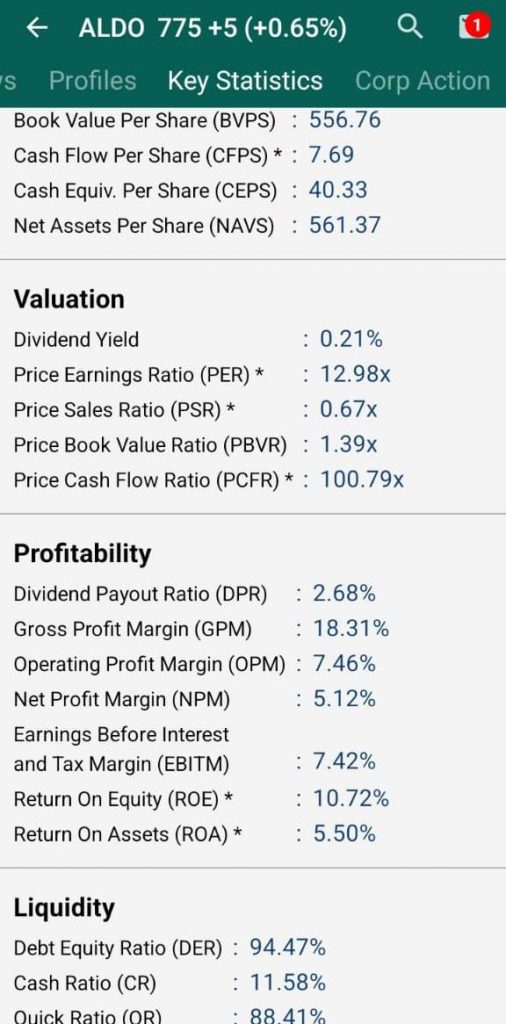
Ada beberapa hal yang mungkin bisa membuat investor pemula mulai tidak melirik ALDO ini karena secara PER sudah menyentuh 12x dan PBVnya sudah lebih dari 1.
Namun saya sendiri justru berfokus ke bagian GPM, NPM dan DER karena ini yang berhubungan langsung dengan kinerjanya.
Terlihat bahwa GPM ALDO kisaran 18% namun OPMnya hanya tinggal 7% artinya ada beban yang cukup besar yang mengambil laba kotornya dan NPMnya hanya 5%.
Jujur sebenarnya NPM kecil tidak masalah kalo memang itu nature bisnisnya seperti ELSA yang NPMnya selalu kecil.
Tetapi disisi lain hal ini membuat emiten sedikit agak kesulitan untuk membagikan dividen dengan nominal yang besar. Dan nyatanya dividen ALDO relatif mini dengan div yield terakhir 0.21%. Sedikit mending PBSA sih.
PBSA : Masuk Sekarang Atau Menunggu Dulu? Ada Kabar Baik Lho
Selain GPM dan NPM, saya memperhatikan bagian liquidity tetap bukan hanya DER tapi ada quick maupun cash ratio. Dan disini relatif aman.
Lanjut tentang GPM dan NPM saya memperhatikan di RTI tentang profitability dan hasilnya sedikit menimbulkan tanda tanya
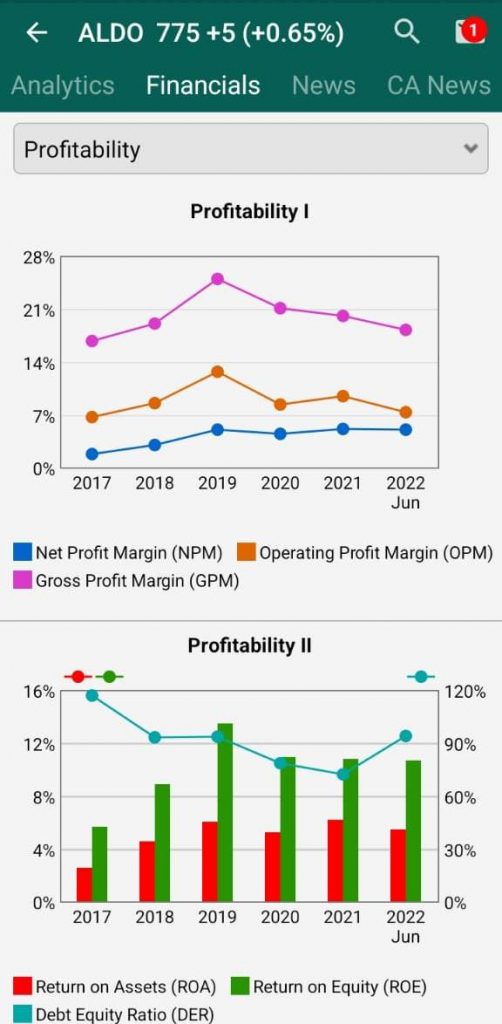
Ada kecenderungan GPM ALDO menurun yang artinya peningkatan beban pokoknya jauh lebih besar dibanding revenuenya.
Namun disisi lain NPMnya justru terus meningkat. Mungkin karena ALDO mau shifting jualan dari kimia ke kertas seperti yang disampaikan oleh manajemen.
Nah berikut ini akan saya sajikan data pembanding yang lebih lengkap agar kita semua paham darimana asal muasalnya.
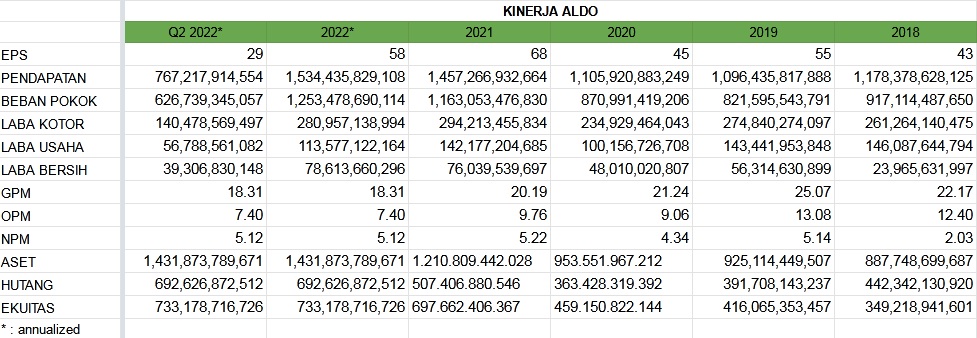
Catatan :
1. Revenue ALDO naik terus dan ini indikasi yang baik
2. Kenaikan revenue ternyata tidak diimbangi dengan beban pokok pendapatannya sehingga GPMnya terus menurun
3. Ada beban-beban yang cukup tinggi sehingga menggerus dari laba kotornya dan menyisakan laba bersih di kisaran 5%. Hal ini sebenarnya biasa saja karena jika kita lihat sejak tahun 2018 memang begitu artinya memang nature bisnisnya.
4. Laba bersih terus naik walopun ada catatan di poin no 6
5. Aset terus tumbuh disertai kenaikan hutang yang masih wajar
6. Ada beberapa momen dimana laba untuk pemilik entitas induk berkurang karena adanya kepentingan non pengendali seperti di
– 2021 laba bersih total Rp 100.97 miliar dan laba pengendali Rp 75 M dan non pengendali Rp 24M
– 2019 laba bersih total Rp 78 miliar dan laba pengendali Rp 56 M dan non pengendali Rp 22M
Dan per 2022 ini kepemelikan ALDO di anak usaha sudah 99% sehingga laba non pengendali akan jauh lebih sedikit. Kabar bagus.
7. Di RTI EPS total 2021 hanya Rp 58 dan ternyata di Lap keu Rp 68.
8. Berikut sedikit ringkasan rasio-rasio dari ALDO
Harga : 775 (harga tanggal 21/10/2022)
EPS : 60 (TTM)
Book Value : 556 (annualized)
Harga Wajar : 866 (Graham Number)
MOS : 11%
PEG Ratio : –
PER : 12.98
PBV : 1.39
GPM : 18.31%
NPM : 5.12%
ROE : 10.72%
Di awal sudah disinggung terkait segmen jualan dari ALDO ada 2 yaitu kertas dan kimia dan sekarang kita perlu cek juga mana yang lebih banyak
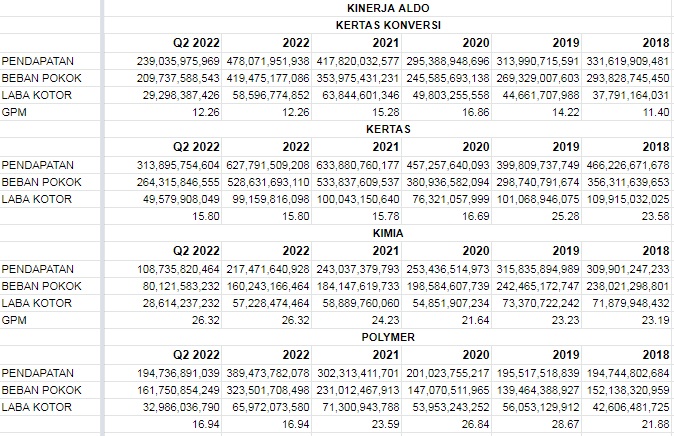
Ada beberapa informasi yang bisa diambil dari tabel di atas
1. Kenaikan revenue terbesar dari segmen kertas dan segmen yang relatif stabil tapi tidak tumbuh adalah kimia
2. Uniknya adalah segmen kimia justru yang memberi GPM stabil di kisaran 20% bahkan sekilas terjadi kenaikan GPM.
Mungkin hal ini yang menyebabkan GPM ALDO menurun yaitu perubahan fokus dari kimia ke kertas.
C. KINERJA SAHAM
Dengan kinerja yang terus tumbuh apakah serta merta membuat kinerja sahamnya naik secara perlahan?
Tentu saja tidak karena inilah market.
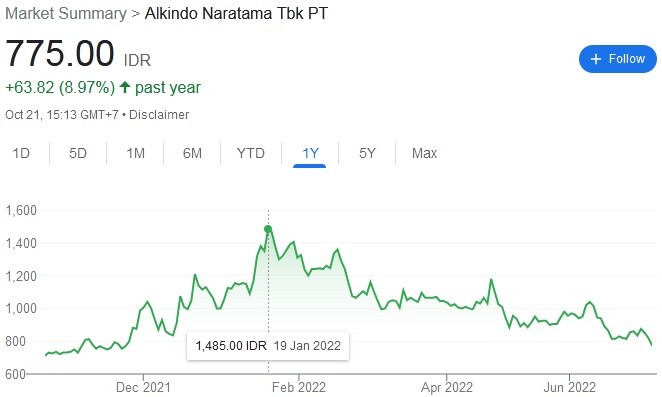
Grafik di atas menunjukkan bahwa kinerja perusahaan tidak berbanding lurus dengan kinerja sahamnya.
Bagi kalangan tertentu ini bukanlah hal yang baik.
Namun bagi investor tentu saja menawarkan peluang.
Namun kita perlu melihat kembali rasio sederhana di atas yaitu Book value karena di harga saat ini BVnya sudah 1.39.
Selain kinerja sahamnya yang memang kurang baik, saham ALDO ini relatif kurang likuid.
D. KESIMPULAN
ALDO sekilas bisa masuk ke perusahaan yang tumbuh walopun menyisakan sedikit catatan. Dan melihat kinerja saat ini di Q2 2022 maka harga wajar ALDO hanya Rp 866 dengan menggunakan Book Value Rp 556 dan EPS annualised Rp 60.
Tentu saja bukan deal yang baik jika kita seorang vaue investor dan menggunakan Graham Number sebagai pijakan.
Begitupun jika kita menggunakan rumus PEG Ratio karena ternyata nilai ALDO sudah mencapai 1.92.
Tetapi rasio di atas adalah cerita masa lalu dan jika kita mengacu dengan target manajemen tentu saja harga saat ini bisa dikatakan murah dan ke depan bisa naik karena adanya kenaikan kinerja.
Saya sendiri akan memasukkan ALDO sebagai watchlist jika harganya dibawah Rp 700.
Sumber :
2. https://www.liputan6.com/saham/read/5093460/alkindo-naratama-incar-pendapatan-rp-3-triliun-pada-2023
3. https://market.bisnis.com/read/20220918/7/1578591/prospek-saham-alkindo-aldo-masuk-pasar-kertas-ini-katalisnya
4. https://investor.id/market-and-corporate/294060/alkindo-naratama-aldo-kembali-luncurkan-produk-ramah-linggkungan