SIDO & 4 Tolakan Yang Perlu Diketahui

Dulu SIDO merupakan salah satu saham yang relatif sepi dan kenaikan sahamnya sangat lambat namun pasti.
Dulu awal-awal masuk saham saya sempat keluar dari SIDO karena lambatnya pergerakan. Beli di kisaran Rp 700 kemudian dijual kisaran Rp 750 kalo tidak salah. Anggap saja tidak cuan.
Pelan tapi pasti SIDO mencapai ATH di kisaran Rp 1500 sebelum stock split. Apakah saya ikut? Bersyukurnya waktu itu saya sempat beli di Rp 1200 dan stock split menjadi harga Rp 600an. Beli Saham Di Harga PUCUK? Why Not (Beserta Contoh Kasus Sahamnya)
Kemudian SIDO naik pelan-pelan lagi menuju kisaran Rp 1000 dan saya sudah menjualnya di harga kisaran Rp 880an. Cuan? anggap aja iya…
Itulah cerita saya dengan SIDO. Namun saya tidak akan melanjutkan cerita tersebut melainkan ingin mengulik nasib SIDO kini yang terombang ambing kinerja sahamnya.
Sempat menyentuh kisaran Rp 990 kemudian pelan tapi pasti malah nyungsep ke harga Rp 685.
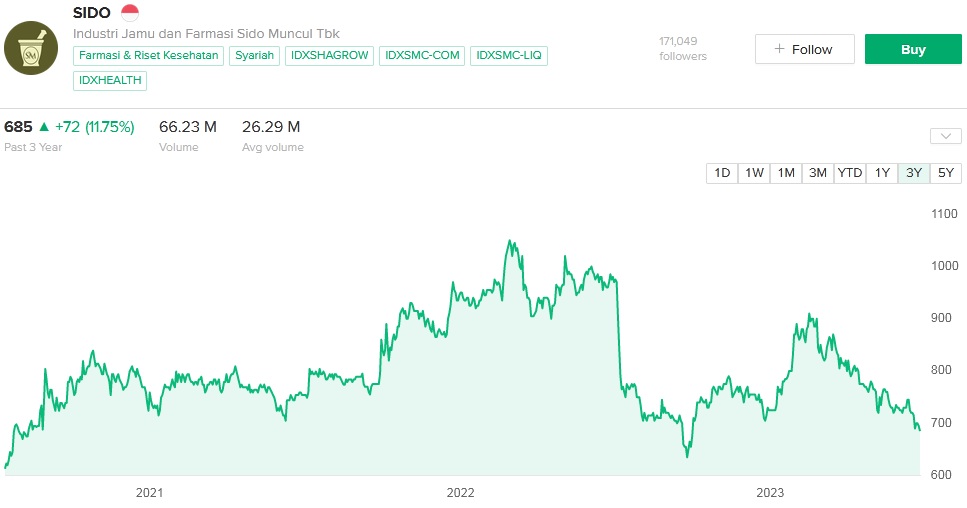
Semua teriak dengan berbagai macam dakwaan
– growthnya sudah selesai.
– manajemen tidak ada rencana untuk ekspansi
– harganya sudah kemahalan
Yes. Semua bisa saja betul dan di Q2 2023 semua hal di atas seolah terjawab.
Kinerja SIDO mandek yang artinya growth sudah selesai.
Manajemen masih asyik membagikan dividen dengan DPR mencapai 100% (Emang cuma PTBA aja walopun enggak 100% murni ya tapi kisaran 90% lah)
Harganya menurun cukup dalam.
Tapi apakah memang seperti itu keadaan SIDO?
Saya mengulik laporan keuangan SIDO di Q2 2023 dan menemukan beberapa fakta menarik. Teman-teman bisa membacanya sekilas disini SIDO Q2 2023 : Aset Turun 12.6%, Fakta Farmasi Dan Cerita Kuartal 2
Dan di artikel kali ini saya akan mencoba menjelaskan lebih rinci terkait kinerja perusahaan SIDO dan kinerja sahamnya.
Sebelumnya saya juga pernah mengulas SIDO agak panjang yang artikelnya bisa dibaca disini Nasib SIDO, Tidak Rasionalnya Bursa & Potensi Tahun 2022 (Kalo Ada)
1. Covid 19 menjadi durian runtuh
Kita kembali di awal tahun 2020 tepatnya bulan Maret 2020 dimana seakan-akan kiamat datang lebih cepat dibanding tanda-tanda yang seharusnya muncul.
Semua sendi kehidupan manusia berubah dan berhenti. Namun bagaikan pelangi yang muncul seteah hujan.
Ada beberapa perusahaan yang jsutru bisa survive karena 2 hal :
Ada yang survive karena mendapat sentimen yaitu emiten obat tetapi yang kinerja perusahaannya biasa saja
Ada yang survive karena mendapat durian runtuh yaitu emiten seperti SIDO dimana salah satu produk SIDO menjadi semacam obat awal agar tidak terkena covid 19.
Ya SIDO mendapat durian runtuh dan kita bisa mengecek secara sekilas dimana penjualan SIDO di tahun 2021 dan 2022 lebih tinggi dibanding tahun 2019.
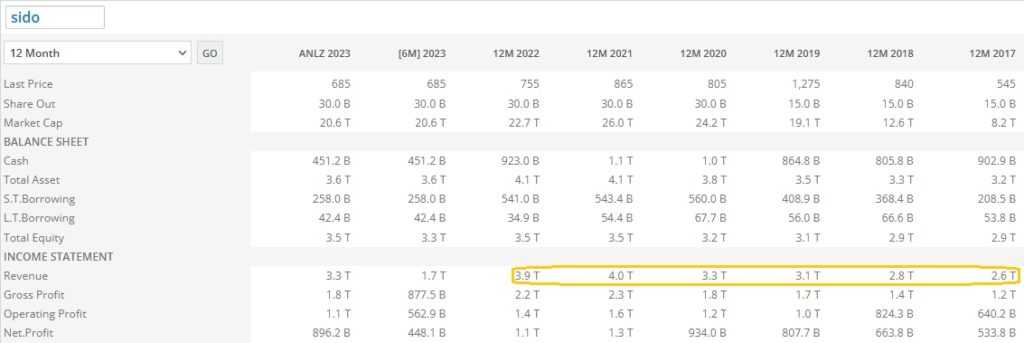
Bahkan naiknya revenue SIDO seperti kurang wajar dimana revenue tahun 2017 hanya Rp 2.6 triliun, di tahun 2018 masih di angka Rp 2.8 triliun dan di tahun 2019 menyentuh Rp 3.1 triliun.
Berapa revenue di tahun 2020, 2021 dan 2022? Tahun 2020 Rp 3.3 triliun, 2021 Rp 4 triliun (revenue ATH) dan di tahun 2022 Rp 3.9 triliun.
Sekarang berapakah revenue SIDO di tahun 2023? Annualisednya berada di kisaran Rp 3.3 triliun yang artinya growth wajar dari tahun 2019 yang menyentuh Rp 3.1 triliun.
Ya SIDO sedang menuju titik aslinya. Bukan karena growthnya menurun tetapi karena kemaren KENAIKAN TIDAK WAJAR.
2. Gagal ginjal menjadi durian runtuh tetapi busuk
Kita masih ingat di kisaran Bulan Oktober 2022 kemaren hangat diberitakan bahwa ada anak-anak yang menderita gagal ginjal dikarenakan mengkonsumsi obat sirup.
Singkat cerita kejadian ini langsung direspon oleh Kemenkes yang kemudian menerbitkan surat perintah untuk pengujian mandiri.
Berikut petikan artikelnya yang saya kutip dari web https://nasional.okezone.com
Kementerian Kesehatan (Kemenkes) RI mengeluarkan surat edaran bernomor FP.01.01/E/21487/2022 tertanggal, 17 November 2022. Surat edaran itu berisi tentang Percepatan Pengujian Mandiri Industri Farmasi dalam rangka percepatan sinkronisasi data hasil pengujian antara Labkesda dan Industri Farmasi.
Kemenkes melalui surat edaran tersebut meminta semua perusahaan farmasi yang tercantum namanya, memeriksa kembali obat-obatannya melalui tes secara mandiri. Kemudian, hasilnya dikirim melalui email milik Subdit Obat Pangan Kemenkes RI.
Berdasarkan daftar yang dikeluarkan oleh Kemenkes, total keseluruhan produk farmasi yang diminta untuk menjalani uji mandiri sebanyak 245 produk dari total 53 perusahaan farmasi.
Berikut 53 perusahaan farmasi yang diminta Kemenkes RI untuk melaksanakan uji mandiri terkait produk-produknya:
1. Abbott Indonesia
2. Berlico Mulia Farma
3. Bernofarm
4. Caprifarmindo
5. Combiphar
Ya 5 saja cukup sebagai contoh. Eh dimana SIDO? namanya enggak ada di 5 perusahaan tersebut. Ya SIDO mempunyai anak usaha bernama Berlico Mulia Farma.
PT Berlico Mulia Farma merupakan anak usaha SIDO yang beralamat di Jl.Juwangen Km. 10,6, Kalasan, Sleman,
Yogyakarta. Pada tanggal 1 September 2014, berdasarkan Akta No. 1 dari Notaris Bong Hendri Susanto,
S.H., Perusahaan telah melakukan perjanjian jual beli dengan pemegang saham PT Berlico Mulia Farma (Berlico). Perusahaan memeroleh 17.198 saham beredar atau setara dengan 99,99% kepemilikan Berlico dengan harga sebesar Rp124.993.
Menurut Sekretaris Perusahaan Sido Muncul Tiur Simamora, alasan SIDO mengakuisisi Berlico adalah Sido Muncul sebetulnya perusahaan jamu dan farmasi, tapi kontribusi pendapatan dari farmasi belum terlihat. Dan juga Berlico bukan perusahaan sakit, tapi selalu untung. Sumber
Imbas dari nama Berlico disebut tentu saja ada dan ini hasilnya

Apakah memang sepengaruh itu dengan kinerja SIDO?
Sepertinya sih enggak ya tetapi kalo melihat di Q2 2023 ini kinerja SIDO hanya naik tipis gara-gara farmasi yang menurun kan juga jadi masalah.
Dan ketika ditelusuri ternyata memang di Q2 2023 ini farmasi benar-benar ambyar karena hanya menyumbang Rp 12.4 miliar dimana di Q2 tahun 2022 sebesar Rp 35.8 miliar dan di Q2 2021 asli Rp 36.8 miliar.
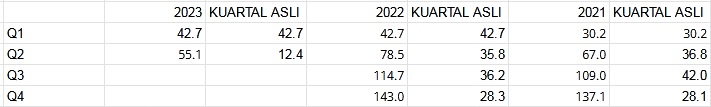
Dan uniknya setiap akhir tahun penjualan farmasi merosot.
3. Kuartal 2 yang aneh
Bagi emiten-emiten tertentu akan mengalami musiman dimana di kuartal tertentu kinerjanya akan naik signifikan tetapi di kuartal lainnya biasa saja bahkan relatif jelek.
Emiten yang musiman seperti RALS atau LPPF dimana di musim lebaran dan musim natal akan naik namun di musim non keduanya kinerjanya jelek atau biasa saja.
Dan ternyata hal ini juga terjadi dengan SIDO dimana SIDO setiap Q2 mempunyai EPS terburuk diantara kuartal lainnya.
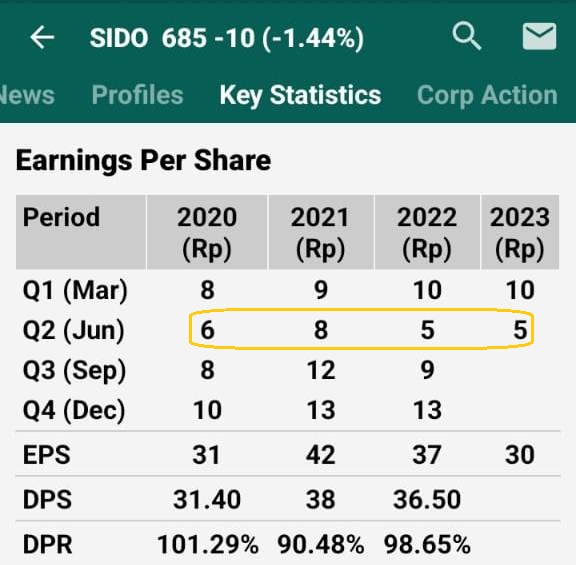
Asumsi awalnya adalah karena seharusnya ketika musim lebaran kinerja SIDO naik tetapi malah turun.
Bukankah banyak yang membeli Tolak Angin agar tidak mabuk ya?
Atau mungkin ada analisa cocokmologi lainnya yaitu di kuartal 2 umumnya musim panas atau kemarau dan masyarakat jarang yang batuk pilek masuk angin.
Di kuartal 1 ,3 dan 4 ada musim hujan dan banyak orang yang masuk angin. Entahlah.
4. Lembar sahamnya yang kebanyakan
Apa hubungan lembar saham yang kebanyakan dengan harga sahamnya yang turun?
Katanya kalo lembar saham yang beredar tambah banyak maka banyak penumpang gelap dan bandarnya mau menurunkan penumpang tersebut.
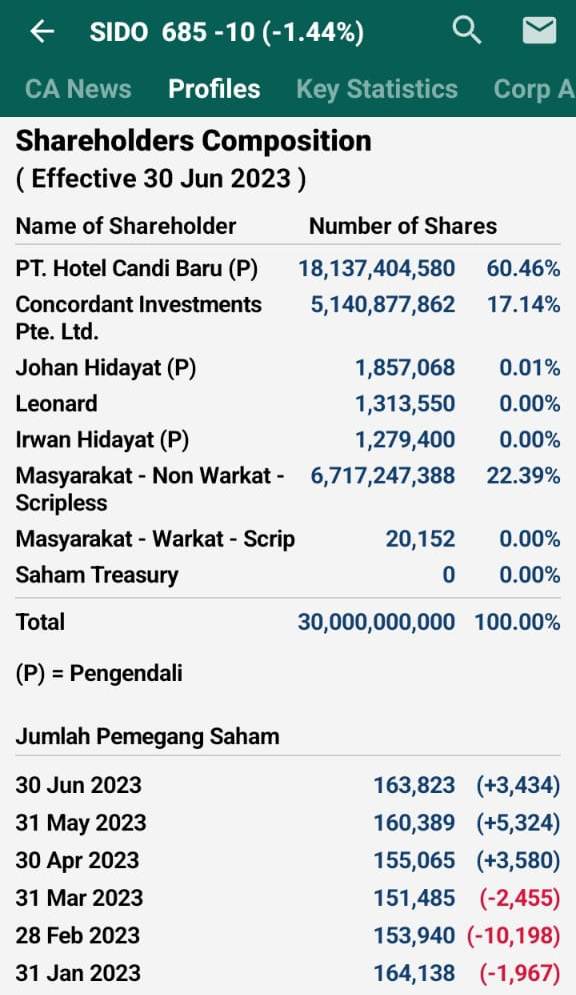
Yang pasti dengan lembar saham yang beredar besar maka Book value per share jelas pembaginya menjaid banyak dan earning per sharenya juga sama.
Hasilnya adalah
- Book value menjadi kecil
- EPS menjadi kecil
- Harga wajar saham Graham Number juga kecil
- Dividen yang dibagikan menjadi sedikit
Adalagi enggak sih? Kalo ada tulis di kolom komentar ya
Mungkin itu sedikit analisa saya tentang SIDO. Semoga bermanfaat.
Eh kalo saya floating loss di SIDO gimana? GAMPANG. Kalo kamu pas masuk angin nyarinya TOLAK ANGIN artinya HOLD.
Tapi kalo kamu dan teman-temanmu pas masuk angin nyari ANTANGIN artinya SELL dan belikan SRTG.