AISA : Menghapus Jejakmu

Artikel ini merupakan INSIGHT Premium dari Stock Guide ID.
Jika berkenan boleh lo memberikan tip melalui link TIP Stock Guide ID
Nantikan INSIGHT Premium lainnya ya
=====
Jika kita mau sedikit bermemori saat kita kecil atau kisaran tahun 2000an awal maka ada sekitar 3 atau 4 jenis snack makanan ringan yang menjadi teman kita yaitu JetZ, Chicki Ball, Chitato dan Taro rasa rumput laut.
Rasa gurih rumput lautnya bahkan bisa jadi masih teringat dengan jelas di memori kepala kita.
Namun jika kita benar-benar Taro Lover maka akan merasakan dimana rasa Taro ini sedikit berkurang dan kualitasnya jauh menurun tetapi saat ini rasanya sudah kembali.
Kita tidak akan membahas mengapa rasa Taro berkurang namun karena saat ini kita seorang investor maka perlu kiranya kita tau apakah perusahaan pembuat Taro ini listing di bursa.
Jawabannya iya dan petualangan perusahaan ini bagaikan roller coaster.
1. Mengingat Masa Lalu
Snack Taro merupakan salah satu produk unggulan dari PT Tiga Pilar Sejahtera Food Tbk. Namun ternyata cerita perusahaan yang menaungi tidak kalah renyah.
Ceritanya akan kami rangkum dari beberapa sumber.
AISA dulunya bernama PT Tiga Pilar (berdiri tahun 1992), merupakan perusahaan konsumer goods yang memproduksi bihun dan mie kering, kemudian mereka melakukan BACKDOOR LISTING dengan mengakuisisi PT ASIA INTI SELERA.
Pada tahun 2008, AISA menggelar right issue dan menggunakan dananya untuk akuisisi beberapa perusahaan yaitu
– permen GULAS (2008)
– merk TARO (diakuisisi dari unilever tahun 2011)
– 3 perusahaan beras di tahun 2012 yakni PT Jatisari Srirejeki, PT Indoberas Unggul dan PT Sukses Abadi Karya Inti. Ketiganya dibawah naungan PT Dunia Pangan.
– 5 perkebunan kelapa sawit (salah satunya adalah pembelian saham Golden Plantation GOLL)
– pabrik pengolahan sawit
Dan masih banyak lagi.
Semua investasi dibiayai dengan penerbitan obligasi, hutang bank, right issue, dan private placement kepada perusahaan investasi terkenal.
Pada tahun 2012, AISA masuk ke bisnis beras lewat PT Dunia Pangan. Dalam 2 tahun 58% pendapatan merupakan revenue dari bisnis beras ini. Nilai aset meningkat pesat dari Q1 2012 sebanyak 3,5T menjadi 9,3T di Q4 2016. (Tabel aset di tahun 2016 dan 2015 bisa dilihat di bawah)
Di tahun 2016 mulai timbul kasus yang kurang mengenakan yaitu AISA mencatatkan piutang atas pelepasan saham di anak usahanya yakni PT Golden Plantation Tbk (GOLL) senilai Rp 521,4 miliar. Siapa pembeli yang masih berutang itu? Tak lain adalah PT JOM Prawarsa Indonesia (JOM) yang dimiliki oleh Bapak Stefanus Joko Mogoginta.
Berdasarkan perjanjian jual-beli saham pada 11 Mei 2016, Joko harus melunasi pembayaran akuisisi 78,17% saham milik AISA ini pada September 2016. Karena tak melunasi, JOM didenda 10,25% per tahun. Pada 2017, Joko memilih menyetor dendanya, senilai Rp 53,4 miliar.
Secara bersamaan, saham GOLL yang masih berstatus ‘utang’ ini justru dijual oleh Joko. Pada periode 11 Mei hingga 25 Juni, JOM menjual 59,5 juta saham GOLL sehingga kepemilikannya berkurang menjadi 76,55% (per 25 Juni).
Tetapi perusahaan AISA tidak menerima uang tunai melainkan masuk ke PIUTANG. Tujuannya apa? Ternyata setelah dicari tau, pada tahun 2016, harga sawit lagi jatuh-jatuhnya sehingga GOLL membukukan kerugian. Nah, jadi bagian yang rugi dikeluarkan untuk membuat LK AISA tetap kelihatan profitable.
Pada tahun 2017, terjadi sidak ke pabrik beras AISA dan ditemukan beras subsidi. Kejadian ini cukup menghebohkan, masuk berita dengan beras oplosannya. Intinya perusahaan AISA membeli beras subsidi dan rebranding dan dijual kembali dengan harga premium. Ternyata setelah dikulik lebih dalam, pabrik beras malah rugi terus.
Sejak itu, bisnis beras yang sebelumnya menyumbang 50% pendapatan Tiga Pilar tidak lagi beroperasi sehingga perseroan kehilangan potensi pendapatan Rp 2 triliun per tahun. Perseroan memecat 1.700 karyawannya dan menyatakan akan menjual IBU.
Jejak kerusakan dari penggerebekan itu masih terlihat dari laporan keuangan 2017. Perseroan mencatatkan kerugian penghapusan persediaan yang nilainya mencapai Rp 112,3 miliar. Pendapatan terpangkas Rp 1,6 triliun menjadi Rp 4,9 triliun (2017), sehingga berujung pada rugi bersih setengah triliun rupiah.
Di tengah penurunan penjualan, semua beban usaha perseroan justru melonjak: beban penjualan, beban umum, dan beban lainnya. Biasanya perseroan yang menghadapi penurunan penjualan akan mengedepankan efisiensi biaya, kecuali untuk kewajiban tambahan bagi karyawan–misalnya: pesangon.
Beban usaha penjualan Tiga Pilar tahun lalu justru naik terutama di pos promosi (sebesar 62% menjadi Rp 376 miliar), disusul pos ‘gaji dan kesejahteraan karyawan’ (naik 48,6% menjadi Rp 43 miliar). Total, beban penjualan naik 38,2% menjadi Rp 584,95 miliar).
Lalu, beban umum mencatatkan kenaikan terbesar dari pos ‘gaji dan kesejahteraan’ sebesar 20,67% (setara Rp 27 miliar) menjadi Rp 158,7 miliar. Lalu, ada pos ‘profesional dan konsultan’ yang naik hampir 6 kali lipat (setara Rp 48 miliar) menjadi Rp 58 miliar. Untuk apa? Sejauh ini belum ada penjelasan.
Beban lainnya meningkat dari Rp 29 miliar menjadi Rp 314,5 miliar, alias naik nyaris 1.000%. Pemicunya adalah penyisihan penurunan nilai piutang sebesar Rp 127,6 miliar dari tahun sebelumnya yang hanya Rp 18,5 miliar.
Disini owner AISA ingin melakukan jurus yang sama lagi yaitu menjual PT Indo beras unggul ke PT JOM PRAWARSA dengan piutang lagi.
Kemudian AISA ingin menerbitkan SUKUK dan OBLIGASI senilai 2,1T dengan jaminan aset PT Indo Beras Unggul. Tapi tentu saja harus RUPO untuk persetujuan pemegang obligasi (yang pinjemin duit) dan hasilnya tentu saja ditolak mentah2 karena semua uda tau jurusnya dia, nanti dijual pake piutang lagi, ga ada duitnya
Dari kejadian di atas, semua kepercayaan investor sudah hilang, harganya sahamnya longsor dari 1500an menjadi 168 dan akhirnya disuspend
Sumber : https://stockbit.com/post/9759107
Setelah setahun bisnis beras PT Tiga Pilar Sejahtera Food Tbk (AISA) ditutup, perseroan pun limbung hingga pemegang saham “bersaing menyelamatkannya”.
Puncak perseteruan terjadi pada saat pelaksanaan Rapat Umum Pemegang Saham (RUPS) pada 27 Juli 2018 dan berujung pada walkout di rapat umum pemegang saham tahunan (RUPST).
Saat RUPS berlangsung, tiba-tiba Direktur Utama AISA Stefanus Joko Mogoginta keluar dan teriak-teriak mencari wartawan.
Joko merasa pemegang saham dalam hal ini KKR berniat mengambil alih perusahaan yang sudah dibangunnya.
Walkout pada Jumat (27/7/2018) itu menjadi semacam puncak gunung es dari kisruh emiten produsen makanan itu, yang juga merupakan puncak kejengkelan KKR, perusahaan investasi asal Amerika Serikat (AS), terhadap kinerja perusahaan yang mencatatkan sahamnya saat krisis Asia 1997 itu.
Menurut investor yang hadir dalam rapat umum, para investor dengan kepemilikan setara dengan 61% saham AISA menolak laporan tahunan 2017 yang diaudit.
Seusai RUPST pada 27 Juli, Joko menggelar konferensi pers menyatakan dirinya selaku pendiri perusahaan telah digusur secara tidak sah lewat aksi hostile takeover. Hostile takeover adalah pengambil-alihan kontrol perusahaan yang lewat kepemilikan saham yang berujung pada perlawanan dari direksi.
Di tengah kondisi itu, perseroan gagal menunaikan pembayaran bunga utang yang jatuh tempo senilai Rp 63,3 miliar bulan ini. Bunga utang tersebut merupakan pembayaran ketujuh fee ijarah atas Sukuk Ijarah TPS Food II/2016.
Berangkat dari situasi ini muncullah Jaka Prasetya, lulusan Teknik Elektro dari Institut Teknologi Bandung (ITB) yang kini jadi warga negara Singapura. Pria yang bergabung dengan KKR 4 tahun silam ini di RUPST mengusung penggantian Joko dari kursi direktur utama Tiga Pilar.
KKR adalah salah satu pemegang saham Tiga Pilar setelah membeli 9,5% saham TPS pada Juli 2013. Bagi KKR, Tiga Pilar menjadi investasi pertamanya di sektor konsumer di Indonesia. Mereka menempatkan Jaka sebagai perwakilan di AISA dengan menduduki posisi komisaris Tiga Pilar sejak tahun 2016.
“Kami yakin Perusahaan sedang berada dalam kondisi kritis dan tengah berjuang untuk keberlangsungannya sebagai perusahaan untuk jangka panjang, sebagaimana dibuktikan dengan adanya gugatan PKPU (Penundaan Kewajiban Pembayaran Utang) dari beberapa kreditor Perusahaan yang dapat berisiko membuat Perseroan menjadi pailit,” lanjut perwakilan KKR tersebut.
Namun, mereka menampik sedang berupaya mengambil-alih kendali Tiga Pilar. Apalagi, KKR tidak merebut saham yang dipegang investor lainnya.
Sebaliknya, perubahan kepemilikan saham terbesar justru terjadi pada Tiga Pilar Corpora (TPC). Joko selaku pemilik TPC tercatat telah menjual sahamnya ke pasar sehingga kepemilikannya tersisa hanya 11,74%, dibandingkan posisi pada akhir tahun lalu yang masih sebesar 22,03%.
“Tidak ada dan tidak pernah ada niat kami untuk ‘mengambil-alih’ Perusahaan, tetapi tujuan kami adalah untuk menanamkan corporate governance yang baik serta pengelolaan yang tepat untuk Perusahaan,” tutur KKR.
Di sisi lain, Joko menegaskan komitmennya memperjuangkan AISA. “TPS Food adalah baby saya. Saya akan memperjuangkan hak-hak para pemegang saham dan mengembalikan utang obligasi serta memperbaiki struktur keuangan perusahaan. Hal ini sudah merupakan personal guarantee saya,” ujar Joko.
Sumber : https://www.cnbcindonesia.com/market/20180729162910-17-25940/tragedi-beras-aisa-dan-awal-perseteruan-joko-vs-jaka/2
Singkat cerita di RUPSLB 22 Oktober 2018, PT Tiga Pilar Sejahtera Food Tbk (AISA) atau TPS Food dari kubu komisaris mengangkat Hengky Koestanto sebagai Direktur Utama TPS Food menggantikan Joko Mogoginta. Kubu komisaris mengklaim pengangkatan direksi baru tersebut telah disetujui oleh 56% pemegang saham.
Sekretaris Perusahaan TPS Food Kubu Komisaris Michael H Hadylaya mengatakan, RUPSLB mengangkat Hengky sebagai direktur utama karena pengalaman Hengky di TPS Food sudah cukup lama. Hengky sebelumnya menjabat komisaris TPS Food. Selain itu, Hengky dinilai mengerti masalah operasional perusahaan.
Berikut ini adalah komposisi direksi dan komisaris hasil RUPSLB TPS Food versi kubu komisaris.
Komisaris:
– Yulie Sudargo sebagai Komisaris Utama dan Komisaris Independen
– Jaka Prasetya sebagai Komisaris
Direktur:
– Hengky Koestanto sebagai Direktur Utama
– Charlie Dungga sebagai Direktur dan Direktur Independen
– Michael H Hadylaya sebagai Sekretaris Perusahaan
Sumber : https://katadata.co.id/hariwidowati/finansial/5e9a55bb06a31/hengky-koestanto-jadi-direktur-utama-tps-food-versi-komisaris
Yang menarik adalah menurut sumber CNBC Indonesia menyebutkan, Joko dan Hengky sama-sama cucu dari Tan Pia Sioe pengusaha makanan dari Jawa Tengah. Kedua ayah mereka adalah anak dari Tan Pia Sioe, artinya keduanya adalah saudara sepupu.
Sumber : https://www.cnbcindonesia.com/market/20190409150923-17-65496/sengkarut-tiga-pilar-sejahtera-cerita-dibalik-kisruh-bisnis
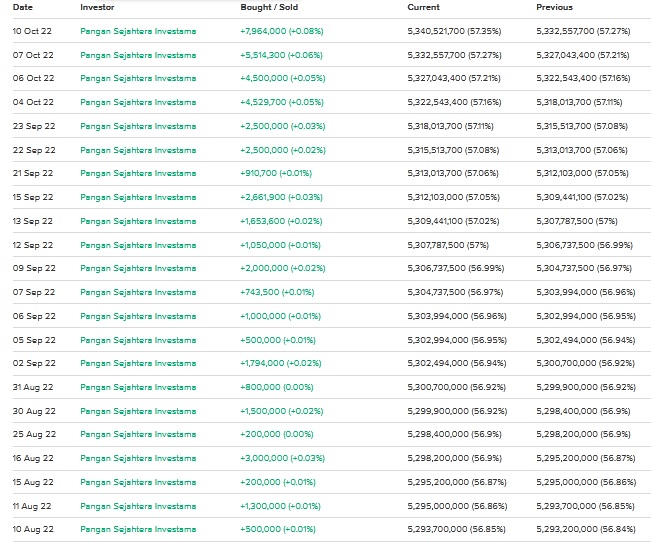
Tahun 2018 perusahaan sukses restrukturisasi hutang-hutangnya melalui PKPU, menjual anak-anak usaha yang tidak produktif dan bersiap menata masa depan dengan investor baru yaitu PT Pangan Sejahtera Investema, yang merupakan anak usaha dari PT FKS Food And Ingredients, perusahaan yang sahamnya dikendalikan FKS Food & Agri Pte Ltd, asal Singapura.
2. Era FKS Gorup
Siapakah FKS group ini? FKS group adalah perusahaan food dan agriculture di Asia Tenggara yang sudah beroperasi selama 40 tahun dan mempunyai kantor di Singapore dan Indonesia.
FKS mempunyai usaha dari hulu ke hilir yang sangat lengkap yaitu :
1. Bahan mentah (gandum, jagung, pagi, gula, dll) di bawah PT ENERFO
2. Logistic untuk memindahkan bahan baku ke pabrik yaitu OMEGRA dan FKS LOGISTIC
3. Pabrik pengolahan setengah jadi yaitu tepung BUNGASARI, Tereos FKS, TENE, PFN
4. Pabrik pengolahan menjadi barang jadi yaitu BUNGASARI, AISA, dsn TEREOS
5. Distribusi yaitu FKS pangan Nusantara
Kenapa mereka tertarik untuk akuisisi AISA? Karena mereka sudah sangat lengkap usaha hulunya, mereka perlu 1 usaha yang bisa langsung ke customer (hilir) akhirnya diputuskan AISA karena mempunyai beberapa brand yang sudah dikenal masyarakat.
Pada 27 Feb 2020 Direktur Utama Hengky Koestanto turun dan diganti dengan dirut baru yaitu Lim Aun Seng.
Beliau adalah mantan direktur utama $FISH dan berhasil melakukan turnaround pada saham itu sampe sesukses sekarang, jadi istilahnya beliau sudah punya banyak pengalaman bagusin perusahaan sakit. Komisaris baru juga ditunjuk yaitu ITO SUMARDI mantan kabareskrim polri 2009-201.
Sumber : https://stockbit.com/post/9759107
Tentu saja setelah masuknya FKS Group kondisi AISA berusaha untuk menghapus jejak PSP lama dengan mengganti nama dari PT Tiga Pilar Sejahtera Food Tbk menjadi PT FKS Food Sejahtera Tbk.
Apakah mengganti nama saja cukup? Tentu saja tidak.
AISA kembali berfokus ke bisnis yang ditekuni sebelum kasus beras mencuat yaitu snack Taro dan bihun.
1. Membuang perusahaan yang brmasalah yaitu Beras dan Sawit
2. Rajin berpromosi (Lihat di bagian penjabaran LK ya di bawah)
3. Membuang PSP lama dan mengganti nama perusahaan
4. PSP terus menambah kepemilikan
3. Kinerja AISA
Sekarang kita masuk ke bagian keuangan yang kita mulai dengan rasio-rasio penting dari AISA
Harga : 182 (harga tanggal 14/10/2022)
EPS : -3 (annualised)
Book Value : 86 (annualized)
Harga Wajar : – (Graham Number)
MOS : –
PEG Ratio : –
PER : -33.91
PBV : 2.10
GPM : 26.83%
NPM : -2.90%
ROE : -6.20%
Berikut sekilas rasio-rasio di RTI
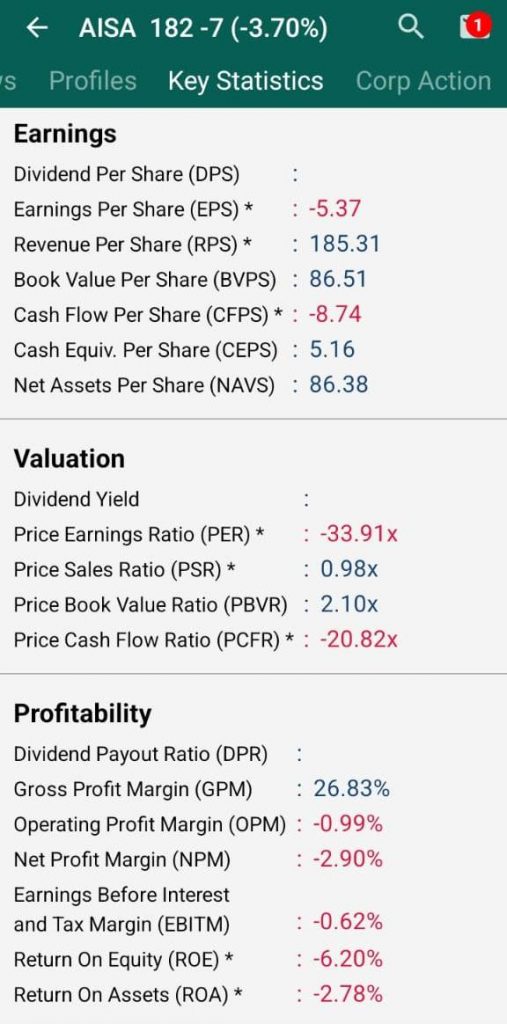
Tentu saja tidak ada yang menarik bagi para investor biasa. Namun jika investor yang hobi mengulik tentu saja bisa mendapat potensi turn around.
Sekarang kita mulai melihat kinerja AISA sejak tahun 2015 dari mulai Revenue, beban pokok, laba usaha, beban iklan dan laba bersih
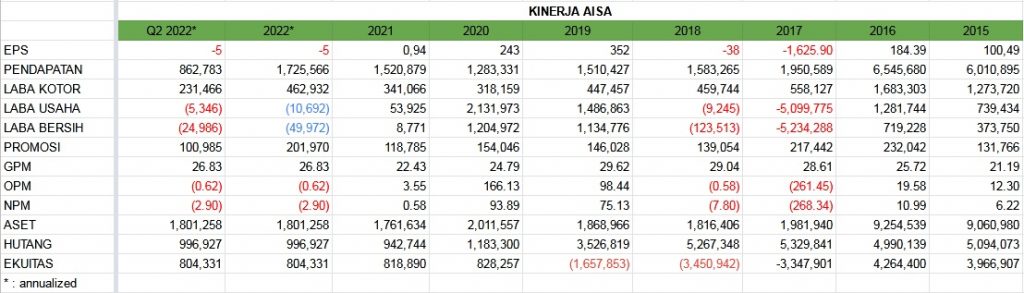
Data di atas merupakan data yang menurut saya penting untuk diketahui.
Beras memang menyumbang revenue besar seperti terlihat di tahun 2016 dan di tahun 2017 lini bisnis beras ini dikeluarkan sehingga revenuenya ambles.
Dan tentu saja jika kita mengeluarkan bisnis dari lap konsolidasi maka bagian neraca (aset, hutang dan modal) akan berubah dan di AISA berkurang sangat signifikan.
Ada hal-hal yang menurut saya menarik untuk ditelusuri yaitu
– Revenue
Revenue AISA sebenarnya relatif stabil sejak 2017 hingga tahun pandemi yaitu 2021 bahkan sepintas laba kotornya cenderung meningkat.
Dan hal ini ternyata berlangsung sampai di Q2 2022.
Ini adalah kabar baik pertama menurut saya terkait AISA.Bahkan di Q2 2022 revenue AISA sudah tembus Rp 800 miliar dan jika disetahunkan bisa tembus Rp 1.7 triliun.
Pendapatan terbesar sejak tahun 2018.
– GPM
Revenue akan terlihat besar atau kecil ketika ada pembandingnya yaitu beban pokoknya, dan AISA GPM rata-ratanya berada di kisaran 20%.
Rasio yang cukup apik karena relatif sama dengan para big player seperti MYOR (20,75) STTP (19.22), ICBP (31.91).
Bahkan di Q2 2022 GPM AISA tembus 26% yang artinya problem inflasi yang melanda beberapa perusahaan consumer bisa teratasi dengan baik.
– Biaya Promosi
Salah satu perang yang terus dilakukan oleh perusahaan consumer adalah biaya iklan dan AISA per Q2 2022 sudah membelanjakan biaya iklan sebesar Rp 100 miliar yang disetahunkan kisaran Rp 200 miliar.
Biaya ini hanya kalah dari tahun 2016 dan 2017 di kisaran Rp 230 miliar.
Kita bisa mengandaikan jika biaya yang dikeluarkan sama maka besar kemungkinan revenue yang didapat akan jauh lebih baik.
Namun tentu saja AISA masih menyimpan luka lama yang sedang berusaha dihapus oleh manajemen saat ini yaitu :
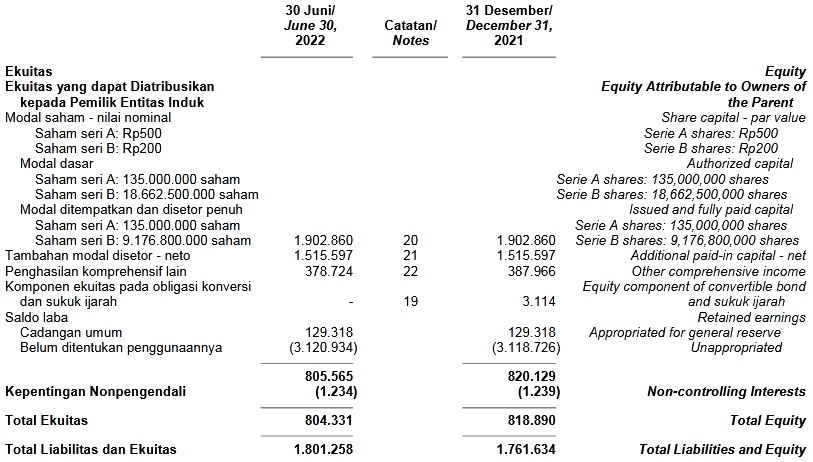
a. Ekuitas
– Masih adanya hutang modal seperti layaknya MLIA yang tentu saja fokus dari manajemen adalah mengembalikan modal ini sehingga dividen belum bisa diharapkan terlalu cepat dibagikan.
Baca : MLIA : Kinerja Laba Rugi Yang Perlu Diketahui Serta Fakta Dibalik Dividen
b. Kemampuan bayar
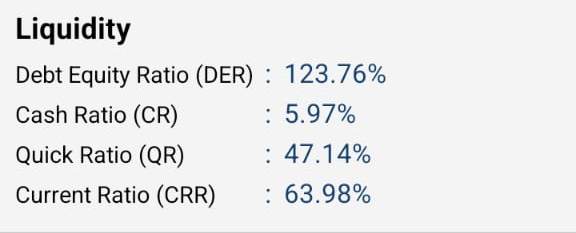
Masih adanya rasio hutang yang buruk jika dibanding dengan kemampuan bayarnya yang tenu saja akan menyedot laba untuk digunakan membayar cicilan
Baca : MEDC : ConocoPhillips, Hutang, Potensi Masa Depan & Conviction Investor
c. Valuasi
Tentu saja dengan kondisi perusahaan yang masih tertatih-tatih membuat valuasinya susah diprediksi dan tentu saja hal ini membuat AISA bukanlah saham darling investor.
4. Kesimpulan
Mempunyai kekuatan produk yang memasyarakat membuat AISA tidak ingin begitu saja hancur.
Upaya-upaya untuk tetap bertahan bahkan menjadi salah satu perusahaan turn around sudah dilakukan.
Bagaimana dengan para calon investornya? Tentu saja kondisi AISA saat ini bukanlah hal yang baik bagi investor pemula bahkan diperparah dengan valuasi dan rasio-rasio yang banyak merahnya. Tidur nyenyak tetap menjadi PILIHAN PERTAMA.
Namun melihat revenue yang tetap stabil meningkat dan langkah manajemen untuk berjuang membuat AISA layak disebut calon turn around stock.
Ok lah kita berani masuk ke AISA, terus di harga berapa sebaiknya kita beli AISA?
Saat FKS masuk ke AISA menggunakan harga Rp 210 dan saat ini harga AISA Rp 182 artinya kalopun kita beli saat ini harga beli kita masih dibawah harga beli pertama mereka.
Rp 200 menurut saya menjadi terminal terakhir mengingat valuasi AISA masih merah-merah.
Sumber :
1. https://www.cnbcindonesia.com/market/20190328073206-17-63318/kronologi-penggelembungan-dana-aisa-si-produsen-taro
2. https://nasional.kontan.co.id/news/manipulasi-laporan-keuangan-dua-eks-bos-tiga-pilar-aisa-divonis-4-tahun-penjara
3. https://www.cnbcindonesia.com/market/20200303112525-17-142034/setor-rp-329-m-lewat-saham-baru-grup-fks-agro-masuk-di-aisa