CMRY Q1 2024 : Laba bersih NAIK 30% Dan Harga Wajar Menggunakan PEG Ratio

Download LK CMRY Q1 2024
Review LK CMRY Q1 2024
- Kas TURUN dari Rp 2.1 triliun menjadi Rp 2.06 triliun
- Aset NAIK dari Rp 7.04 triliun menjadi Rp 7.5 triliun
- Liabilitas NAIK 7% dari Rp 1.10 triliun menjadi Rp 1.18 triliun
- Ekuitas NAIK dari Rp 5.9 triliun menjadi Rp 6.3 triliun
- Penjualan NAIK 18.4% dari Rp 1.83 triliun menjadi Rp 2.16 triliun
- Beban pokok pendapatan NAIK 8.9% dari Rp 1.09 triliun menjadi Rp 1.19 triliun.
- Laba kotor NAIK 32.7% dari Rp 731 miliar menjadi Rp 970 miliar
- Laba bersih NAIK 30% dari Rp 297.1 miliar menjadi Rp 386.3 miliar atau dari EPS 37 menjadi 48
Catatan LK CMRY Q1 2024
Kas CMRY di periode Q1 2024 turun 6.1% dari Rp 2.1 triliun menjadi Rp 2.06 triliun. Pembelian investasi pada surat berharga menjadi salah satu poin penyumbang penurunan dimana Q1 2023 Rp 45.3 miliar dan di Q1 2024 menjadi Rp 526.7 miliar. Untuk investasi ini memiliki bunga rata-rata mulai 3.8% sampai 8.1%.
Aset CMRY naik di periode Q1 2024 dari Rp 7.04 triliun menjadi Rp 7.5 triliun, dimana kenaikan paling signifikan dari nvestasi pada surat berharga yang naik dari Rp704.9 miliar menjadi Rp 1.1 triliun.
Yang menarik adalah aset CMRY penyusun terbesarnya dari kas senilai Rp 2.06 triliun diikuti aset tetap senilai Rp 1.7 triliun.
Penyusun terbesar no 3 yaitu investasi pada surat berharga dan no 4 yaitu piutang usaha pihak ketiga Rp 996.2 miliar. Dan Rp 892.2 miliar belum jatuh tempo.
Jika melihat kasnya tentu tidak masalah namun kita bisa mengecek terkait rasio cash conversion cycle dari sisi Days Sales Outstanding (DSO) dengan rumus DSO = Days Sales Outstanding (piutang x jumlah hari/total penjualan kredit). Untuk selengkapnya klik Days Sales Outstanding (DSO).
Dan ternyata DSO CMRY cuma 41.5 hari atau tidak ada 1 kuartal.
Hutang CMRY naik 7% dari Rp 1.10 triliun menjadi Rp 1.18 triliun. Tidak ada hutang bank. Hanya yang terbesar hutang usaha Rp 532.6 miliar.
Penjualan CMRY naik 18.4% dari Rp 1.83 triliun menjadi Rp 2.16 triliun dengan 2 segmen yaitu produk olahan susu Rp 965.8 miliar dan makanan konsumsi Rp 1.2 triliun.
Ini menjadi fakta menarik ternyata penjualannya lebih banyak makanan konsumsi. Bagi teman-teman yang hobi makan sosis kanzler itu produk dari CMRY.
Laba kotor NAIK 32.7% dari Rp 731 miliar menjadi Rp 970 miliar. Kenaikan beban utamanya beban penjualan dari Rp 342.2 miliar menjadi Rp 482.5 miliar tetap membuat laba bersih CMRY 30% dari Rp 297.1 miliar menjadi Rp 386.3 miliar atau dari EPS 37 menjadi 48.
Iklan, promosi dan marketing naik Rp 168 miliar menjadi Rp 268.2 miliar. Memang sih iklan CMRY yang menyebut varian rasanya sangat banyak sedang wara wiri di layar TV dan billboard bahkan iklannya menjadi pembahasan di Linkedin.
Berikut sekilas kinerja CMRY di Q1 sejak tahun 2022
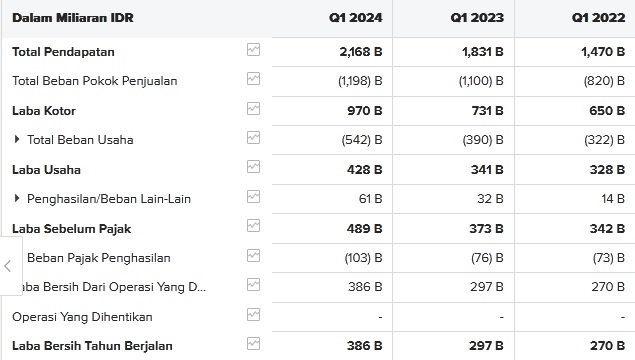
Sekadar informasi bagi pelanggan minuman dari CMRY bisa tau berapa biaya produksinya dan berapa laba bersihnya. Cuma yang menjadi pembahasan juga adalah kadar susu dalam 1 kotaknya yang juga sedang rame.
Jika ada yang tanya tempat wisata CMRY tidak masuk ke LK ya? Jawabannya tidak…hehe.
Dulu bagian ini rame dibahas oleh Pak Bennix di Youtubenya.
Oh ya ini ada beberapa fakta dari saya sebagai konsumen susu CMRY
1. Varian rasanya sangat banyak dibanding kompetitor
2. Rasanya minuman dan yoghurtnya enak
3. Kandungan susunya ada yang 20%, 84% dan 100%.
Harga Wajar CMRY Q1 2024
Jika menggunakan EPS 195 dan Book Value 797 maka harga wajar saham CMRY menurut Graham Number sebesar 1870 berbanding dengan harga sekarang Rp 4910.
Artinya CMRY sudah overvalue.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Tentu saja harga wajar Graham Number ini menjadi bias karena aset CMRY sangat berkualitas dengan kas saja ada Rp 2 triliun, tidak ada hutang bank, GPM tembus 44% dan NPM 17%.
Kita perlu mencoba menggunakan metode PEG Ratio untuk menghitung harga wajar CMRY dan ternyata hasilnya 1 artinya harga saat ini 4910 dengan performa EPS saat ini 195 sudah fair value.
Teman-teman bisa menggunakan Kalkulator PEG Ratio disini Kalkulator PEG Ratio FREE + Contoh Sahamnya
Kesimpulan
Kondisi perusahaan istimewa, kinerja perusahaan istimewa namun harga sahamnya sudah cukup mahal.
Value : Tidak
Growth : Ya
Dividen : Tidak
Core : Tidak
Stock Guide : Tidak
Harga Beli/Jual CMRY
CMRY jelas menjadi emiten growth. Namun apaka layak beli di harga Rp 4910?
Sepertinya sudah terlalu mahal kecuali bagi teman-teman yang ingin nitip sandal saja karena sepertinya penjualan CMRY masih akan naik.