AISA Q3 2022 : Beban Promosi Yang Menjulang Dan Penjualan Ke Pihak Relasi

Artikel di bawah ini akan membahas tentang harga wajar saham AISA (PT FKS Food Sejahtera Tbk) tahun 2022 berdasar Laporan Keuangan Q3 2022 yang diawali dengan
1. Sekilas laporan keuangan,
2. Kinerja saham
3. Rasio penting dan
4. Kesimpulan
1. Sekilas Laporan Keuangan
PT FKS Food Sejahtera Tbk atau AISA sudah merilis laporan keuangan periode Q3 tahun 2022 dengan hasil yang kurang memuaskan. Berikut rangkuman dari topline hingga botom line laba rugi dan neraca AISA
- Pendapatan naik dari Rp 1 triliun => Rp 1.3 triliun = 19.3%.
- Beban pokok pendapatan naik dari Rp 838.1 miliar => Rp 960.9 miliar = 14.6%.
- Laba kotor naik dari Rp 255.4 miliar => Rp 344.6 miliar = 34.9%
- Laba bersih periode berjalan turun dari Rp 17.9 miliar => – Rp 39.4 miliar = -320%
- Aset naik dari Rp 1.76 triliun => Rp 1.77 triliun dengan uang cash Rp 46.1 miliar
- Hutang naik dari Rp 942.7 miliar => Rp 979. 3 miliar
- Ekuitas turun dari Rp 818.8 miliar => Rp 794.8
- EPS turun dari Rp 1 menjadi => – Rp 4
Catatan :

Jika melihat revenue meningkat kemudian beban pokok meningkat tetapi tidak setinggi revenue maka laba kotor akan meningkat lebih besar. Tetapi nyatanya laba bersihnya justru minus.
Penyebabnya adalah beban usaha yang naik utamanya di bagian beban penjualan dan distribusi yang naik kisaran 44.9%.

Kalo beban promosi ini sama dengan Q3 2021 sepertinya AISA sudah bisa mencetak laba bersih.
Artinya disini AISA sedang berusaha menaikkan revenue dengan mengalokasikan dana yang tidak sedikit untuk promosi.
Selain biaya promosi ini ada hal yang menarik yaitu hampir semua penjualan AISA ke pihak relasi yaitu PT FKS Pangan Nusantara
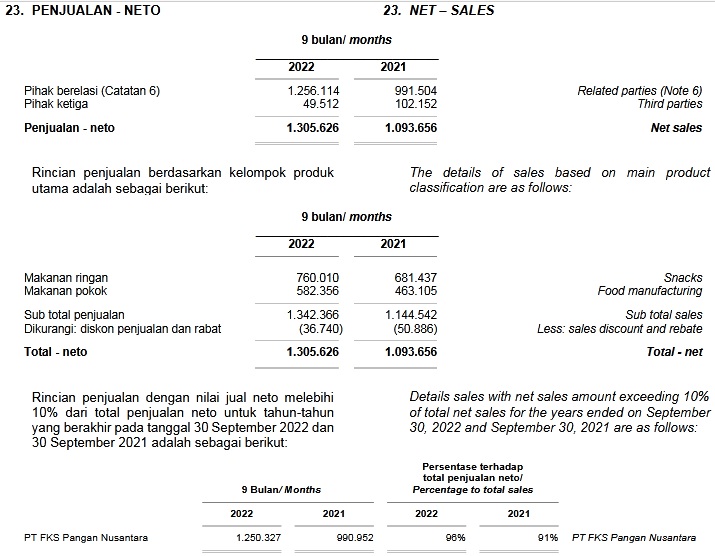
Siapakah FKS Pangan Nusantara ini?
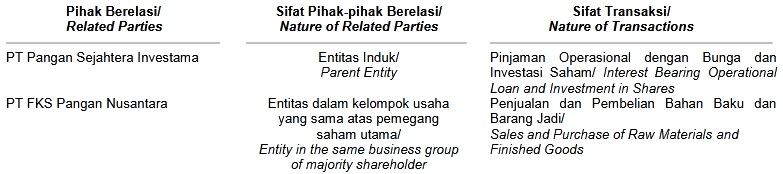
Jika melihat penjelasan di atas sepertinya FKS Pangan ini seperti distributor dari pengendali yang membantu AISA untuk mengirim produk ke berbagai wilayah di Indonesia.
Di website juga ditampilkan seperti ini (Saya terjemahkan menggunakan google translate)
Dibentuk pada pertengahan tahun 2016, FKS Pangan Nusantara (FKS Food) didirikan untuk memberikan layanan yang lebih baik dalam menyediakan produk-produk berkualitas tinggi dengan harga terjangkau di industri ritel makanan Indonesia, khususnya pada produk makanan pokok seperti beras, minyak goreng, jagung, tapioka tepung terigu, gula pasir.
Sepanjang tahun, telah tumbuh & memperluas bisnisnya ke pengepakan & distribusi, sementara pada saat yang sama menjaga konsistensi dalam melayani kebutuhan produk ritel makanan di seluruh tanah air. Sebagai bagian dari komitmen Grup untuk meningkatkan standar keamanan pangan dan untuk memastikan ketersediaan produk pangan pokok secara konstan, kini FKS Pangan Nusantara telah mendirikan hadir di 12 kota di seluruh Jawa.
Pada tahun 2020, FKS Pangan Nusantara menjejakkan kakinya di pasar digital melalui FKS Mart yang menawarkan pengalaman berbelanja yang lebih nyaman dan aman serta akses mudah ke semua produk kami secara langsung di mana saja dan kapan saja.
Sedikit berbicara tentang revenue di Q3 2022 sebesar Rp 1.3 triliun yang dirata-rata per kuartal menghasilkan Rp 435 miliar maka kita bisa sedikit berharap agar di Q4 total revenue AISA bisa tembus Rp 1.7 triliun.
2. Kinerja Saham

Kinerja yang relatif masih buruk disertai dengan cerita masa lalu yang suram membuat saham AISA terpuruk 1 tahun ini dengan penurunan 22%.
Mungkin banyak yang bertanya apakah AISA ada potensi menjadi emiten turn around? Bisa jadi.
Namun jika teman-teman bukan tipikal investor yang kalem saran saya cari emiten yang stabil dari sisi pendapatan, eps hingga membagikan dividen.
Oh ya teman-teman bisa membaca artikel AISA disini terkait apakah AISA berpotensi menjadi turn around stock AISA : Menghapus Jejakmu
3. Rasio-Rasio Penting
Harga : 170 (harga tanggal 01/11/2022)
EPS : -6 (annualised)
Book Value : 85 (annualized)
Harga Wajar : – (Graham Number)
MOS : –
PEG Ratio : –
PER : -30.07
PBV : 1.99
GPM : 26.40%
NPM : -3.02%
ROE : -6.61%
4. Kesimpulan
Karena EPS AISA masih minus maka harga wajar menurut Graham Number tidak bisa dihitung. Tetapi jika melihat PBV yang sudah di atas 1 maka bagi sebagian orang sudah mahal.
Sekali lagi pesan kami, jika sekiranya belum menjadi investor yang kalem maka sebaiknya hindari saham-saham yang seperti ini.
Nah bagi saya AISA ini memberi peluang turn around karena beban terbesar justru di beban promosi dengan tujuan meningkat revenue.
Diharapkan jika revenue sudah sesuai dengan target perusahaan maka emiten bisa menghasilkan laba bersih.
Value : Tidak
Growth : Tidak
Core : Tidak