SPMA : Akhir Cerita Growth?

Saham growth merupakan salah satu saham yang biasanya dihargai premium karena kemampuan perusahaan dalam meningkatkan kinerjanya.
Namun dibalik kinerja yang luar biasa, muncul statement “biasanya” harganya langsung akan turun ketika growth tersebut tidak bisa terulang bahkan hanya karena 1 kuartal saja seperti yang dialami oleh SIDO di q2 2022. Nasib SIDO, Tidak Rasionalnya Bursa & Potensi Tahun 2022 (Kalo Ada)
Ada 1 saham lagi yang kinerja sahamnya turun drastis bahkan seperti downtren.
Apakah memang perusahaan tersebut sudah tidak bertumbuh lagi?
Ataukah ada faktor lain yang membuat kinerja EPSnya menurun?
Atau kenaikan kemaren hanya karena adanya pandemi covid19?
Atau justru karena index pulp sedang turun?
Yuk kita simak pembahasan tentang saham SPMA (PT Suparma Tbk).
Oh ya teman-teman tau kan SPMA bisnis apa?
Suparma Tbk adalah perusahaan yang bergerak di industri manufaktur kertas. Perusahaan bergerak dalam memproduksi kertas dan kertas pembungkus produk yang dapat diklasifikasikan menjadi dua jenis: kertas industri dan konsumen.
Produk kertas industri termasuk papan dupleks, kraft pembungkus, kraft bertekstur, kraft terlaminasi, kraft samson, kertas koran, serta kertas tulis dan cetak. Produk kertas konsumen termasuk kertas tisu dan kertas handuk; keduanya dipasarkan di bawah dua nama merek See-U and Plenty. Perusahaan menjual produknya secara domestik dan internasional.
Sepanjang tahun 2022, kinerja saham SPMA bukannya naik malah cenderung downtren dengan minus 27.01%
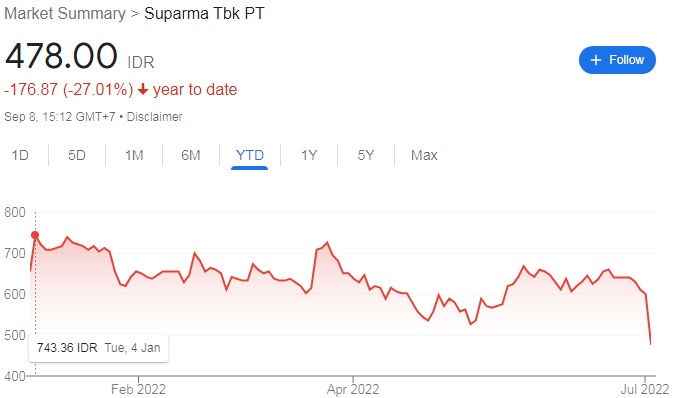
Dan jika kita melihat kinerja EPSnya memang seperti terkonfirmasi bahwa kinerja SPMA menurun.

Tetapi apakah memang betul kinerja SPMA menurun?
Bagaimana dengan penjualannya?
Atau EPS menurun karena hanya ada beban-beban saja?
Kita langsung melihat grafik di bawah ini

Terlihat bahwa tidak ada yang menurun dari sisi GPM, OPM dan NPM.
GPM adalah perbandingan antara laba kotor dengan penjualan.
Ketika grafik GPM naik artinya kemungkinan penjualan naik tetapi beban pokok pendapatannya stabil atau menurun. Jikapun naik persentasenya tidak sebanyak kenaikan penjualannya.
OPM dan NPM juga mengalami kenaikan sehingga bisa disimpulkan tidak ada penghasilan lain-lain atau beban lain-lain.
Sekarang kita simak data riil dari LK-nya

Data di atas merupakan data kinerja laba rugi SPMA sejak tahun 2018.
Perhatikan bagian penjualan.
Jika dilihat maka kinerja penjualan atau pendapatan SPMA terus mengalami peningkatan bahkan sampe Q2 2022 masih meningkat.
Jika kita menggunakan annualised untuk tahun 2022 bisa terlihat SPMA mendapat penjualan Rp 3 triliun. Lebih besar kisaran Rp 250 miliar dibanding tahun 2021.
Tahun 2021 merupakan tahun emas bagi SPMA.
Sekarang masuk ke bagian laba bersih periode berjalan.
Laba bersih SPMA juga terus mengalami peningkatan hingga tahun 2021.
Di data annualised 2022 sedikit berkurang jika dibanding dengan tahun 2021.
Mengapa bisa berkurang? Apakah ini yang menyebabkan harga SPMA turun?
Nah karena data ini masih annualised alias perkiraan maka kita bisa langsung mengadakan head to head antara q2 2022 dengan Q2 2021.
Hasilnya adalah Q2 2022 jauh lebih tinggi dibanding q2 2021. Tapi kok bisa diannulisednya lebih besar tahun 2021?
Jawabnya adalah ada kemungkinan SPMA menaikkan semua kekuatannya di semester kedua.
Dan ternyata hal ini sedikit terkonfirmasi di EPS
Semester 2 (Q3 dan Q4) di tahun 2020 dan 2021 ternyata lebih tinggi dibanding semester 1 (Q3 dan Q4).
Dan tentu saja kita bisa berharap bahwa SPMA akan melakukan hal yang sama di tahun 2022. Berapa sih target SPMA di tahun 2022 ini? Simak Sejumlah Langkah Dilakukan, SPMA Yakin Capai Target Penjualan Tahun 2022
Cuma memang gangguan inflasi bisa saja merubah segalanya ya…
Setelah dari penjualan dan laba bersih sekarang kita masuk ke EPS.
EPS SPMA sejak tahun 2018 terus mengalami peningkatan. Bahkan di tahun 2021 walopun jumlah lembar sahamnya bertambah kisaran 300jutaan EPSnya tetap jauh lebih tinggi dibanding EPS di tahun 2018 hingga 2020.
Bagaimana dengan EPS tahun 2022?
Secara annualised hanya berkisar Rp 83 dan tentu saja jauh jika dibanding tahun 2021.
Tetapi kita perlu melihat di Q2 2021 dimana EPSnya hanya Rp 33 sedangkan Q2 2022 sebesar 41.
Artinya EPS SPMA akan naik di semester 2. Selain itu ada faktor lain yang membuat EPS Q2 2022 tidak terlalu cemerlang padahal laba bersihnya naik signifikan.
Yaitu jumlah lembar saham yang beredar di Q2 2022 sebesar 2.79 miliar dibanding Q2 2021 sebesar 2.1 miliar.
Sekarang cek apabila Q2 2022 menggunakan lembar saham Q4 2021 :
115,573,419,378 / 2,431,582,583 = 47.5
Sekarang kembali dicek jika laba bersih Q2 2022 dibanding dengan jumlah lembar saham Q2 2021
115,573,419,378 / 2,114,570,958 = 54.6.
Ya artinya adalah EPS SPMA aman-aman saja. Dan kita berharap di semester 2 ini kinerja SPMA semakin meningkat.
Trus apakah index pulp and paper berpengaruh?
Jujur saya tidak tau terkait index-index ini. Tetapi memang di web investing.com ada index tentang pulp and paper seperti di bawah ini
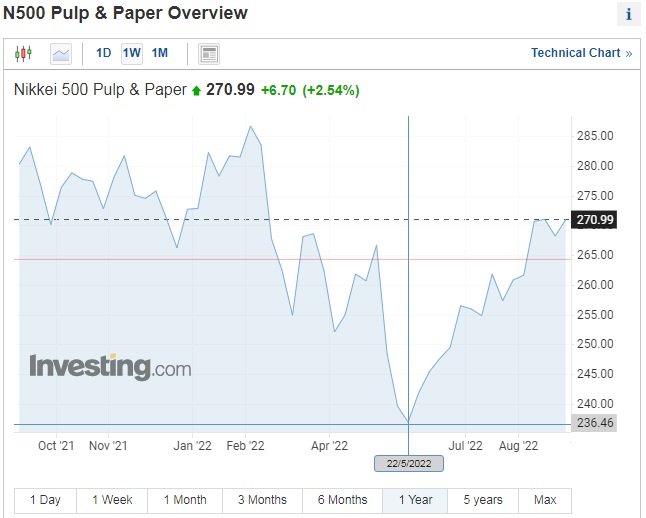
Sumber : https://www.investing.com/indices/n500-pulp—paper
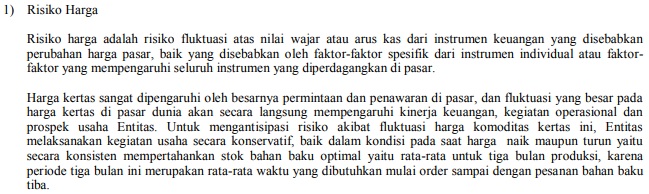
Namun ada 1 hal yang dikonfirmasi oleh manajemen di LK bahwa emiten juga terkena dampak naik turunnya harga kertas.
Trus gimana donk kalo begitu situasinya? Udah enggak usah pusing. Kan ada pak Dirut yang memang jauh lebih berkompeten dibanding kita-kita.
Salah satu langkah mereka adalah dengan menambah persediaan seperti yang tercantum di pubex tahun 2021
Jumlah persediaan PT Suparma Tbk (”Perseroan”) meningkat dikarenakan peningkatan bahan baku dan bahan pembantu serta barang jadi yang masing-masing mengalami peningkatan hampir 2x lipat.
Bahan baku yang semula Rp 92 miliar di 31 Desember 2020 meningkat menjadi Rp 187 miliar. Peningkatan bahan baku yaitu pulp terutama disebabkan oleh peningkatan pulp impor yakni pulp jenis LBKP yang meningkat hampir 2,5x dari Rp 40 miliar di 31 Desember 2020 menjadi Rp 99 miliar di 30 September 2021 dan pulp jenis NBKP yang meningkat hampir 76%.
Peningkatan bahan pembantu disebabkan oleh peningkatan LDPE (bahan pembantu impor berupa plastik yang digunakan untuk melaminasi Wrapping Kraft dan MG Paper) sebesar 4,4x dari Rp 23 miliar di 31 Desember 2020 menjadi Rp 100 miliar di 30 September 2021.
Peningkatan saldo pulp LBKP dan NBKP serta LDPE ini sejalan dengan program Perseroan yang disebut Commercial Hedging, dimana ketika harga bahan baku berupa pulp dan LDPE impor diprediksi akan cenderung naik dan Perseroan memiliki dana/ cash flow yang cukup, maka Perseroan akan membeli sebanyak-banyaknya, sehingga di kemudian hari saat harga tinggi, Perseroan dapat mengurangi pembelian dan menggunakan stok/persediaan yang sudah ada.
Seperti yang kita ketahui, belakangan ini tren harga minyak mentah cenderung naik. Hal ini menyebabkan harga pulp dan LDPE yang Perseroan impor juga naik.
Oleh sebab itu di bulan Juli-September Perseroan banyak melakukan pembelian pulp LBKP dan NBKP serta LDPE. Inilah yang menyebabkan saldo persediaan Perseroan meningkat hingga 70,9%.
Tapi sebenarnya bisa kita lihat kinerja Q2 2022 asli juga sudah menurun.
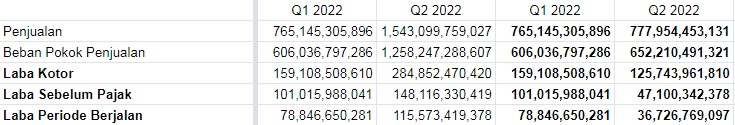
Walopun penjualan meningkat, beban pokok pendapatannya sudah mulai meningkat.
Waduh…gimana donk? Nah sekarang bandingkan lagi yuk di tahun 2021.
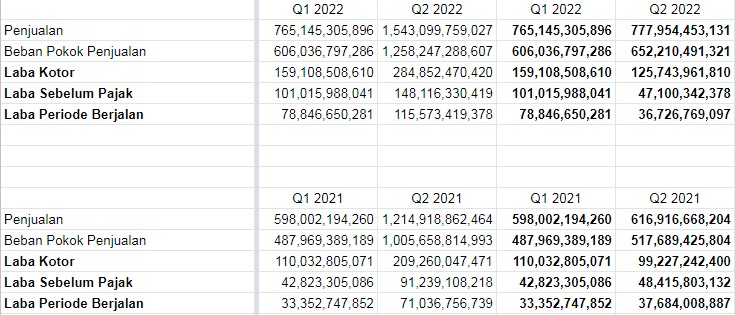
Ada fakta menarik lagi yaitu laba bersih tahun berjalan di Q2 2022 termasuk paling kecil jika melihat dengan laba bersih masing-masing q1 2021, q2 2021, dan q1 2022.
Dan ternyata setelah dicek lebih lanjut ternyata ada rugi selisih kurs hingga Rp 20 miliar di Q2 2022.
Rugi kurs di Q1 2022 sebesar Rp (2.923.630.852) dan rugi kurs di Q2 2022 sebesar Rp (24.578.943.450) atau kisaran Rp 21.655.312.598.
Coba kalo angka ini ditambahkan ke laba sebelum pajak Q2 2022 maka hasilnya adalah Rp 68,755,654,976
Sudah terlihat ya apa yang sebenarnya terjadi di SPMA? Kalo belum tidak apa-apa cukup baca di bagian kesimpulan.
Rasio-Rasio Penting
Harga : 478 (harga tanggal 06/09/2022)
EPS : 83 (annualised)
Book Value : 612 (annualized)
Harga Wajar : 1069 (Graham Number)
MOS : 56%
PEG Ratio : –
PER : 6.52
PBV : 0.78
GPM : 18.46%
NPM : 7.49%
ROE : 11.96%
Kesimpulan
Jika menggunakan EPS 83 dan Book Value 612 maka harga wajar saham SPMA menurut Graham Number sebesar 1069 berbanding dengan harga sekarang Rp 478
Artinya SPMA masih undervalue
1. Apakah memang perusahaan tersebut sudah tidak bertumbuh lagi?
Tidak. SPMA masih bertumbuh utamanya di bagian penjualan namun memang beban pokok penjualan khusus Q2 2022 sudah mulai meningkat dan ada rugi selisih kurs yang hanya menjadi kerugian di atas kertas saja.
SPMA masih sangat aman
2. Ataukah ada faktor lain yang membuat kinerja EPSnya menurun?
Faktor selisih kurs dan besaran pembagi saham yang membuat EPS di Q2 2022 terlihat kecil.
3. Atau kenaikan kemaren hanya karena adanya pandemi covid19?
Tahun 2022 periode Q2 masih bagus dan penjualan naik.
4. Atau justru karena index pulp sedang turun?
Jujur saya tidak tau ada efeknya atau tida. Yang jelas emiten produsen tisu ini mengalami peningkatan beban pokok pendapatan untuk periode Q2 2022.
Menurut saya di harga saat ini atau Rp 478 kita sudah bisa menyicil dengan target naik sampai harga tertinggi di 1 tahun terakhir atau kisaran Rp 743 seperti di tanggal 04 Januari 2022.
Kalo mau juga bisa sampe di harga wajarnya Rp 1069 tapi sepertinya agak susah karena memang ada banyak sentimen di luar seperti kenaikan harga kertas, kenaikan bbm yang jelas akan mempengaruhi transportasi dan daya beli masyarakat.
Sumber :