CSAP Lap Keu Q4 2021 : Hutangnya Tinggi Sekali, Layak Beli?

A. SEKILAS PERUSAHAAN
Nama : PT Catur Sentosa Adiprana Tbk
Kode : CSAP
IPO : 12 Desember 2007
Sektor : Perdagangan, Jasa & Investasi
Sub sektor : Perdagangan Eceran
B. BERITA
Pada periode 2022, CSAP yang menargetkan pertumbuhan penjualan sebesar 11 persen dan pertumbuhan laba bersih sebesar 18 persen tersebut telah menyiapkan belanja modal/ capital expenditure (capex) sebesar Rp600 miliar.
Dana tersebut 80 persen dialokasikan untuk pengembangan segmen ritel modern Mitra10 dan Atria. Sedangkan 20 persen akan digunakan pada segmen distribusi untuk ekspansi gudang, renovasi, peremajaan kendaraan, peralatan dan teknologi.
CSAP menilai sudah saatnya perekonomian nasional bergerak maju dan perseroan harus dapat memanfaatkan kesempatan ini untuk memenuhi kebutuhan pelanggan atas bahan bangunan dan sekaligus menjadi pemimpin pasar.
Dengan dukungan para pemegang saham pengendali dan utama yang berkomitmen untuk meningkatkan kapasitas dan nilai perseroan, CSAP menargetkan memiliki 100 toko Mitra10 pada tahun 2030 mendatang. Rencana jangka panjang ini untuk melanjutkan target ekspansi 50 gerai Mitra10 yang akan tercapai pada tahun 2023 mendatang.
Sekadar informasi bahwa di tahun 2022 ini CSAP berencana menambah 4 toko baru Mitra10 dan 4 toko baru Atria.
Dari target tersebut, 1 toko baru Mitra10 ke-43 telah diresmikan pada Januari 2022 di kota Pekanbaru dan 2 showroom Atria ke-16 di Pekanbaru, Riau dan ke-17 telah diresmikan pada awal April 2022 yang lalu di Pasar Baru, Tangerang.
Selanjutnya Mitra10 akan menyusul di Cibinong – Bogor, Jakarta (Pondok Bambu) dan Lampung. Selain membuka toko baru, Perseroan juga berencana melakukan re-modelling di 4 toko lama Mitra10.
Dengan demikian pada akhir 2022 mendatang CSAP akan memiliki 46 toko Mitra10 dan 19 toko Atria. CSAP optimistis Mitra10 sebagai jejaring ritel modern terbesar dan terlengkap di Indonesia.
“Perseroan menilai segmen modern retail memiliki ruang yang sangat luas untuk tumbuh lebih besar melihat jumlah penduduk Indonesia dan coverage area-nya yang sangat luas, serta memberikan potensi kontribusi marjin keuntungan yang lebih besar dibandingkan padasegmen distribusi,” ujar Corporate Secretary PT Catur Sentosa Adiprana Tbk Idrus Widjajakusuma.
Tidak ketinggalan, segmen distribusi pun akan ditingkatkan kinerjanya dengan melakukan perluasan jaringan sebanyak 5 depo di area Jawa Tengah, Jawa Timur, Kalimantan Barat dan Kalimantan Timur.
Selain itu perseroan juga mendisain ulang sistem supply chain dengan ekspansi dan renovasi Gudang di Kapuk untuk private brand, mengembangkan aplikasi digital, otomatisasi dan proses replenishment untuk meningkatkan produktivitas. Termasuk meningkatkan system transportasi untuk menunjang kegiatan supply chain dan menekan biaya transport.
Saat ini, CSAP memiliki 43 Cabang Distribusi Bahan Bangunan di 40 kota besar, 4 cabang distribusi Kimia, 38 area distribusi consumer goods (FMCG). Pada segmen Ritel, Perseroan memiliki 43 gerai Mitra10 Ritel Modern Bahan Bangunan & Home Improvement, serta 17 gerai Atria Ritel Modern Home Furnishing di kota-kota besar di Indonesia seperti Jabotabek, Cikarang, Karawang, Cirebon, Yogyakarta, Solo, Sidoarjo, Semarang, Tegal Surabaya, Malang, Denpasar, Lampung, Palembang, Batam, Medan, Pekanbaru, Makassar, Balikpapan dan Banjarmasin.
C. SEKILAS LAPORAN KEUANGAN
CSAP sudah merilis laporan keuangan untuk periode tahun 2021 dan CSAP membukukan pendapatan senilai Rp 14,23 triliun atau naik 12,44% dari pendapatan tahun 2020 sebesar Rp 12,66 triliun.
Kinerja apik sepanjang 2021 tersebut ditopang oleh kedua segmen bisnis yang dimiliki perseroan yakni segmen distribusi yang berkontribusi 64% dan segmen ritel yang berkontribusi sebesar 36% terhadap penjualan neto.
Emiten pemilik jaringan distribusi dan ritel modern bahan bangunan ini menyebutkan, segmen distribusi yang melayani distribusi bahan bangunan, kimia dan consumer goods tersebut sepanjang tahun 2021 tumbuh 12,7% sedangkan segmen retail yang diwakili oleh Mitra10 dan Atria berhasil tumbuh 12%.
Disebutkan, penjualan barang beli putus tercatat sebesar 13,5 triliun dan sedangkan penjualan konsiyansi sebesar Rp730,1 miliar sepanjang 2021.
Hanya saja, sejumlah beban yang ditanggung CSAP mengalami kenaikan. Sebut saja beban pokok penjualan barang beli putus yang naik 11,93% menjadi Rp 10,15 triliun. Beban operasional juga naik 9,44% menjadi Rp 1,90 triliun dari sebelumnya Rp 1,73 triliun. Beban keuangan CSAP juga turut naik 8% menjadi Rp 230,25 miliar dari sebelumnya Rp 213,29 miliar.
Laba bersih CSAP tahun 2021 ini mencapai Rp 211,51 miliar atau melonjak 250% dari posisi laba bersih tahun 2020 yang hanya Rp 60,47 miliar.
Alhasil, laba bersih per saham dasar yang digenggam CSAP mengalami kenaikan menjadi Rp 47,44 dari sebelumnya hanya Rp 13,57.
Per 31 Desember 2p21, CSAP memiliki total aset senilai Rp 8,50 triliun yang terdiri atas liablitas senilai Rp 6,24 triliun dan ekuitas senilai Rp 2,26 triliun. Kas dan setara kas CSAP per akhir 2021 senilai Rp 69,94 miliar atau turun 39,21% dari posisi akhir 2020 senilai Rp 110,12 miliar.
Berbicara mengenai liabilitas maka ditemukan bahwa DER dari CSAP di tahun 2021 ini mencapai 296.36%, sangat tinggi dibanding dengan cash ratio sebesar 1.50%, Quick ratio sebesar 44.75% dan Current Ratio sebesar 109.47%.
D. PEMBAHASAN LAPORAN KEUANGAN
Kinerja CSAP terus melesat dengan mengkilap bahkan mempunyai target tahun 2030 mempunyai 100 toko di seluruh Indonesia. Artinya manajemen sangat optimis menghadapi masa depan yang ada.
Namun disisi lain sebagai seorang investor ritel kita perlu mencari tau tentang isi laporan keuangannya dan di pembahasan kali ini bukan tentang laba rugi tetapi bagian neraca.
Jika kita perhatikan rasio DER ditemukan bahwa DER CSAP ini mencapai 296.36%, sangat tinggi dibanding dengan cash ratio sebesar 1.50%, Quick ratio sebesar 44.75% dan Current Ratio sebesar 109.47%.
Jelas menjadi sedikit alarm bagi para investor ritel terkait hutang ini apalagi jika di tahun-tahun mendatang terjadi hal-hal yang tidak diinginkan seperti tiba-tiba datang pandemi Covid19 seperti tahun 2020 kemaren.
Perusahaan yang mempunyai hutang yang besar akan mengalami kesulitan yang jauh lebih mengerikan dibanding perusahaan yang mempunyai rasio hutang dengan aman.
Jika kita kembali memperhatikan neraca Lap Keu CSAP di Catatan Laporan Keuangan poin 33 terlihat bahwa rasio aset keuangan CSAP dibanding dengan hutangnya sangat jomplang.
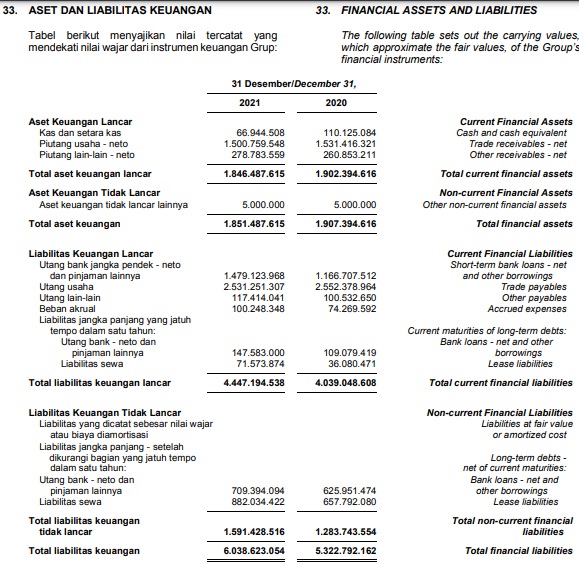
dalam ribuan
Aset keuangan CSAP hanya Rp 1.8 triliun dibanding total hutangnya sebesar Rp 6.03 triliun. Perhitungan total Rp 1.8 triliun inipun sudah dihitung dengan bagian piutang usaha yang belum tertagih tentunya.
Memang masih ada aset tetap dan persediaan yang bisa digunakan untuk sekadar potensi membackup hutang, namun kita tau bahwa persediaan semacam produk bahan bangunan tentu saja perlu waktu untuk menjual dan mempunyai penurunan nilai.
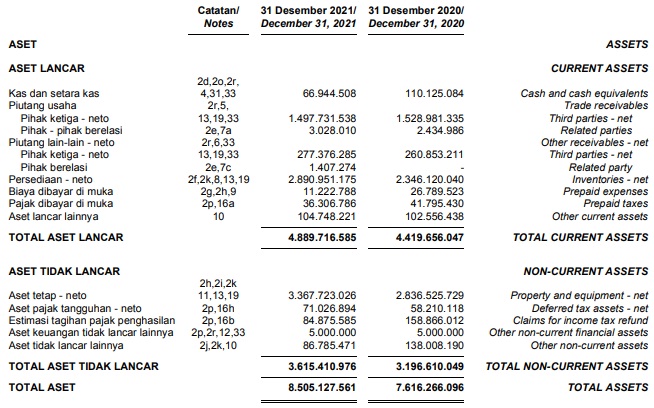
Berikut ini waktu jatuh tempo dari masing-masing hutang dan beban
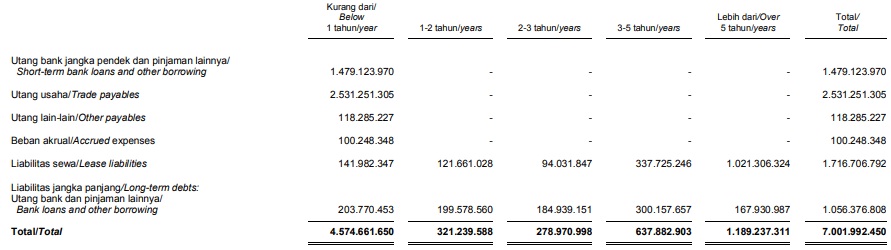
Sekarang kita lihat tren hutang dari CSAP dari tahun 2018 hingga 2021 menggunakan rasio DER
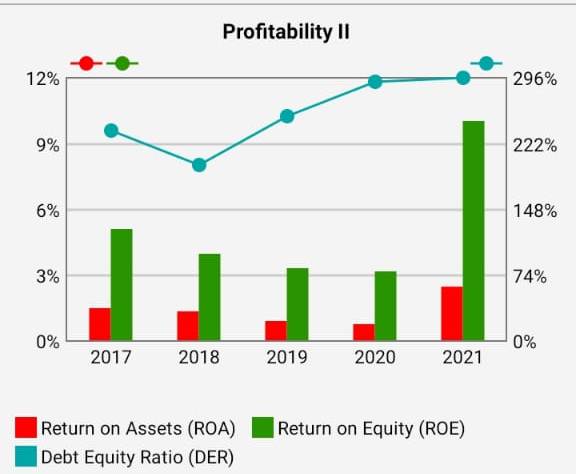
DER adalah membandingkan total hutang dengan ekuitas.
Namun begitu kita juga harus melihat kultur bisnis dari CSAP sendiri karena memang ada bisnis yang menggunakan hutang bank sebagai penggerak utama operasional.
Dan hal ini juga sudah ditegaskan oleh manajemen di CLK no 34 yang berbunyi
Grup mengawasi modal dengan menggunakan rasio utang terhadap ekuitas (DER), dengan membagi liabilitas berbunga dengan ekuitas. Kebijakan Grup adalah menjaga DER dalam kisaran dari perusahaan terkemuka dalam industri sejenis di Indonesia untuk mengamankan akses terhadap pendanaan pada biaya yang rasional. Grup menyertakan dalam liabilitas berbunga, utang bank jangka pendek dan liabilitas jangka panjang (termasuk utang bank jangka panjang dan utang sewa pembiayaan). Yang dikelola sebagai modal oleh manajemen adalah modal saham, ekuitas yang dapat diatribusikan kepada entitas induk dan kepentingan nonpengendali. DER pada tanggal 31 Desember 2021 adalah sebesar 1,11.
Jika mengacu ke emiten yang mirip dengan CSAP ada DEPO. Namun sayangnya DEPO baru saja melakukan IPO sehingga datanya belum bisa diolah.
Hal ini juga terbukti dari kemampuan bayar utang jangka pendek CSAP di arus kas dari aktivitas pendanaan
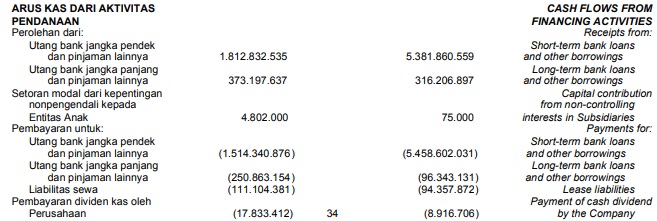
CSAP mampu membayar hutang jangka pendek hingga Rp 1,5 triliun di tahun 2021. Bahkan di tahun 2020 mampu membayar hingga Rp 5.4 triliun.
E. KESIMPULAN PEMBAHASAN
Adanya hutang yang sangat besar tentu saja perlu menjadi perhatian kita sebagai investor maupun calon investor karena tentu saja kita
- tidak bisa berharap banyak, emiten akan membagikan dividen yang signifikan (Sejak tahun 2017 CSAP selalu membagikan dividen dengan div yield dibawah 1%)
- sebaiknya tetap cermat melihat gerak korporasi dari emiten
- ikut memperhatikan geliat sektor properti sebagai user bisnis dari CSAP
F. RASIO PERUSAHAAN
1. EPS

Jika melihat EPS dari tahun 2018 sampai 2021 terlihat bahwa kinerja EPS CSAP terus meningkat. Bahkan di tahun 2021 mengalami kenaikan yang sangat signifikan mencapai 235%.
2. Book Value
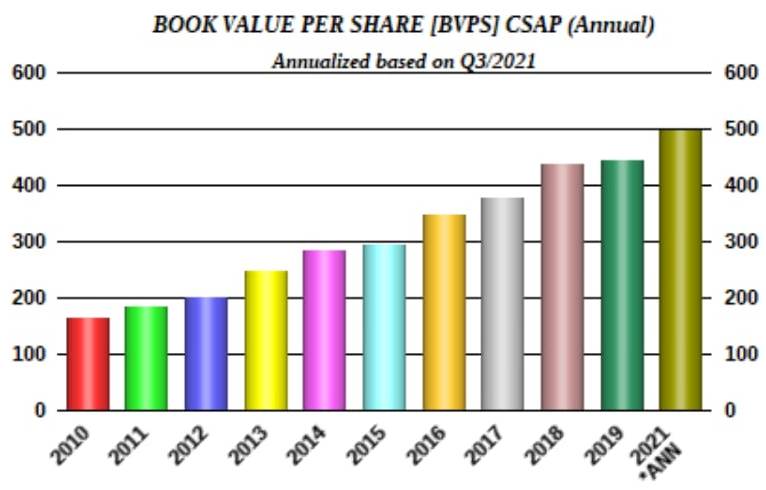
Sama dengan EPS, kinerja CSAP dari sisi Book Value juga sangat apik untuk dilihat karena terjadi grafik kenaikan sejak tahun 2010.
3. Arus Cash Flow
- Aktivitas Operasi
Untuk arus kas dari aktivitas operasi tidak saya bahas karena tidak ada efek yang signifikan.
- Aktivitas investasi
Untuk arus kas dari aktivitas pendanaan tidak saya bahas karena tidak ada efek yang signifikan.
- Aktivitas pendanaan
Seperti yang sudah dibahas di atas bahwa melihat arus kas dari aktivitas pendanaan kita bisa menyimpulkan bahwa kemampuan bayar dari CSAP juga tidak perlu diragukan.
G. KESIMPULAN
1. Rasio-Rasio Penting
Harga : 580 (harga penutupan tanggal 21/04/2022)
EPS : 47 (annualized)
Book Value : 472 (annualized)
Harga Wajar : 706 (Graham Number)
MOS : 18%
PER : 12.12
PBV : 1.22
GPM : 16.09
NPM : 1.49%
ROE : 10.05%
2. Analisa InveStory ID
Kesimpulan menggunakan harga Rp 580 berdasar Laporan Keuangan Full Tahun 2021 adalah layak masuk sebagai
- value stock karena memang masih undervalue
- growth stock karena melihat perkembangan EPSnya yang semakin kesini semakin bagus
Namun sekali lagi dengan catatan teman-teman harus terus memantau terkait hutangnya.
3. Harga Beli & Harga Jual
Harga Wajar : 706 (Graham Number)
Target Profit :
Isikan :
- target harga = harga wajar saham
- harga sekarang = harga saham milik kita
Kita bisa menentukan target profit yang diinginkan dengan cara memasukkan harga pembelian kita dan harga wajar saham tersebut.
Semisal kita ingin mendapatkan target profit 20% di saham CSAP ini maka harga maksimal yang masih bisa kita beli adalah Rp590.
Namun kalo kita sudah memiliki saham CSAP sebelum membaca artikel ini saran saya bisa di avg down saat harganya turun 15% agar kita tidak kehabisan modal.
Masukkan harga milik kita dan masukkan berapa persentase penurunannya maka kita akan mengetahui di harga berapa sebaiknya kita melakukan avg down.
Bagaimana dengan titik jualnya?
Kita bisa menggunakan 2 metode yaitu ketika sudah sampai di harga wajarnya dan sudah mendapat keuntungan tertentu.
Saya menyertakan kalkulator agar teman-teman bisa menentukan kapan waktu yang tepat untuk menjual sahamnya.
Itulah analisa tentang CSAP berdasar Lap Keuangan Kuartal 4 Tahun 2021
Sumber :
1. https://investasi.kontan.co.id/
2. https://economy.okezone.com/