EAST Q2 2025 : Laba Bersih Turun 18.16% Dan 5 Faktor Kenapa Tidak

Download LK EAST Q2 2025
Review LK EAST Q2 2025
- Kas NAIK 79.67% dari Rp 8.56 miliar menjadi Rp 15.38 miliar
- Aset NAIK 1.49% dari Rp 494.40 miliar menjadi Rp 487.15 miliar
- Liabilitas TURUN 20.50% dari Rp 26.20 miliar menjadi Rp 20.83 miliar
- Ekuitas NAIK 2.74% dari Rp 460.95 miliar menjadi Rp 473.58 miliar
- Pendapatan TURUN 8.58% dari Rp 48.50 miliar menjadi Rp 44.34 miliar
- Beban pokok pendapatan TURUN 12% dari Rp 12.33 miliar menjadi Rp 10.85 miliar
- Laba kotor TURUN 7.41% dari Rp 36.17 miliar menjadi Rp 33.49 miliar
- Laba bersih TURUN 18.16% dari Rp 15.42 miliar menjadi Rp 12.62 miliar atau EPS turun dari Rp 3.74 menjadi Rp 3.06
Kondisi Perusahaan
Kas EAST di periode Q2 2025 naik 79.67% dari Rp 8.56 miliar menjadi Rp 15.38 miliar

Faktor pengungkit adanya kenaikan kas EAST adalah
- pencairan aset keuangan sebesar Rp 5.01 miliar
- tidak adanya pembayaran dividen di periode Q2 2025
Aset total EAST naik tipis sebesar 1.49% dari Rp 494.40 miliar menjadi Rp 487.15 miliar
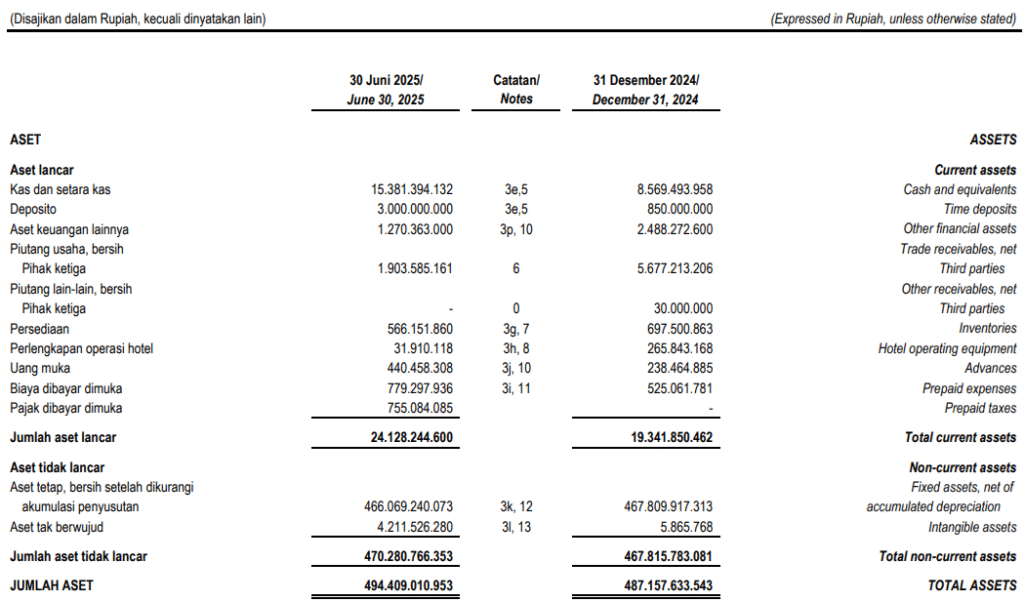
Berikut ini penyusun aset terbesar EAST
1. aset tetap sebesar Rp 466.06 miliar
2. kas sebesar Rp 15.38 miliar
Terkait kenaikan kas sudah dibahas di awal artikel.
3. aset tak berwujud Rp 4.21 miliar
Ada kenaikan signifikan dari aset tak berwujud yang naik dari Rp 5.8 juta menjadi Rp 4.21 miliar.
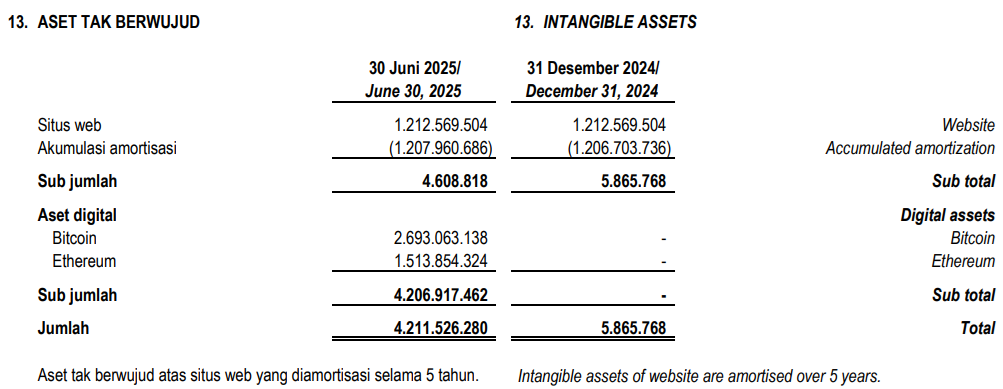
Ternyata EAST menjadi salah satu atau malah satu-satunya emiten yang memiliki aset berupa crypto.
Dan jika melihat data Q1 2025 aset tak berwujudnya belum ada sehingga dipastikan EAST membeli crypto ini di periode April 2025 sampai Juni 2025.
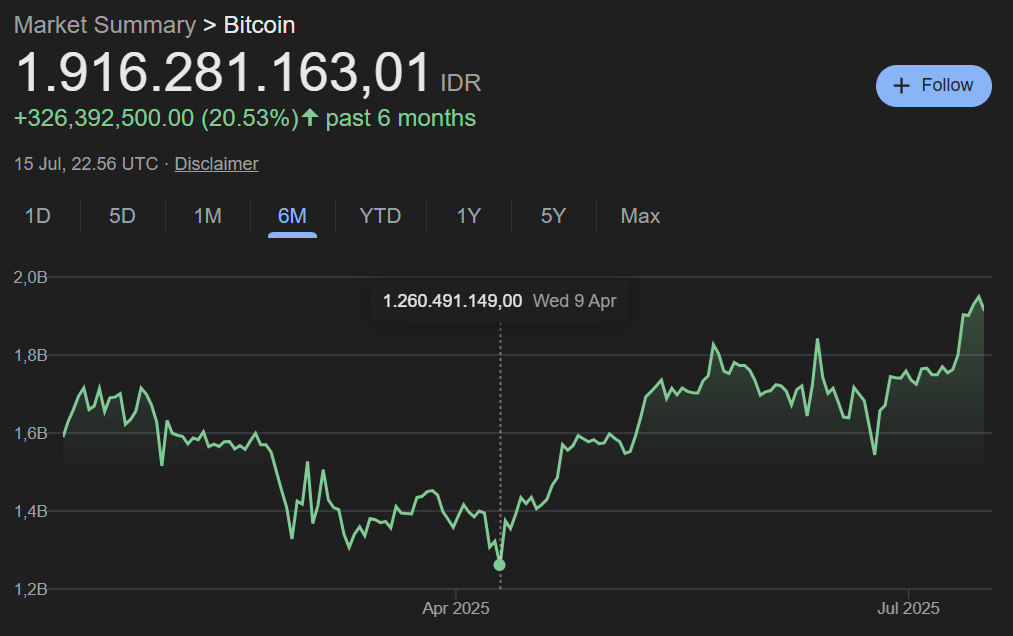
Jika EAST membeli btc di momen paling rendah yaitu April 2025 maka per tanggal hari ini 16 Juli 2025 sudah cuan cukup lumayan.
Memang aset tak berwujud ini hanya 0.84% dari total aset tapi jika harga crypto itu benar-benar naik sangat signifikan bisa jadi EAST mendapat potensi floating profit yang menggiurkan.
Apakah manajemen EAST sudah tau kalo menurut beberapa orang crypto atau btc ini zero sum game? hihi…enggak usah dibahas disini ya.
4. deposito Rp 3 miliar
5. piutang Rp 1.9 miliar
Liabilitas EAST turun 20.50% dari Rp 26.20 miliar menjadi Rp 20.83 miliar
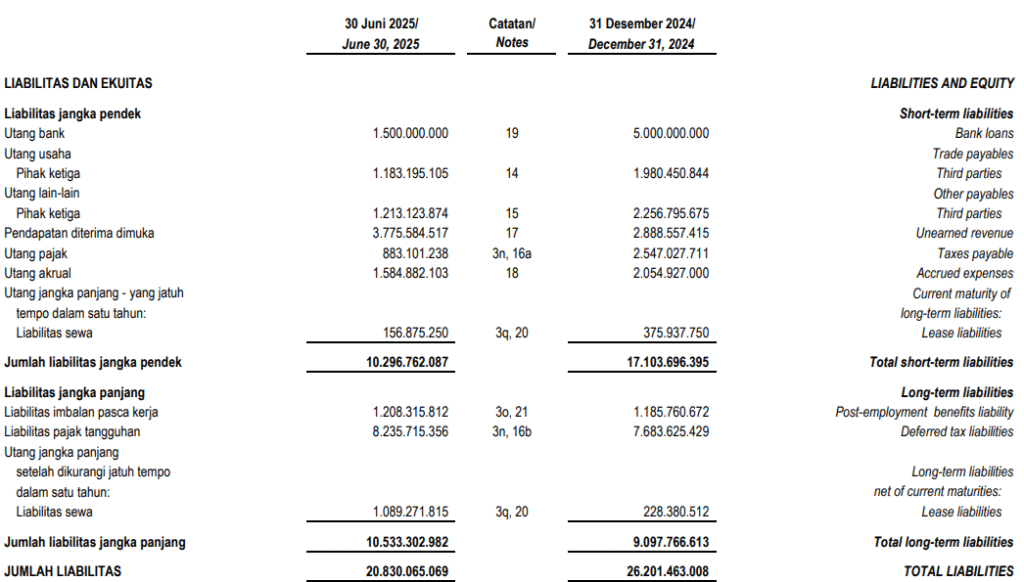
Berikut penyusun hutang LPPF terbesar
1. Liabilitas pajak tangguhan sebesar Rp 8.23 miliar
2. Pendapatan diterima dimuka Rp 3.77 miliar
3. Utang akrual Rp 1.58 miliar
4. Utang bank Rp 1.5 miliar
Utang bank ini turun sangat signifikan dari Rp 5 miliar menjadi hanya Rp 1.5 miliar.
Jika melihat jumlah total hutang lancar dibanding kas maka EAST sangat aman untuk urusan hutang.
Ekuitas total EAST Q1 2025 naik 2.74% dari Rp 460.95 miliar menjadi Rp 473.58 miliar
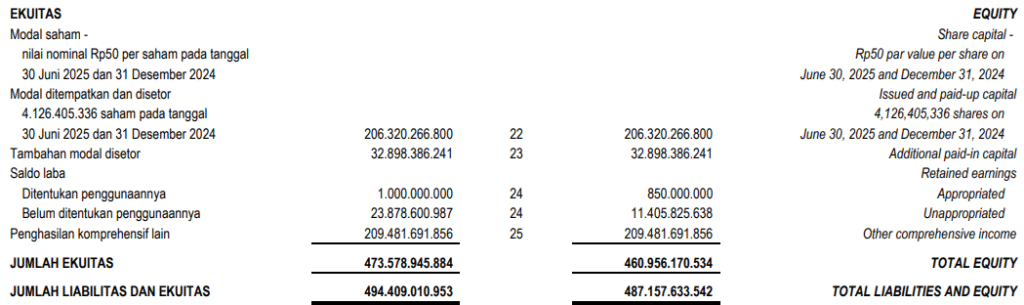
Jika melihat kondisi neraca EAST termasuk emiten yang memiliki neraca berkualitas.
Nanti tinggal dilihat apakah harganya sudah mahal atau belum jika menggunakan sudut pandang PBV.
Kinerja Perusahaan
Penjualan EAST di periode q1 2025 turun 8.58% dari Rp 48.50 miliar menjadi Rp 44.34 miliar
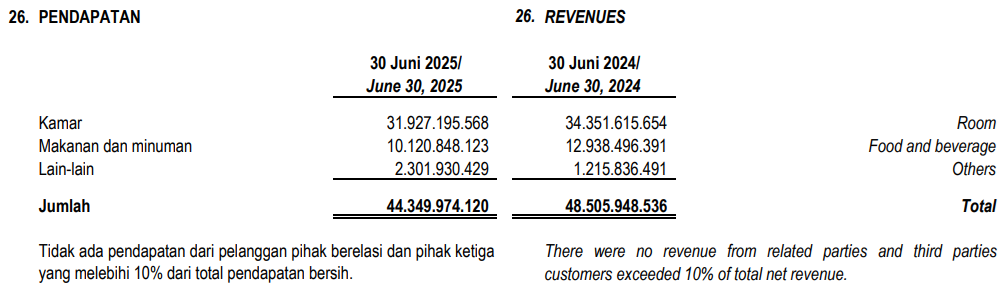
Lini bisnis utama yaitu kamar dan makanan minuman turun semua dan hanya lain-lain yang naik.
Bahkan segmen lain-lain ini naik 100% lebih. Tidak ada keterangan di Lknya. Mungkin harus membuka annual report untuk mengetahui segmen ini.
Penurunan penjualan untungnya diikuti dengan penurunan beban pokok pendapatan yang turun 12% dari Rp 12.33 miliar menjadi Rp 10.85 miliar sehingga laba kotor turun 7.41% dari Rp 36.17 miliar menjadi Rp 33.49 miliar.
Kabar kurang menyenangkannya adalah penjualan Q2 2025 ini lebih rendah dibanding Q2 2024 dan Q2 2023. Ini menjadi sinyal bagi teman-teman yang hold EAST.
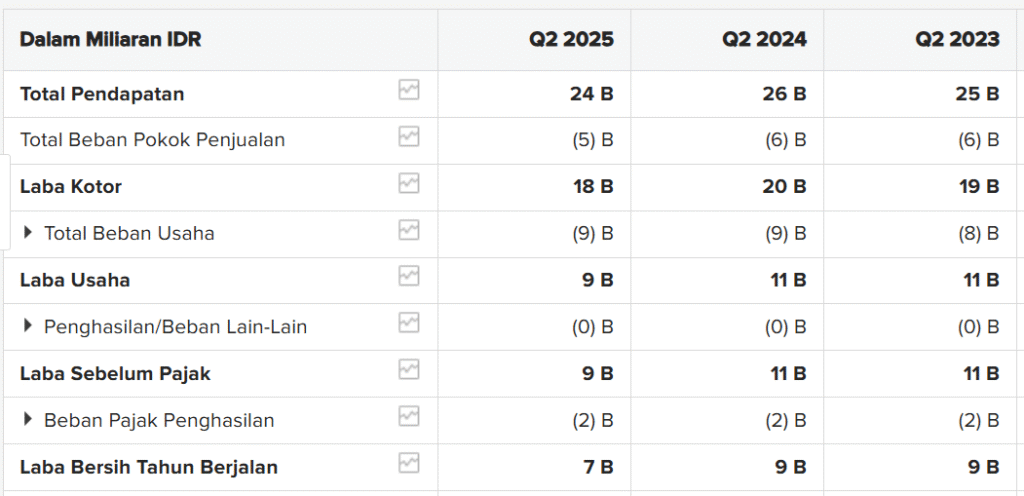
Sekarang masuk ke bagian laba rugi.
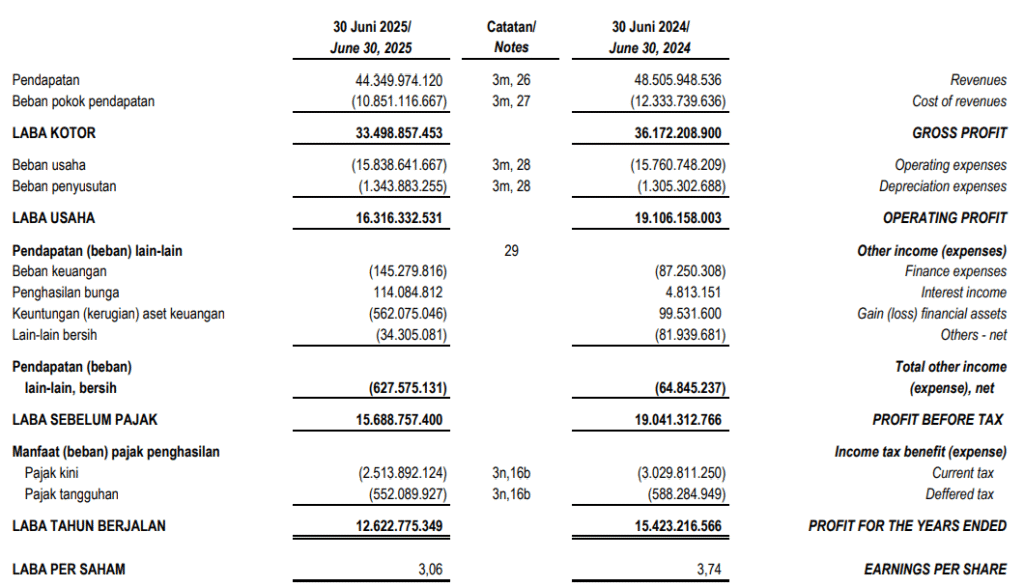
Tidak ada hal signifikan dari laporan laba rugi EAST. Penurunan pendapatan yang menjadi faktor kunci penurunan laba rugi EAST di kuartal 2 ini.
Laba bersih EAST periode Q2 2025 turun 18.16% dari Rp 15.42 miliar menjadi Rp 12.62 miliar atau EPS turun dari Rp 3.74 menjadi Rp 3.06
Kinerja Saham
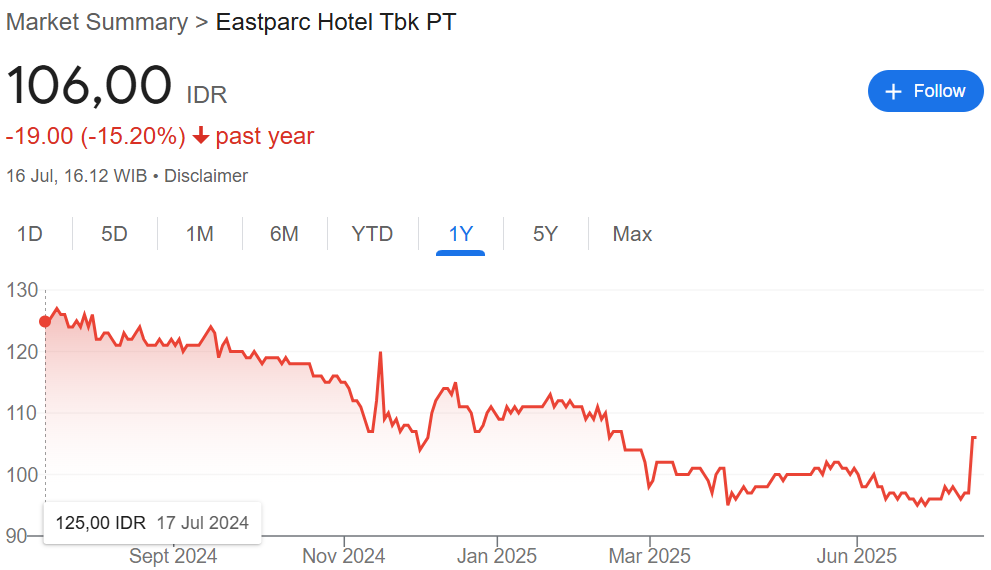
Penurunan kinerja perusahaan sama persis dengan penurunan kinerja sahamnya.
EAST merupakan perusahaan yang sederhana tanpa manuver “aneh-aneh” sehingga tercermin dari kinerja sahamnya.
Apakah saat ini potensi masuk ke saham EAST?
Kita lihat indikator seperti harga wajarnya ya
Rasio-Rasio Penting
Harga : 106 (harga tanggal 16/07/2025)
EPS : 6.12 (annualised)
Book Value : 114 (annualized)
Harga Wajar : 125 (Graham Number)
MOS : 15%
PEG Ratio : –
PER : 17.33 (annualized)
PBV : 0.92
GPM : 75.5%
NPM : 28.5%
ROE : 6.74%
Harga Wajar EAST Q2 2025
Jika menggunakan EPS 6.12 dan Book Value 114 maka harga wajar saham EAST Q2 2025 menurut Graham Number sebesar 125 berbanding dengan harga sekarang Rp 106 (Penutupan tanggal 16 Juli 2025).
Artinya EAST masih undervalue dan secara PBV masih dibawah 1.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan Review EAST
Kondisi perusahaan relatif berkualitas, kinerja perusahaan turun dan kinerja saham turun.
Value : Ya
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Tidak
Harga Beli/Jual EAST
Jika teman-teman menjadi seorang value investor yang berpedoman di harga wajar dan PBV saja maka memasukkan EAST sah-sah saja.
Tapi jika teman-teman sudah lebih melek dengan saham maka EAST sejatinya juga kurang pantas untuk masuk ke watchlist karena
1. MOSnya sudah terlalu tipis yaitu kisaran 15% saja
2. Kinerja laba bersih terendah no 2 (sama dengan q1 2024) mulai q1 2023 sampai q2 2025.

3. Kebijakan pemerintah belum berpihak (efisiensi dan larangan wisata dari pemerintah Jawa Barat)
4. Bisnis hotel itu perlu aset besar untuk menambah penjualan dengan signifikan
5. Masih banyak emiten yang lebih menarik.
Bagaimana?
=======
Mau baca terkait DIVIDEN INVESTING? Klik DISINI
Mau baca ANALISA terbaru saham? Klik DISINI
Mau baca INSIGHT yang lebih dalam? Klik DISINI
Mau baca MATERI tentang saham untuk investor pemula? Klik DISINI
Mau menggunakan Kalkulator khusus Saham? Klik DISINI