AVIA Q2 2024 : Aset Istimewa, Kinerja Sahamnya Meleyot Dan Harga Yang “Wajar”

Download LK AVIA Q2 2024
Review LK AVIA Q2 2024
- Kas TURUN 5.54% dari Rp 1.23 triliun menjadi Rp 1.16 triliun
- Aset TURUN dari Rp 11.16 triliun menjadi Rp 10.85 triliun
- Liabilitas TURUN 3.3% dari Rp 1.24 triliun menjadi Rp 1.20 triliun
- Ekuitas TURUN dari Rp 9.91 triliun menjadi Rp 9.64 triliun
- Penjualan NAIK 3.2% dari Rp 3.50 triliun menjadi Rp 3.62 triliun
- Beban pokok pendapatan NAIK 3.4% dari Rp 1.92 triliun menjadi Rp 1.99 triliun
- Laba kotor NAIK 2.8% dari Rp 1.58 triliun menjadi Rp 1.62 triliun
- Laba bersih NAIK 0.2% dari Rp 806.6 miliar menjadi Rp 808.2 miliar atau dari EPS 13.02 menjadi 13.14
Kondisi Perusahaan
Kas AVIA di periode Q2 2024 turun dari Rp 1.23 triliun menjadi Rp 1.16 triliun. Faktor penerimaa penjualan investasi surat utang di periode Q2 2023 menjadi faktor utama kas AVIA menurun karena di periode tersebut ada tambahan kas mencapai Rp 1.13 triliun.
Aset menurun dari Rp 11.16 triliun menjadi Rp 10.85 triliun. Namun disini ada hal yang sebenarnya unik terkait aset AVIA. Yuk kita lihat bersama.
Aset AVIA sebesar Rp 10.85 triliun. Penyusun aset AVIA terbesar adalah investasi pada surat utang negara sebesar Rp 2.9 triliun.
Unsur no 2 yaitu aset tetap senilai Rp 1.7 triliun.
Unsur no 3 yaitu persediaan sebesar Rp 1.5 triliun.
Unsur no 4 yaitu investasi jangka pendek sebesar Rp 1.3 triliun.
Unsur no 5 yaitu piutang usaha sebesar Rp 1.2 triliun dan no 6 yaitu kas sebesar Rp 1.1 triliun.
Artinya hanya aset tetap saja yang masuk sebagai aset tidak lancar dan 4 lainnya yaitu investasi surat utang negara, persediaan, investasi jangka pendek, piutang usaha dan kas menjadi aset lancar. Dan jika dihitung kasar mencapai Rp 8 triliun alias 80% dari total aset AVIA yang hanya Rp 10.885 triliun.
Sekarang kita bedah satu persatu tentang aset-aset AVIA ini.
Dimulai dari investasi surat utang negara yang memiliki imbal hasil 5,13% hingga 8,25% per tahun. Investasi jangka pendek memberi imbal hasil 6.25%.
Untuk piutang akan jatuh tempo selama periode 1 sampai 60 hari.
Liabilitas turun 3.3% dari Rp 1.24 triliun menjadi Rp 1.20 triliun. AVIA tidak memiliki hutang bank dan hutang terbesar datang daru utang usaha yang nilainya Rp 717.5 miliar. Sangat aman ya…
Ekuitas turun tipis dari Rp 9.91 triliun menjadi Rp 9.64 triliun. Penurunan ini karena AVIA membeli saham treasury sebanyak Rp 367.9 miliar.
Kinerja Perusahaan
Penjualan AVIA di periode Q2 2024 naik 3.2% dari Rp 3.50 triliun menjadi Rp 3.62 triliun
Adapun rincian segmen penjualannya terdiri dari solusi arsitektur sebesar Rp 2.89 triliun dan barang dagangan Rp 726 miliar.
Kenaikan penjualan diikuti dengan kenaikan beban pokok pendapatan yang juga naik 3.4% dari Rp 1.92 triliun menjadi Rp 1.99 triliun sehingga menghasilkan kenaikan laba kotor dari Rp 1.58 triliun menjadi Rp 1.62 triliun.
Kabar baiknya adalah GPM AVIA berada di kisaran 45%. GPM ini ternyata memiliki efek dengan naik turunnya harga minyak mentah.
Sayangnya kenaikan beban penjualan dari Rp 548.3 miliar menjadi Rp 620.7 miliar menjadi salah satu penyebab laba bersih AVIA hanya naik 0.2% dari Rp 806.6 miliar menjadi Rp 808.2 miliar atau dari EPS 13.02 menjadi 13.14.
Kinerja yang relatif stagnan apalagi dengan memiliki aset lancar sebesar itu.
Kinerja Saham
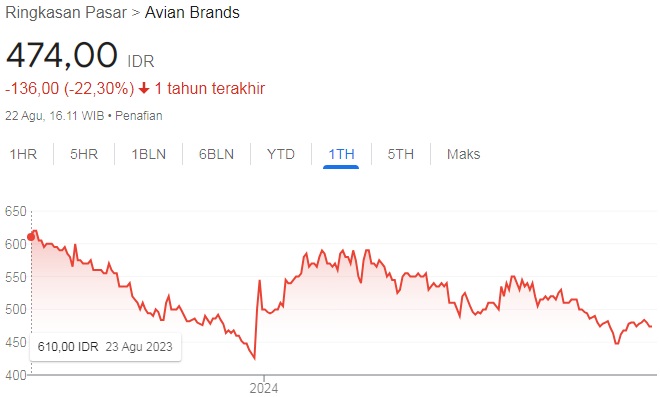
Ternyata pasar memang kejam ya dimana kinerja perusahaan AVIA masih naik walopun sangat tipis tetapi harga sahamnya turun hingga 22.3%.
Disisi lain menurut kami harga saham Rp 600 di periode 23 Agustsu 2023 cenderung kemahalan dan harga area 500 bisa jadi harga “wajar” dari AVIA kecuali AVIA melakukan gebrakan tertentu.
Rasio-Rasio Penting
Harga : 474 (harga tanggal 22/08/2024)
EPS : 26 (annualised)
Book Value : 155 (annualized)
Harga Wajar : 301 (Graham Number)
MOS : –
PEG Ratio : 0.00
PER : 16.59
PBV : 3.04
GPM : 45%
NPM : 22.32%
ROE : 16.76%
Harga Wajar AVIA Q2 2024
Jika menggunakan EPS 26 dan Book Value 155 maka harga wajar saham AVIA Q2 2024 menurut Graham Number sebesar 301 berbanding dengan harga sekarang Rp 474 (Penutupan tanggal 22 Agustus 2024).
Artinya AVIA sudah overvalue.
Dengan kualitas aset yang ada dan kinerja perusahaan yang memiliki GPM kisaran 45% dan NPM kisaran 20% maka harga yang mungkin pantas adalah PBV 2 dan sekarang di harga Rp 474 berada di PBV 3.
Jika PBV 2 hingga 2.5 maka area harga AVIA berada di kisaran 300 hingga 375.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan Review Saham AVIA
Kondisi perusahaan sangat bagus, kinerja perusahaan stagnan dan kinerja saham cenderung turun.
Value : Tidak
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Tidak
Harga Beli/Jual AVIA
Sangat wajar ketika harga saham AVIA turun kisaran 22% dari harga Rp 600 ke harga saat ini kisaran Rp 474. Bahkan sempat berada di kisaran Rp 426.
Kenapa wajar? Karena AVIA memiliki kualitas aset yang sangat baik tetapi dari sisi kinerja perusahaan relatif stagnan.
Disisi dividen juga relatif kecil hanya 4.6%.
Kita butuh pengungkit yang signifikan agar kinerja perusahaan naik kemudian diikuti oleh kenaikan dividen yang mungkin paling tidak kisaran div yield 7% hingga 9% dan terakhir diikuti oleh kenaikan harga sahamnya.
Sebenarnya pihak AVIA sudah melakukan 3 hal yang bisa memberi efek pengungkit yaitu :
1. buyback dengan alasan sebagai berikut
“alasan kami melakukan buyback saham adalah karena secara fundamental kondisi harga saham AVIA belum mencerminkan potensi AVIA yang sesungguhnya.”
2. bukan mitra di IKN tetapi di area IKN, AVIA adalah pemimpin pasar. (Ya pemimpin pasar tapi kalo kontraktornya langsung beli via mitra ya sama saja)
3. no 3 ini mungkin efeknya masih lama yaitu pembangunan pabrik baru di Cirebon yang akan beroperasi akhir tahun 2025 atau awal tahun 2026.