PBSA Q1 2024 : Laba “ASLI” Turun dan 6 Alasan Masuk Ke PBSA

Download LK PBSA Q1 2024
Review LK PBSA Q1 2024
- Kas TURUN dari Rp 171.1 miliar menjadi Rp 111.6 miliar
- Aset TURUN dari Rp 795.6 miliar menjadi Rp 787.6 miliar
- Liabilitas TURUN 17.6% dari Rp198.4 miliar menjadi Rp 163.4 miliar
- Ekuitas NAIK dari Rp 597 miliar menjadi Rp 623.8 miliar
- Penjualan TURUN 0.5% dari Rp 139.1 miliar menjadi Rp 138.4 miliar
- Beban pokok pendapatan NAIK 4.9% dari Rp 103.8 miliar menjadi Rp 108.9 miliar
- Laba kotor TURUN 16.4% dari Rp 35.2 miliar menjadi Rp 29.5 miliar
- Laba bersih NAIK 53.1% dari Rp 17.5 miliar menjadi Rp 26.8 miliar atau dari EPS 5.8 menjadi 8.9
Kondisi Perusahaan
Kas PBSA di periode Q1 2024 turun 34.7% dari Rp 171.1 miliar menjadi Rp 111.6 miliar. Tidak ada kegiatan yang signifikan yang membuat kas PBSA berubah drastis.
Aset PBSA turun dari Rp 795.6 miliar menjadi Rp 787.6 miliar. Aset lancar PBSA sebesar Rp 560 miliar berbanding dengan aset tidak lancarnya yang hanya Rp 227.5 miliar.
Penyusun aset terbesar PBSA adalah aset tetap Rp 179.1 miliar. Aset kedua yaitu tagihan bruto kepada pemberi kerja Rp 112.5 miliar. Tagihan bruto kepada pemberi kerja merupakan piutang Perusahaan yang berasal dari pekerjaan kontrak konstruksi yang dilakukan untuk pemberi kerja namun pekerjaan yang dilakukan masih dalam pelaksanaan. Tagihan bruto disajikan sebesar selisih antara biaya yang terjadi, ditambah laba yang diakui, dikurangi dengan jumlah kerugian yang diakui dan termin.
Aset ketiga yaitu kas Rp 111.6 miliar dan aset no 4 yaitu investasi jangka pendek Rp 107.2 miliar.
Manajemen PBSA cukup unik karena cukup berani berinvestasi di saham dengan nominal yang tidak kaleng-kaleng alias hampir 13.5% dari total aset yang ada.
Dan di periode Q1 2024 ini yang dilaporkan adalah investasi di saham BUMI dan saham INKP. Cuma saya belum atu cara mencari berapa harga saham perolehan dari PBSA. Yang tertulis di LapKeu hanyalah jumlah lembar saham dan harga saat ini.
Dengan pemilihan saham seperti ini sebenarnya menurut kami kurang pas karena
- Pilihan sahamnya bukan termasuk yang best choice apalagi masuk sebagai aset lancar (apakah memang niat untuk gorengan saja)
- Kas yang digunakan cukup tinggi yaitu 13.5% dari total aset.
Aset terbesar no 5 yaitu piutang lancar senilai Rp 97.3 miliar.
Hutang PBSA turun cukup signifikan mencapai 17.6% dari Rp198.4 miliar menjadi Rp 163.4 miliar.
Rincian hutang terbesarnya yaitu
1. Hutang pajak Rp 40.1 miliar
2. Liabilitas kontrak Rp 30.3 miliar
3. Hutang usaha Rp 25.4 miliar
Dibanding dengan kas atau aset lancarnya hutang PBSA sangat kecil. Jadi sangat aman sekali…Hehe
Ekuitas naik dari Rp 597 miliar menjadi Rp 623.8 miliar
Kinerja Perusahaan
Penjualan PBSA di periode Q1 2024 turun tipis 0.5% dari Rp 139.1 miliar menjadi Rp 138.4 miliar.
Pendapatan disumbang oleh PT Sinar Mas Agro Resources and Technology Tbk sebesar Rp 75.8 miliar dan PT Soci Mas Rp 36.7 miliar.
Sekadar informasi PBSA masuk ke dalam perusahaan konstruksi dengan spesifik di industri hususnya bahan makanan, kesehatan, dan lebih khusus lagi olahan kelapa sawit. Jadi secara umum tidak bisa dibandingkan secara head to head dengan perusahaan seperti TOTL.
Beban pokok pendapatan naik 4.9% dari Rp 103.8 miliar menjadi Rp 108.9 miliar. Kenaikan terbesar disumbang oleh naiknya bahan material dari Rp 54.3 miliar menjadi Rp 61.2 miliar.
Penurunan pendapatan ditambah kenaikan beban pokok pendapatan membuat laba kotor turun 16.4% dari Rp 35.2 miliar menjadi Rp 29.5 miliar.
Adanya kenaikan laba karena efek investasi dan laba selisih kurs membuat laba bersih PBSA naik 53.1% dari Rp 17.5 miliar menjadi Rp 26.8 miliar atau dari EPS 5.8 menjadi 8.9
Kalo 2 laba itu dihilangkan maka laa bersih di Q1 2024 ini turun. Di Q2 2024 ini sepertinya laba kurs masih naik dan laba investasi bisa turun atau malah sudah direalisasikan. Semoga yang BUMI sudah direalisasikan karena di tanggal 24 April 2024 harganya menyentuh Rp 106.
Kinerja Saham
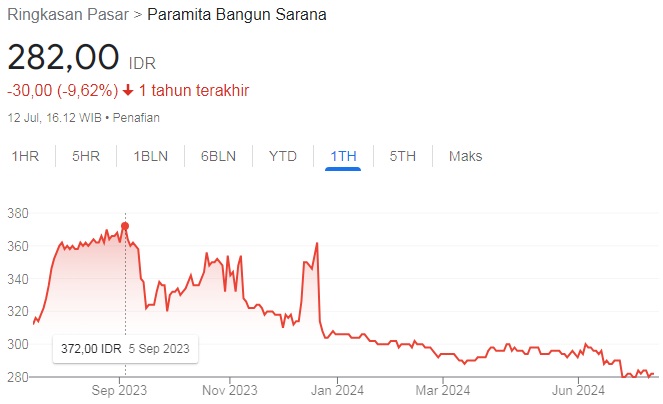
Kinerja saham PBSA dalam 1 tahun terakhir dalam fase downtren dengan harga tertingginya di harga Rp 372. Per tanggal 12 Juli 2024 harganya hanya Rp 282.
Dengan kinerja “asli” yang turun mungkin bisa saja wajar turun. Namun ada potensi perbaikan dimana target pendapatan PBSA di tahun 2024 sebesar 855 miliar dengan laba bersih Rp 175 miliar. Untuk laba bersih masih turun dibanding tahun 2023 karena di tahun 2023 ada penjualan saham PT EcoOils Jaya Indonesia.
Harga saat ini sudah menjadi harga terendah PBSA dalam 1 tahun terakhir.
Rasio-Rasio Penting
Harga : 282 (harga tanggal 12/07/2024)
EPS : 36 (annualised)
Book Value : 207 (annualized)
Harga Wajar : 452 (Graham Number)
MOS : 31%
PEG Ratio : 0.40
PER : 7.88
PBV : 1.36
GPM : 21.33%
NPM : 19.37%
ROE : 17.20%
Harga Wajar PBSA Q1 2024
Jika menggunakan EPS 36 dan Book Value 207 maka harga wajar saham PBSA menurut Graham Number sebesar 409 berbanding dengan harga sekarang Rp 282 (Penutupan tanggal 12 Juli 2024).
Artinya PBSA masih sangat undervalue
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan
Kondisi perusahaan istimewa, kinerja perusahaan sedikit turun dan kinerja saham downtren (1 year).
Value : Ya
Growth : Tidak
Dividen : Ya
Core : Tidak
Stock Guide : Ya
Harga Beli/Jual PBSA
Harga Rp 282 merupakan salah satu best price menurut kami karena
- Sudah harga paling bawah dalam 1 tahun terakhir
- Masih jauh dari harga wajarnya
- Target Rp 300 masih sangat mungkin
- Ada potensi dividen interim (ini bisa iya bisa tidak juga karena di tahun 2023 ada penjualan saham PT EcoOils Jaya Indonesia
- Harga sawit sedang cukup bagus.
- Semoga manajemen sudah menjual saham BUMI waktu harganya naik di Rp 106 dan berharap manajemen bisa membeli saham yang lebih high dividen dan high performa.