MEDC : ConocoPhillips, Hutang, Potensi Masa Depan & Conviction Investor

Hari ini 23 Agustus 2022 para holder MEDC bersuka cita karena kenaikan harga sahamnya yang tembus 19%.
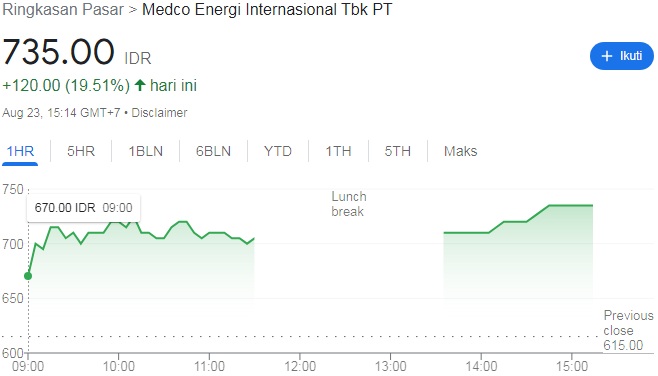
Kenaikan ini dipicu oleh perilisan LK dari MEDC ini yang hasilnya sangat positif.
Bagaimana tidak karena labanya naik di atas 480% seperti yang telah dibahas di artikel ini MEDC Q2 2022 : Analisa Saham MEDC, Laba Bersih Naik 481%, Masih Sangat Undervalue.
Tentunya bagi para investor akan bertanya kenapa labanya bisa naik signifikan?
Dan tentu saja apa yang bisa menjadi penghambat di kemudian hari?
Artikel ini hanya akan menjabarkan terkait 2 hal tersebut dan tentu saja bagi teman-teman yang mau membeli atau hold harus dipersiapkan semuanya karena di bursa saham tentu tidak akan setiap hari naik, sudah naik bisa naik lagi atau sekali naik kemudian harga akan turun terus menerus.
1. Kenapa labanya bisa naik signifikan?
Kemaren saya sempat membaca lap keu dari MEDC ini dan sebenarnya agak malas karena sangat panjang kisaran 395 halaman dan banyak penjelasan di masing-masing bab.
Tetapi kemudian menemukan satu hal menarik yaitu tentang penjualannya dan penjualan ini yang menjadi pengungkit paling kuat sehingga laba bersihnya meningkat pesat.
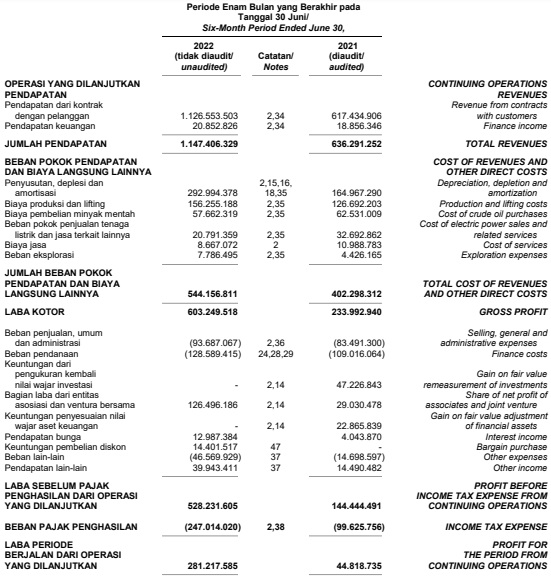
Kita akan fokus di penjualan.
Penjualan MEDC di periode Q2 2022 meningkat 80.3% dari USD 636.2 Juta => USD 1.1 miliar. 54%nya untuk pasar Indonesia dan 46% sisanya untuk ekspor.
Kita telusuri dari sisi tipe pendapatannya
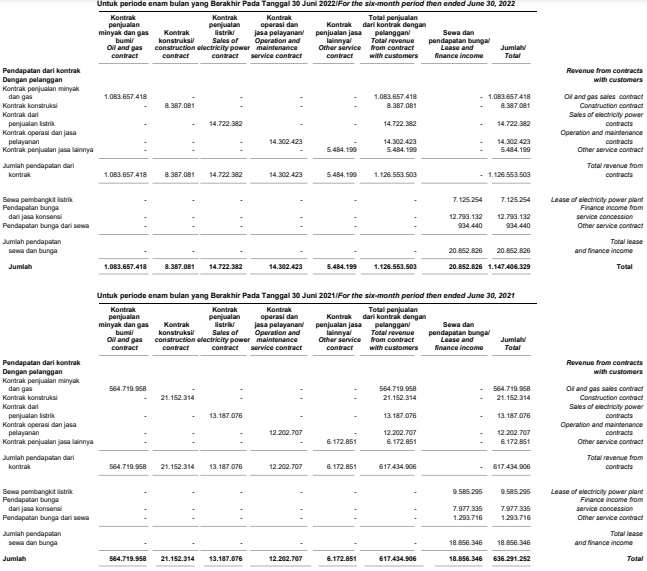
MEDC memiliki 4 lini usaha yaitu penjualan minyak dan gas bumi, konstruksi, penjualan listrik dan jasa.
Teman-teman bisa langsung notice bahwa hanya penjualan minyak dan gas bumi saja yang mengalami kenaikan signifikan.
Apa penyebabnya? Karena MEDC ini per bulan Desember 2021 mengakuisisi perusahaan ConocoPhillips
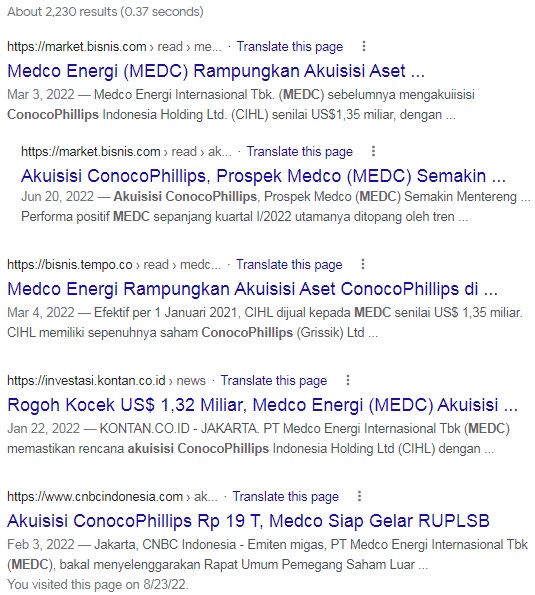
Berikut cuplikan berita dari web Kontan
PT Medco Energi Internasional Tbk (MEDC) mengumumkan telah merampungkan akuisisi Aset ConocoPhillips di Indonesia. MEDC telah menyelesaikan akuisisi seluruh saham yang diterbitkan ConocoPhillips Indonesia Holding Ltd. (CIHL) dari Phillips International Investments Inc., anak perusahaan ConocoPhillips Company (COP).
CIHL memiliki sepenuhnya saham ConocoPhillips (Grissik) Ltd (CPGL), sebagai Operator dari Corridor PSC dengan kepemilikan 54% working interest dan 35% interest di Transasia Pipeline Company Pvt. Ltd.
Manajemen Medco dalam keterangannya, Kamis (3/3) menyebut, Corridor PSC memiliki dua lapangan produksi minyak dan tujuh lapangan produksi gas yang berlokasi di onshore Sumatra Selatan. Lokasi lapangan minyak dan gas itu berdekatan dengan operasi MedcoEnergi di Sumatra Selatan.
Sumber : https://www.kontan.co.id/tag/conocophillips-indonesia
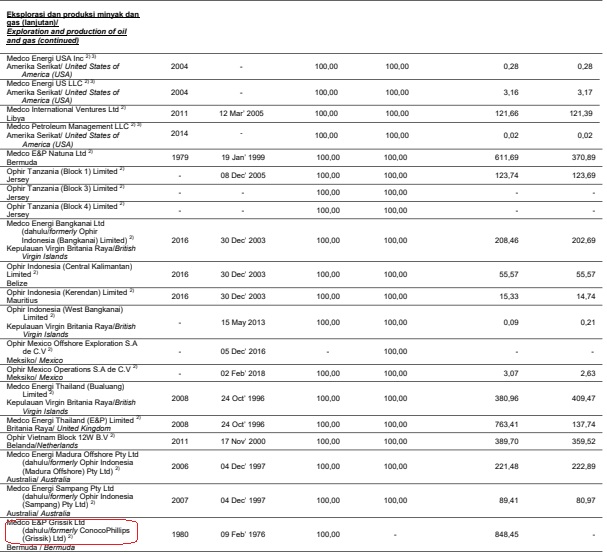
Apa imbasnya ke MEDC?
MEDC mempunyai penambahan aset minyak bumi dan gas.
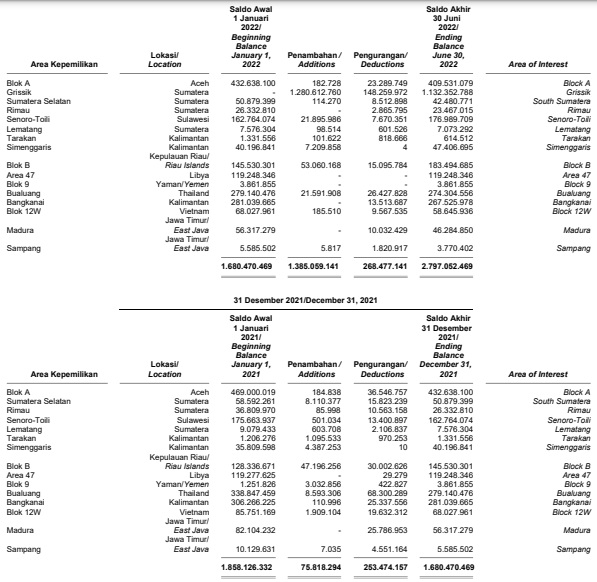
Dan ternyata memang akuisisi ini langsung membuat perbedaan yang signifikan karena di Desember 2021 area kepemilikan MEDC hanya USD 1.6 miliar dan Juni 2022 langsung naik menjadi USD 2.7 miliar. Hampir USD 1 miliar disumbang dari area kepemilikan hasil dari akuisisi ConocoPhillips.
Informasi ini jika dibagikan sekarang tentu saja sudah terlambat, namun bisa menjadi sedikit prediksi bahwa di tahun-tahun mendatang atau minimal di Q3 dan Q4 2022 jelas jauh lebih tinggi dibanding Q3 dan Q4 2021 dan tentu saja kemungkinan besar juga akan mengerek harga MEDC.
Ada analisa yang bisa dipertimbangkan yang dilontarkan oleh analis Samuel Sekuritas Muhammad Gibran dan Muhammad Farras Farhan.
“Berdasarkan penelitian kami terhadap rata-rata harga jual minyak (ASP) Medco, harga minyak Brent dan ASP MEDC memiliki korelasi positif. Artinya, jika harga minyak Brent naik, ASP MEDC juga akan naik. Dengan kenaikan harga minyak Brent belakangan ini, tentunya akan menjadi katalis positif bagi ASP MEDC,”
Dan ini adalah grafik dari brent oil dalam 1minggu ini yang diambil dari web https://www.investing.com/commodities/brent-oil
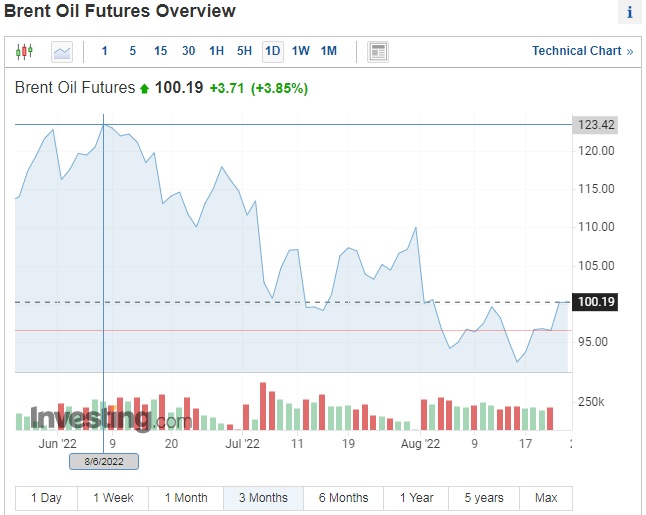
Seharusnya sih brent oil yang pernah naik sampe harga 123 bisa menjadi sentimen bagi MEDC.
Sekadar informasi terkait Blok Coridor yang sekarang dikuasai oleh MEDC
Wilayah kerja atau Blok Corridor merupakan salah satu blok migas yang bernilai strategis mengingat besarnya produksi gas yang mencapai 1.100 juta standar kaki kubik per hari (MMscfd) atau setara dengan 12 persen dari total produksi gas bumi nasional saat ini. Adapun, produksi minyak dan kondensat sekitar 7.000 barel per hari (bopd).
Saat ini, setidaknya ada lima lapangan minyak dan tujuh lapangan gas. Produksi minyak lebih banyak disumbang dari Lapangan Supat, Suban Baru, dan Rawa. Untuk produksi gas berasal dari Lapangan Suban, Sumpal, dan Dayung.
Berdasarkan data Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Minyak dan Gas Bumi (SKK Migas) sampai dengan 31 Desember 2020, produksi minyak siap jual ConocoPhillips mencapai 6.298 BOPD, sedangkan realisasi produksi gas bumi mencapai 952 MMscfd.
ConocoPhillips masih menjadi penghasil gas bumi terbesar kedua di Indonesia melalui produksinya di Blok Corridor.
Realisasi produksi yang tercatat sepanjang periode tersebut sebesar 995 juta standar kaki kubik per hari (MMscfd). Produksi dari ConocoPhillips itu bahkan melampaui, baik dari target work program dan budget 2021 yang disepakati dengan SKK Migas sebesar 758 MMscfd atau 109,6 persen maupun target APBN 2021 yakni 780 MMscfd atau sekitar 106,5 persen dari target.
Adapun, realisasi produksi minyak dan kondensat pada periode tersebut. Blok Corridor telah menghasilkan minyak sebanyak 7.014 barel per hari (BOPD) atau 108,6 persen dari target WP&B 2021 sebesar 6.458 BOPD dan 104,8 persen dari target APBN 2021 sebesar 6.691 BOPD.
Sumber : https://ekonomi.bisnis.com/read/20211210/44/1476325/menebak-alasan-conocophillips-tinggalkan-blok-corridor#:~:text=ConocoPhillips%20sebelumnya%20masih%20menjadi%20penghasil,kubik%20per%20hari%20(MMscfd).
ConocoPhillips masih memiliki kontrak jangka panjang untuk menjual hasil gas dari Blok Corridor kepada para mitra di dalam negeri dan juga Singapura.
Pengelolaan Blok Corridor pun sebetulnya masih memiliki masa pengelolaan jangka panjang. Kementerian Energi dan Sumber Daya Mineral (ESDM) telah resmi menyerahkan pengelolaan Blok Corridor ke ConocoPhillips, Pertamina, dan Repsol untuk jangka waktu 20 tahun mulai dari 20 Desember 2023 dengan skema bagi hasil kotor atau gross split.
Sumber : https://ekonomi.bisnis.com/read/20211210/44/1476251/ini-penghasil-gas-terbesar-kedua-di-ri-yang-ditinggalkan-conocophillips
Eh apa sih alasan ConocoPhillips menjual Blok Coridor ke MEDC?
Berkaca dari kasus ConocoPhillips yang mengumumkan akan melepas seluruh asetnya kepada PT Medco Energi Internasional Tbk (MEDC) pada pekan lalu, pada dasarnya pelepasan aset di Indonesia ini untuk menambah saham di perusahaan migas di Australia.
ConocoPhillips akan menggunakan hasil dari penjualan aset di Indonesia untuk kepentingan kepemilikan saham tambahan di Australia Pacific LNG (APLNG) sebesar 10% dari Origin Energy.
Seperti diketahui, nilai aset Blok Corridor yang dijual ke Medco ini mencapai US$ 1,355 miliar atau sekitar Rp 19,5 triliun (asumsi kurs Rp 14.400 per US$). Sementara, nilai kepemilikan saham tambahan APLNG sebesar 10% dari Origin Energy itu mencapai US$ 1,645 miliar (Rp 24 triliun).
Sumber : https://www.cnbcindonesia.com/news/20211221113644-4-300861/pak-jokowi-ini-biang-kerok-raksasa-migas-angkat-kaki-dari-ri
2. Apa yang bisa menjadi penghambat di kemudian hari?
Salah satu problem yang sebelumnya menjadi penghambat bagi teman-teman untuk masuk ke MEDC adalah hutangnya.
Jika sekilas memang hutang MEDC relatif besar

DER besar, cash ratio kecil dan quick ratio kecil.
Hanya ada current ratio yang di atas 100%.
Apa itu current ratio?
Current ratio atau rasio lancar adalah salah satu Rasio Likuiditas yang digunakan untuk menilai posisi likuiditas suatu entitas dengan menggunakan hubungan antara Aktiva Lancar dan Liabilitas Lancar.
Dengan kata lain, ini adalah alat yang digunakan untuk menilai apakah aset lancar dapat melunasi kewajiban lancar atau tidak.
Sampe disini tentu saja aman, tetapi problemnya adalah hutang MEDC kebanyakan hutang jangka panjang.

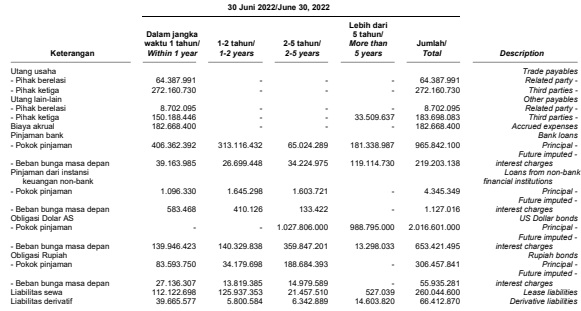
Hutang jangka panjang akan pelan-pelan menyedot uang yang dihasilkan dalam operasionalnya.
Jika kita rajin mmebaca di media-media maka akan terlihat bahwa MEDC senang gali lubang tutup lubang seperti di artikel berikut
PT Medco Energi Internasional Tbk (MEDC) akan menerbitkan surat utang dengan nilai Rp 3 triliun.
Berdasarkan informasi tambahan ringkas yang dirilis 7 Juli 2022 di Bursa Efek Indonesia (BEI), Medco akan menggunakan dana hasil penerbitan obligasi setelah dikurangi biaya emisi untuk melunasi empat obligasi jatuh tempo obligasi tahun 2023 dalam mata uang rupiah dengan total nilai dan untuk pembelian kembali (buyback) sebagian obligasi global dengan nilai Rp 1,68 triliun.
Sumber : https://investasi.kontan.co.id/news/medco-energi-medc-terbitkan-obligasi-rp-3-triliun-untuk-bayar-utang
Karena pelaksanaan obligasi 3 triliun ini berada di bulan Juli kemungkinan akan muncul di Lap Keu Q3 2022 dan bisa saja membuat harga sahamnya dibanting.
Keuntungan yang bisa ditarik adalah ketika obligasi lancar artinya masyarakat percaya dengan kemampuan bayar dari MEDC dan ini juga menjadi sinyal positif.
Justru hati-hati dengan emiten yang tidak dipercaya oleh bank ketika ingin berhutang dan masyarakat ketika menjual obligasi.
Kebijakan Grup terkait dengan risiko suku bunga adalah dengan mengelola biaya bunga melalui kombinasi pinjaman dengan suku bunga tetap dan variabel. Grup mengevaluasi perbandingan suku bunga tetap terhadap suku bunga mengambang dari pinjaman bank jangka pendek dan pinjaman jangka panjang sejalan dengan perubahan suku bunga yang relevan di pasar keuangan.
Berdasarkan evaluasi manajemen, pembiayaan baru akan ditentukan harganya pada suku bunga tetap atau mengambang.
Sekadar informasi terkait hutang yang besar relatif tidak terjawab secara rinci di Public Expose.
Selain hutang ada problem lain yang menjadi poin unik dari MEDC yaitu penyusutan, deplesi dan amortisasi
Nilainya lumayan besar. Di tahun 2021 dan 2020 juga menyentuh kisaran USD 300 miliar
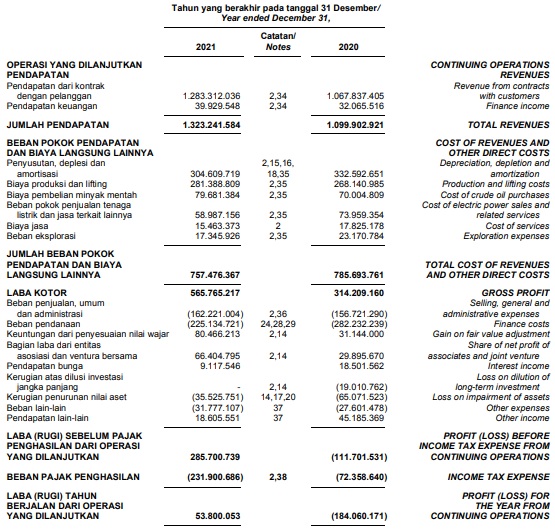 Jika kami mendapat info terkait hal ini akan kami update.
3. Apa peluang bagi MEDC di masa depan?
a. Q3 2022 jelas akan jauh lebih baik dibanding Q3 2021
Untuk poin no a ini hanya sekadar buat bahan bacaan saja bukan analisa sesungguhnya ya.
Kenapa yakin Q3 2022 lebih baik dibanding Q3 2021? Ya jelas karena adanya konsolidasi dari Conocophillips.
Dengan kinerja yang cemerlang “seharusnya” sih harganya juga akan dikerek naik ya.
Tetapi apakah nantinya akan naik beneran dari sisi kinerja kita bisa tunggu LK Q3 2022. Apakah kinerja sahamnya akan naik? Semoga saja karena belajar dari kasus ITMG yang kinerjanya naik tetapi dibawah ekspektasi pasar dan para suhu malah membuat harganya turun…Hmmmm. Apa sih maunya pasar…hehe.
Tapi ada sedikit problem yaitu hutang Rp 3 triliun juga sepertinya akan dicatat di periode Q3 2022.
b. Kontrak pengelolaan blok Coridor yang masih 20 tahun ke depan
Pengelolaan Blok Corridor pun sebetulnya masih memiliki masa pengelolaan jangka panjang. Kementerian Energi dan Sumber Daya Mineral (ESDM) telah resmi menyerahkan pengelolaan Blok Corridor ke ConocoPhillips, Pertamina, dan Repsol untuk jangka waktu 20 tahun mulai dari 20 Desember 2023 dengan skema bagi hasil kotor atau gross split.
Dengan kinerja ConocoPhillips sebagai operator gas no 2 di Indonesia (Sumber) dan kontrak masih ada 20 tahun dan potensi di poin c saja menjadi berkah buat MEDC.
c. Target pemerintah di tahun 2030
Seperti dikutip dari artikel di Kontan
Pemerintah telah menetapkan target produksi minyak 1 juta barel per hari (bopd) dan gas 12 miliar standar kaki kubik per hari (bscfd) di tahun 2030 nanti. SKK Migas telah menyiapkan sejumlah strategi untuk mendorong pencapaian target ini.
Deputi Perencanaan SKK Migas, Benny Lubiantara bilang, SKK Migas telah memasukkan Migas Non Konvensional (MNK) sebagai salah satu sumber untuk mengejar pencapaian target produksi migas 2030. Ke depannya, SKK Migas bakal mendorong percepatan eksploitasi MNK.
Opsi-opsi yang tengah dikaji di antaranya seperti peningkatan bagi hasil atau split, pembebasan pajak tidak langsung, serta insentif elemen-elemen fiskal lainnya. Sementara itu, aspek non fiskal yang tengah dikaji di antaranya seperti simplifikasi perizinan, pemberian kepastian hukum, dan lain-lain.
Sumber : https://industri.kontan.co.id/news/pengaruh-akuisisi-medco-terhadap-conocophillips-indonesia-pada-target-produksi-migas
Memang untuk mengejar target ini pemerintah sedikit ngos-ngosan karena di tahun 2021 beberapa targetnya tidak terpenuhi atau hanya kisaran 95%.
Selain MEDC ada emiten yang punya potensi bagus dengan target pemerintah ini yaitu OBMD. Artikelnya bisa dibaca disini OBMD (PT Obm Drilchem Tbk) : Dunia Dan Regulator Menjadi Pengungkit Yang Manis
4. Kesimpulan dan saran
MEDC memang menarik dilihat dari sisi corporate actionnya karena langkah mengakuisisi ConocoPhillips langsung membuahkan hasil.
Namun hutang yang menggunung dan hobinya MEDC yang melakukan gali lubang tutup lubang juga perlu diperhatikan oleh investor karena
- hutang jelas menjadi beban bagi emiten walopun revenue meningkat.
- isu hutang bisa menjadi alasan bagi market maker untuk menurunkan harga saham
Sarannya adalah jika ragu-ragu lebih baik ditinggalkan. Lebih baik menjaga cash dibanding mengejar potensi cuan yang bisa saja dapat bisa saja tidak.
Jika berani memang ada potensi keuntungan karena harga wajar MEDC kisaran Rp 1667
Rasio-Rasio Penting
Harga : 770 (harga tanggal 24/08/2022)
EPS : 160 (TTM)
Book Value : 772 (Q2 2022)
Harga Wajar : 1667 (Graham Number)
MOS : 54%
PEG Ratio : –
PER : 4.8
PBV : 0.9
GPM : 52.58%
NPM : 23.54%
ROE : 41.30%
Sumber :