EAST Q2 2024 : Harga Wajar “Seharusnya” Dan Potensi Kinerja Yang Stagnan

Download LK EAST Q2 2024
Review LK EAST Q2 2024
- Kas TURUN dari Rp 6.4 miliar menjadi Rp 3.1 miliar
- Aset NAIK dari Rp 483.4 miliar menjadi Rp 487.5 miliar
- Liabilitas NAIK 23.3% dari Rp 21.3 miliar menjadi Rp 26.2 miliar
- Ekuitas TURUN dari Rp 462.16 miliar menjadi Rp 461.28 miliar
- Penjualan TURUN 2.09% dari Rp 49.54 miliar menjadi Rp 48.50 miliar.
- Beban pokok pendapatan TURUN 7.7% dari Rp 13.36 miliar menjadi Rp12.33 miliar
- Laba kotor TURUN 0.01% dari Rp 36.173 miliar menjadi Rp 36.172 miliar
- Laba bersih TURUN 9.59% dari EAST turun dari Rp 17.05 miliar menjadi Rp 15.42 miliar atau dari EPS 4.13 menjadi 3.74
Kondisi Perusahaan
Kas EAST di periode Q2 2024 turun cukup dalam sebesar 51.3% dari Rp 6.4 miliar menjadi Rp 3.1 miliar. 2 hal yang membuat kas EAST turun cukup signifikan yaitu di periode 2023 ada penerimaa deposito sebesar Rp 8.2 miliar dan di periode Q2 2024 ini ada pembelian aset sebesar Rp 6.6 miliar.
Aset EAST naik dari Rp 483.4 miliar menjadi Rp 487.5 miliar.
Unsur penyusun aset EAST terbesar di periode Q2 2024 ini adalah aset tetap senilai Rp 467.3 miliar. No 2 yaitu aset keuangan sebesar Rp 6.3 miliar. No 3 yaitu piutang usaha sebesar Rp 4.9 miliar.
Sayangnya terkait aset keuangan tidak ada penjelasan detail.
Untuk piutang EAST naik dari Rp 2.9 miliar menjadi Rp 4.9 miliar, tapi disisi piutang ini sangat aman karena masa tagihnya kurang dari 30 hari.
Hutang naik sangat signifikan mencapai 23.3% dari Rp 21.3 miliar menjadi Rp 26.2 miliar. Namun ada kabar baik terkait hutang ini dimana hutang terbesar datang dari hutang pajak tangguhan.
Yang mencolok adalah hutang bank jangka pendek yang naik dari Rp 700 juta menjadi Rp 5 miliar. Untung saja jika melihat aset lancar seperti kas dan piutang usahanya akan aman.
Ekuitas turun dari Rp 462.16 miliar menjadi Rp 461.28 miliar
Dari sisi kondisi perusahaan hal yang menarik ditunggu terkait aset keuangannya karena di LK tertulis aset keuangan ini sepertinya digunakan untuk membeli saham.
Kinerja Perusahaan
Penjualan EAST di periode Q2 2024 turun 2.09% dari Rp 49.54 miliar menjadi Rp 48.50 miliar.
Segmen hotel naik dari Rp 32.5 miliar menjadi Rp 34.3 miliar sedangkan segmen makanan turun dari Rp 15.6 miliar menjadi Rp 12.9 miliar.
Penurunan yang cukup signifikan dan perlu dicari tau penyebabnya karena di Q2 ini harusnya momen lebaran sudah dihitung semua.
Berbeda jika Q1 2024 dibanding Q1 2023 dimana Q1 2024 kena momen lebaran dan di tahun 2023 momen lebaran jatuh di Q2 2023.
Apa ada indikasi jika masyarakat memang sudah bergeser untuk makan via gofood atau kulineran karena di Jogja kuliner menjadi daya tarik utama juga.
Beban pokok pendapatan turun 7.7% dari Rp 13.36 miliar menjadi Rp12.33 miliar. Segmen penyumbang terbesar beban pokok pendapatan adalah makanan dan minuman senilai Rp 4 miliar. Beban makanan ini turun dari Rp 4.8 miliar menjadi Rp 4 miliar yang artinya sejalan dengan penurunan penjualannya.
Penurunan penjualan yang diikuti penurunan beban pokok pendapatan membuat laba kotor EAST turun sangat tipis 0.01% dari Rp 36.173 miliar menjadi Rp 36.172 miliar.
Yang menjadi daya tarik EAST adalah GPMnya menyentuh angka 74%. Hal ini tentu menjadi pertimbangan tambahan saat menghitung price to book value maupun price to earning rationya.
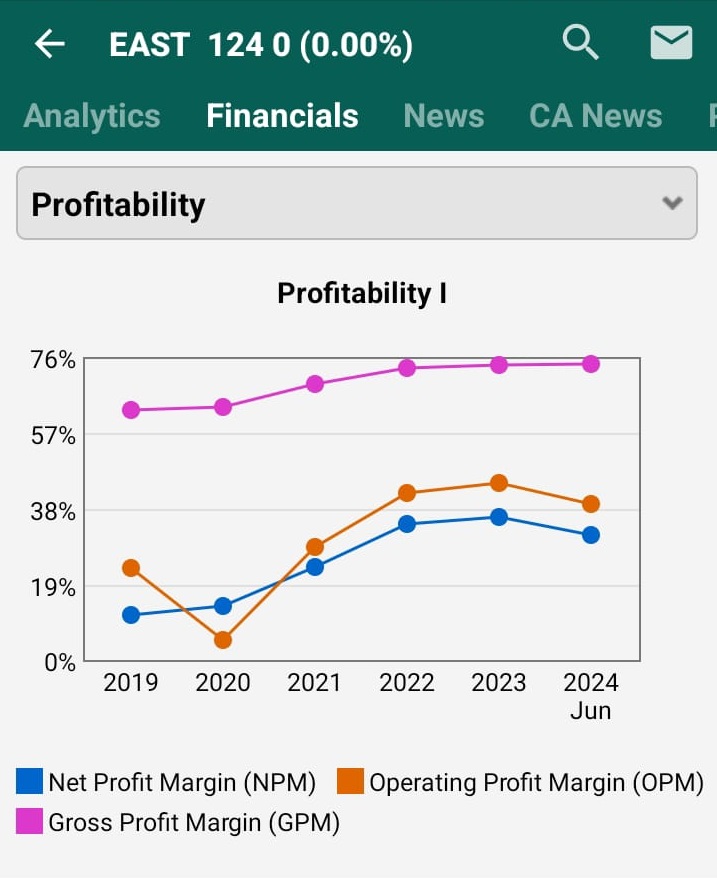
Kenaikan beban usaha dari Rp 13.6 miliar menjadi Rp 15.76 miliar membuat laba bersih EAST turun dari Rp 17.05 miliar menjadi Rp 15.42 miliar atau dari EPS 4.13 menjadi 3.74.
Ada hal yang bisa menjadi pertimbangan kami terkait EAST dimana hotel jika okupansinya sudah di atas 90% maka potensi kinerjanya relatif flat kecuali mereka menambah kamar atau menambah wahana lain atau menaikkan harga kamar.
Kita patut menunggu terkait hal ini.
Kinerja Saham
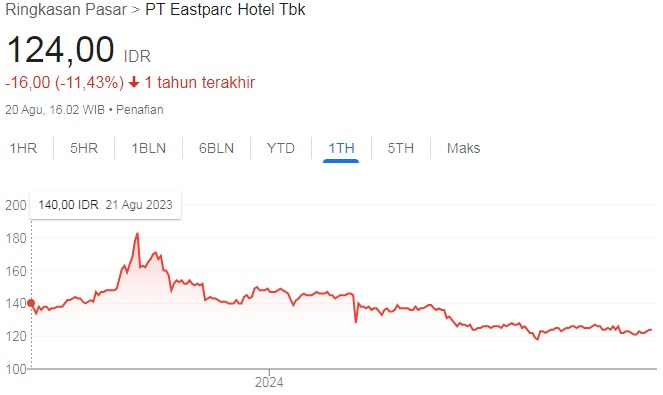
Secara umum kinerja EAST relatif standar dan hal ini juga terjadi di harga sahamnya dimana dalam 1 tahun terakhir harganya flat cenderung turun.
Bisa jadi peluang bisa jadi gitu-gitu aja
Rasio-Rasio Penting
Harga : 124 (harga tanggal 20/08/2024)
EPS : 7 (annualised)
Book Value : 111 (annualized)
Harga Wajar : 132 (Graham Number)
MOS : 6%
PEG Ratio : 0.00
PER : 16.59
PBV : 1.11
GPM : 74.57%
NPM : 31.79%
ROE : 6.68%
Harga Wajar EAST Q2 2024
Jika menggunakan EPS 7 dan Book Value 111 maka harga wajar saham EAST Q2 2024 menurut Graham Number sebesar 132 berbanding dengan harga sekarang Rp 124 (Penutupan tanggal 20 Agustus 2024).
Artinya EAST masih undervalue.
Jika melihat kinerja perusahaannya yang bisa menghasilkan GPM 70% dan NPM kisaran 30% maka PBV 2 sampai 3 masih wajar. Alias harga wajar sahamnya kisaran Rp 222 (book value 111 x 2).
Berikut kinerja EAST yang bisa menjadi panduan harga wajarnya.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan
Kondisi perusahaan relatif bagus, kinerja perusahaan stagnan dan kinerja saham cenderung turun.
Value : Ya
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Wait n see
Harga Beli/Jual EAST
Bermain di EAST harusnya benar-benar sabar dan tidak berharap banyak.
Target Rp 132 seperti harga wajarnya bisa menjadi pilihan walopun di harga saat ini Rp 124 potensi cuannya sangat tipis.
Berharap naik ke harga Rp 222 atau PBV 2 bisa saja tetapi juga butuh sedikit keajaiban apalagi jika okupansinya sudah tinggi dan tidak ada penambahan apapun seperti wahana, kamar dsb.
Oh ya bagaimana dengan dividennya? Memang benar div EAST 4x setahun tetapi berapa besaran yieldnya jika kita beli di harga Rp 124?
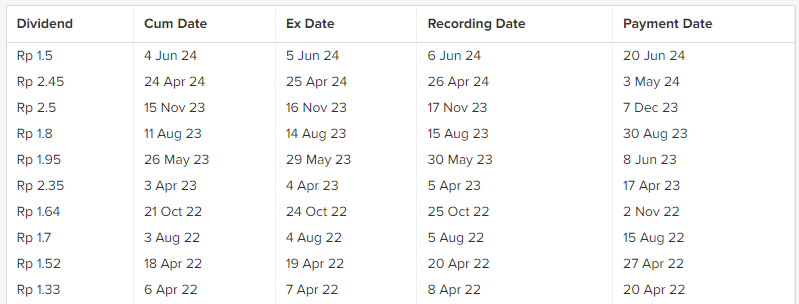
Kita hitung di tahun 2022 sebanyak Rp 6.19 atau div yield 4.9%. Untuk tahun 2023 sebesar Rp 8.6 atau div yield 6.9%.
Tidak buruk dan mungkin lumayan sebagai uang tunggu.
Jika harus memutuskan maka wait n see menjadi pilihan dengan menunggu di bawah Rp 120 agar div yield semakin besar sambil menunggu project EAST untuk menambah pundi-pundi pemasukan.