
WOOD Dan Masa Depannya

Artikel ini merupakan INSIGHT Premium dari Stock Guide ID.
Jika berkenan boleh lo memberikan tip melalui link TIP Stock Guide ID
Nantikan INSIGHT Premium lainnya ya
=====
Artikel di bawah ini akan membahas WOOD dengan pembahasan sebagai berikut :
1. Penyebab kinerja WOOD melorot
2. Apa saja penjualan WOOD
3. Apakah WOOD sudah layak beli atau masih wait n see atau malah sebaiknya ditinggalkan
Di dalam artikel ada beberapa tabel data, sebaiknya dibuka di PC agar tampilannya lebih baik.
Selamat membaca.
===
Semua orang ingin merasakan sebuah company yang mengalami turn around story, namun tidak semua mau berdarah-darah saat emiten tersebut sedang di bawah.
Salah satu emiten yang sedang berdarah-darah di 2 situasi adalah WOOD.
Dari sisi kondisi perusahaan tidak baik-baik saja karena hutang yang ada cukup banyak. Hutang WOOD mencapai Rp 2,9 triliun dengan kondisi hutang jangka pendek Rp 1,5 triliun dan cash hanya Rp 68 miliar.
Dari sisi kinerja perusahaan juga tidak baik-baik saja karena negara tujuan bisnis mereka sedang mengalami tekanan yaitu Amerika Serikat.
Dan dari sisi kinerja saham apalagi dengan penurunan yang sangat signifikan
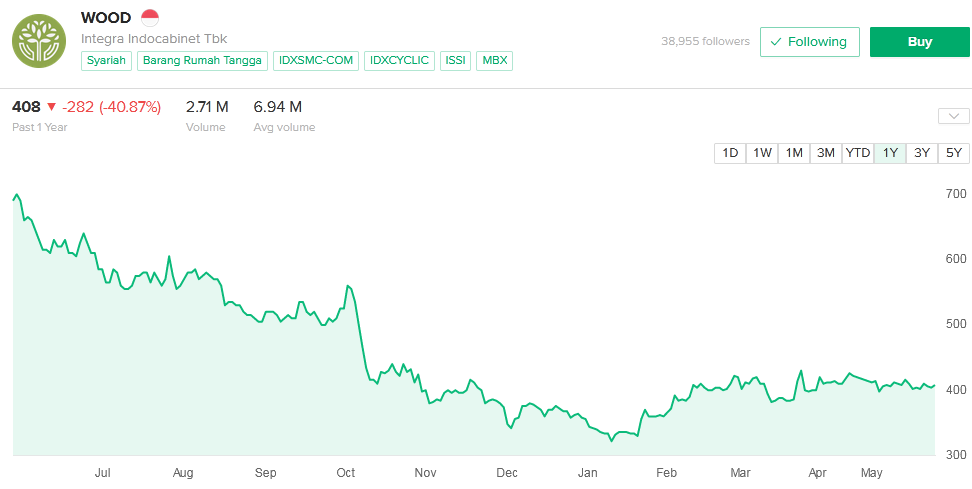
Tentu saja hal ini membuat khawatir sebagian investor, lebih lagi akan ada ARB simetris yang diawali dengan ARB 15%.
Terus apakah WOOD layak masuk sebagai kandidat turn around company? Apakah tanda-tandanya sudah ada? Atau malah menjadi kuburan layaknya emiten SRIL yang hutang menumpuk dan ada tanda-tanda mau delisting?

PT Bursa Efek Indonesia (BEI) mengingatkan kepada PT Sri Rejeki Isman Tbk (SRIL) untuk segera memperbaiki kinerja keuangannya, setelah dilakukan penghentian sementara perdagangan saham SRIL pada 18 Mei 2021 lalu. Bahkan emiten tersebut terancam didepak dari bursa alias delisting.
Sumber : https://www.cnbcindonesia.com/market/20221122075525-17-390043/bei-peringatkan-sri-rejeki-isman-terancam-delisting
Yuk kita simak pembahasan tentang WOOD ini
Kabar di tahun 2022 sebenarnya sangat bagus dimana manajemen percaya pertumbuhan WOOD di tahun 2022 bisa tembus 2 digit
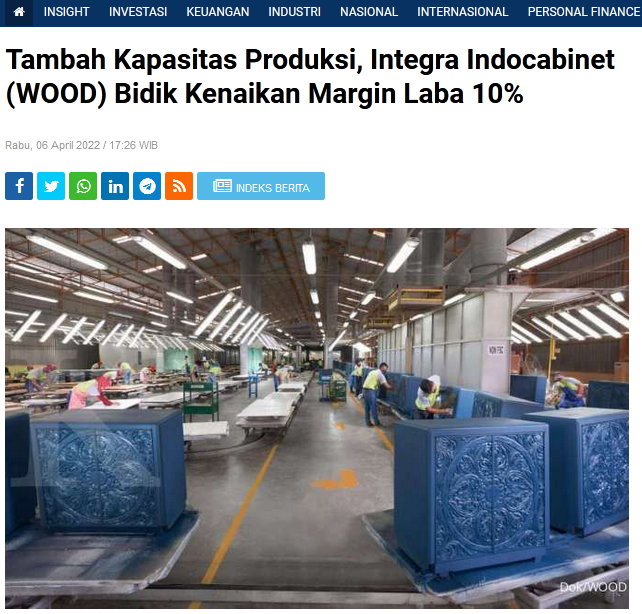
Emiten furniture, PT Integra Indocabinet Tbk (WOOD) optimis prospek permintaan furniture dan building component masih akan tinggi ke depannya. Untuk itu, perseroan pun menargetkan pendapatan tumbuh setidaknya 25% secara tahunan.
“Kami melihat prospek pertumbuhan permintaan produk furniture dan building component sangat baik sepanjang tahun 2022 ini terutama pasar ekspor ke Amerika Serikat. Hal ini karena permintaan dari AS ke China sangat banyak,” kata Corporate Secretary Integra Indocabinet, Wendy saat di hubungi Kontan.co.id, Rabu (6/4).
Adapun dia mengatakan dengan prospek tersebut, tentunya menjadi peluang yang sangat baik bagi perseroan. Tak hanya menargetkan pertumbuhan penjualan, WOOD pun proyeksikan marjin laba bersih dapat tumbuh sekitar 10% hingga 12% di tahun 2022.
Sumber : https://industri.kontan.co.id/news/tambah-kapasitas-produksi-integra-indocabinet-wood-bidik-kenaikan-laba-10
Namun ternyata ekonomi dunia berubah dan hal ini membuat WOOD harus merevisi targetnya dikarenakan adanya kenaikan suku bunga yang membuat suku bunga kredit perumahan di Amerika Serikat naik.
PT Integra Indocabinet Tbk (WOOD) mengumumkan adanya revisi target penjualan pada akhir tahun ini. Direktur PT Integra Indocabinet Tbk, Wang Sutrisno mengatakan, penurunan target dilakukan merujuk pada kenaikan suku bunga Bank Sentral Amerika Serikat (AS) The Fed.
Di mana hal itu juga berimbas pada turunnya permintaan hunian, termasuk komponen yang berkaitan dengan hunian atau perumahan.
“Dengan mempertimbangkan hal-hal tersebut, perseroan dengan ini menurunkan target penjualan untuk full year 2022 turun sebesar 10 persen YoY,” kata Wang Sutrisno dalam keterbukaan informasi Bursa Efek Indonesia (BEI), Jumat (9/12/2022).
Penjualan segmen building component memiliki korelasi yang tinggi dengan pasar properti. Dikarenakan penjualan Perseroan yang didominasi ekspor terutama ke pasar AS dan dengan mempertimbangkan tingkat suku bunga kredit perumahan AS yang mencapai lebih dari 6 persen dan persediaan barang yang berlebih dengan biaya tinggi pada level distributor di pasar AS menyebabkan permintaan produk building component melambat pada semester II 2022.
Sumber : https://www.liputan6.com/saham/read/5149718/dampak-kenaikan-suku-bunga-the-fed-integra-indocabinet-revisi-target-penjualan-akhir-2022
Dan memang jika kita melihat grafik suku bunga perumahan naik drastis bahkan tertinggi sejak 20 tahun yang lalu
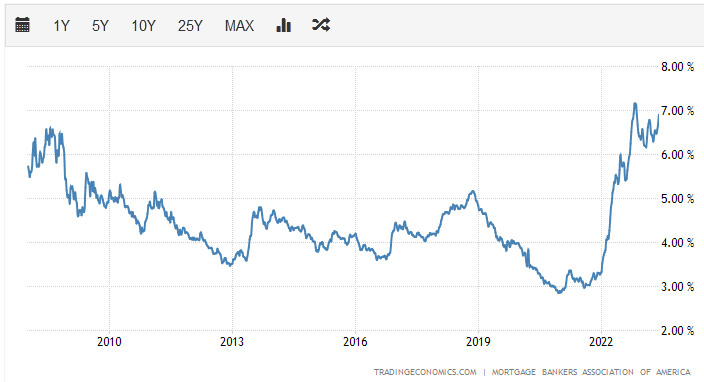
Sumber : https://id.tradingeconomics.com/united-states/mortgage-rateh
Dan lonjakan suku bunga perumahan ini diakibatkan oleh kenaikan suku bunga
Lonjakan inflasi yang disertai kenaikan suku bunga agresif suku bunga acuan di Amerika Serikat mulai memakan korban, sektor perumahannya. Suku bunga melonjak tak terkira, melompati level tertinggi pada krisis supreme mortgage 2008.
Suku bunga kredit kepemilikan rumah di sana meroket pada level tertinggi selama 20 tahun terakhir. Merangsek ke level nyaris 7% dan mulai membuyarkan impian para pasangan pencari rumah di Negeri Paman Sam.
Sumber :https://www.cnbcindonesia.com/market/20221014113622-17-379724/suku-bunga-kpr-as-tertinggi-20-tahun-ulangi-krisis-2008
Apa penyebab suku bunga kredit perumahan naik?
Suku bunga perumahan ini naik dikarenakan kebijakan the fed
Suku bunga kredit rumah (KPR) atau biaya hipotek di Amerika Serikat nyaris mendekati 7 persen atau tertinggi sejak 2007 setelah naik selama enam pekan berturut-turut.
Mengutip CNN Business, Jumat (30/9), Freddie Mac menyatakan hipotek suku bunga tetap 30 tahun rata-rata naik dari 6,29 persen menjadi 6,7 persen pada 29 September 2022.
Tingkat hipotek telah meningkat lebih dari dua kali lipat sejak awal 2022. Hal ini terjadi karena The Fed terus mengerek suku bunga acuan demi meredam lonjakan inflasi.
Sumber : https://www.cnnindonesia.com/ekonomi/20220930144719-78-854737/bunga-kpr-di-as-nyaris-mendekati-7-persen-imbas-kebijakan-the-fed
Jika melihat suku bunga kredit perumahan belum ada tanda-tanda turun, lantas bagaimana kinerja WOOD? Apakah makin ambyar? Atau justru manajemen WOOD melakukan berbagai hal agar kinerjanya bisa pulih dan tidak tertekan dengan suku bunga ini?
Kita lihat kinerja sejak awal tahun 2022 dimana manajemen begitu optimis dan mulai hancur di Q2 dan Q3 2022.
| Miliar Rupiah | Q1 2023 | Q4 2022 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|
| BALANCED | |||||
| Cash | 68 | 267 | 36 | 52 | 377 |
| Total Asset | 6,709 | 6,959 | 7,177 | 6,890 | 6,981 |
| S.T.Borrowing | 1,554 | 1,826 | 1,883 | 1,542 | 1,651 |
| L.T.Borrowing | 1,376 | 1,369 | 1,419 | 1,454 | 1,480 |
| Total Debt | 2,930 | 3,195 | 3,302 | 2,996 | 3,131 |
| Total Equity | 3,779 | 3,764 | 3,875 | 3,894 | 3,850 |
| Equity Pengendali | 3,768 | 3,750 | 3,864 | 3,883 | 3,838 |
| Lembar Saham | 6 | 6 | 6 | 6 | 6 |
| INCOME STATEMENT | |||||
| Revenue | 633 | 632 | 759 | 1,160 | 1,975 |
| Gross Profit | 198 | 60 | 235 | 452 | 660 |
| Operating Profit | 92 | (85) | 46 | 151 | 322 |
| Net.Profit | 25 | (123) | 1 | 93 | 206 |
| RATIO | |||||
| Harga | 408 | 364 | 510 | 630 | 700 |
| EPS* | 4 | -21 | 0 | 16 | 34 |
| BVPS | 628 | 625 | 644 | 647 | 640 |
| PER* | 24.5 | -4 | 765 | 10.2 | 5.1 |
| PBV | 0.6 | 0.6 | 0.8 | 1.0 | 1.1 |
| ROA* | 1.5 | -7.1 | 0.1 | 5.4 | 11.8 |
| ROE* | 2.6 | -13.1 | 0.1 | 9.6 | 21.4 |
| GPM | 31.3 | 9.5 | 31.0 | 39.0 | 33.4 |
| OPM | 14.5 | -13.4 | 6.1 | 13.0 | 16.3 |
| NPM | 3.9 | -19.5 | 0.1 | 8.0 | 10.4 |
| Graham Number | 243 | #NUM! | 49 | 475 | 703 |
| MOS | -68.15 | #NUM! | -937.80 | -32.61 | 0.42 |
| * Annualised |
Tabel di atas merupakan tabel kinerja perusahaan WOOD sejak Q1 2022 dengan nilai asli bukan akumulasi ya
Di Q1 2022 WOOD menghasilkan revenue Rp 1.9 triliun dengan laba bersih Rp 206 miliar.
Di Q2 mulai drop namun tetap menghasilkan revenue Rp 1.1 triliun dengan laba bersih Rp 93 miliar.
Dari sisi laba bersih dropnya sudah lumayan signifikan jika dibanding Q1 2022.
Dan di Q3 revenue semakin turun dan laba bersih ambyar, dan derita tahun 2022 ditutup dengan revenue Q4 2022 Rp 632 miliar dan laba bersih minus Rp 123 miliar.
Harga sahamnya jelas mengikuti seperti yang tercatat di gambar di bawah ini
Dengan suku bunga masih di atas 7%, apakah nasib WOOD sudah selesai? Ternyata tidak.
Kita bisa melihat kinerja saham WOOD di bawah ini khususnya Q1 2023 jika dibandingkan dengan Q3 dan Q4 2022.
| Miliar Rupiah | Q1 2023 | Q4 2022 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|
| BALANCED | |||||
| Cash | 68 | 267 | 36 | 52 | 377 |
| Total Asset | 6,709 | 6,959 | 7,177 | 6,890 | 6,981 |
| S.T.Borrowing | 1,554 | 1,826 | 1,883 | 1,542 | 1,651 |
| L.T.Borrowing | 1,376 | 1,369 | 1,419 | 1,454 | 1,480 |
| Total Debt | 2,930 | 3,195 | 3,302 | 2,996 | 3,131 |
| Total Equity | 3,779 | 3,764 | 3,875 | 3,894 | 3,850 |
| Equity Pengendali | 3,768 | 3,750 | 3,864 | 3,883 | 3,838 |
| Lembar Saham | 6 | 6 | 6 | 6 | 6 |
| INCOME STATEMENT | |||||
| Revenue | 633 | 632 | 759 | 1,160 | 1,975 |
| Gross Profit | 198 | 60 | 235 | 452 | 660 |
| Operating Profit | 92 | (85) | 46 | 151 | 322 |
| Net.Profit | 25 | (123) | 1 | 93 | 206 |
| RATIO | |||||
| Harga | 408 | 364 | 510 | 630 | 700 |
| EPS* | 4 | -21 | 0 | 16 | 34 |
| BVPS | 628 | 625 | 644 | 647 | 640 |
| PER* | 24.5 | -4 | 765 | 10.2 | 5.1 |
| PBV | 0.6 | 0.6 | 0.8 | 1.0 | 1.1 |
| ROA* | 1.5 | -7.1 | 0.1 | 5.4 | 11.8 |
| ROE* | 2.6 | -13.1 | 0.1 | 9.6 | 21.4 |
| GPM | 31.3 | 9.5 | 31.0 | 39.0 | 33.4 |
| OPM | 14.5 | -13.4 | 6.1 | 13.0 | 16.3 |
| NPM | 3.9 | -19.5 | 0.1 | 8.0 | 10.4 |
| Graham Number | 243 | #NUM! | 49 | 475 | 703 |
| MOS | -68.15 | #NUM! | -937.80 | -32.61 | 0.42 |
| * Annualised |
Ternyata penjualan WOOD relatif sama bahkan sudah sedikit naik menjadi Rp 633 miliar dengan laba bersih Rp 25 miliar.
Kita perlu cek apa penyebab kinerja penjualan, laba kotor serta laba bersih WOOD bisa naik padahal suku bunga kredit masih tinggi.
Berikut ini statement manajemen di Laporan Tahunan WOOD 2022
Pada tahun 2022, penjualan Integra menurun 16,4% dari pencapaian penjualan tahun 2021. Penurunan ini terutama disebabkan adanya perlambatan permintaan dari AS untuk building component sebagai dampak dari kenaikan suku bunga mortgage dan inflasi yang tinggi di negara tersebut.
Perseroan selalu berkomunikasi dengan beberapa pembeli besar di AS. Meskipun terjadi oversupply atas produk building component di sektor distributor, permintaan di sektor supplier dan retail masih tetap ada. Perseroan memiliki penetrasi pasar yang kuat di pasar AS, sehingga akan tetap menjadi salah satu pemasok utama mereka. Impor dari Indonesia, khususnya Perseroan, akan tetap menjadi prioritas bagi pembeli utama kami di AS karena tarif perang dagang, antidumping dan countervailing duty atas produk China yang masih diterapkan.
Seiring dengan turunnya suku bunga hipotek yang diprediksi analis akan terjadi pada tahun 2023, Perseroan optimis permintaan building component akan mulai pulih pada Kuartal I-2023. Permintaan dari pasar AS masih stabil untuk furnitur, dan kapasitas produksi kami sudah penuh hingga akhir Kuartal I-2023 untuk produk musiman pesanan Natal dan Tahun Baru.
Kata kunci disini adalah penurunan tahun 2022 kemaren karena adanya penurunan penjualan building component, sedangkan untuk furnitur relatif stabil.
Sekarang kita intip di lap keunya
| EKSPOR | Q1 2023 | Q4 2022 | Q3 2022 | Q2 2022 | Q1 2022 |
|---|---|---|---|---|---|
| Building component | 220 | 139 | 261 | 710 | 1,440 |
| Setup | 137 | 249 | 338 | 204 | 247 |
| Knock down | 245 | 179 | 118 | 190 | 211 |
| LOKAL | |||||
| Building component | 5 | 8 | 4 | 4 | 27 |
| Setup | 8 | 16 | 4 | 3 | 7 |
| Knock down | 5 | 15 | 3 | 1 | 5 |
| Kehutanan | 10 | 25 | 32 | 49 | 34 |
Dan terlihat di Q1 dan Q2 2022 bulding component ini sangat signifikan. Manajemen sudah memberi informasi bahwa produk ini pergerakannya cepat namun dengan margin yang tipis.
Di Q3 dan Q4 2022, produk Setup menjadi penjualan terbanyak dan di Q1 2023 justru knock down.
Yang menarik lainnya adalah kinerja untuk penjualan lokal di Q1 2023 ini relatif buruk dibanding seluruh kuartal di tahun 2022.
Kita bisa berharap selain pasar ekspor membaik, kinerja di dalam negeri juga membaik.
Bagaimana dengan sentimen perang dagang antara Amerika Serikat vs China? Justru menguntungkan perseroan.
Terdapat beberapa tarif yang menyebabkan produk-produk Perseroan menjadi lebih kompetitif di pasar Amerika.
Tarif-tarif tersebut adalah trade war tarif, anti-dumping dan anti-subsidy.
Tarif anti-dumping dan anti-subsidy dengan kisaran sebesar 30%-200% menyebabkan produk China tidak dapat berkembang di pasar Amerika.
Perseroan menghasilkan produk yang di hasilkan China yang di kenakan tarif tersebut. Untuk tarif-tarif tersebut akan berlaku dalam jangka waktu yang panjang. Sebagai contoh adalah case goods (ranjang dan meja makan dari kayu) dari China telah dikenakan tarif anti-dumping dan anti-subsidy sejak tahun 2008 hingga saat ini.
Kesimpulan
1. Kinerja perusahaan sudah sedikit membaik walopun suku bunga masih sangat tinggi. Bisa dibayangkan jika suku bunga menurun
2. Value perusahaan sebenarnya undervalue dengan EPS 17 dan Book Value 628, harga wajar saham WOOD menurut Graham Number sebesar Rp 486 berbanding dengan harga sekarang Rp 408. Tentu saja jika harga tetap dan EPS meningkat MOSnya akan semakin lebar.
3. Menurut kami, WOOD untuk kisaran harga sekarang (390-410) Sudah bisa mulai diakumulasi dengan tetap memperhatikan laba rugi serta hutang jangka pendeknya


