SMDR : Sebuah Cerita Untuk Masuk Atau Tidak

Ada begitu banyak cerita yang terjadi di saham yang satu ini.
Dimulai dari teman yang beli saham SMDR di harga Rp 200 kemudian dijual saat harganya kisaran 240
Kemudian datang pilihan SMDR dan saya mending milih saham kapal lainnya
Datang lagi era semua optimis SMDR hingga di atas Rp 4000
Kemudian tiba-tiba para investor yang menurut saya “berisik” yang menginginkan dividen SMDR sebesar dividen emiten batubara hingga terakhir request beberapa member terkait apakah masih bisa masuk atau tidak di harga saat ini Rp 2460 (07/09/2022).
Selain hal-hal di atas ada juga yang menarik banyak perhatian terkait Dirut SMDR yang terus membeli saham SMDR bahkan membeli di harga pucuk.
Yuk kita simak artikelnya pelan-pelan
1. Target SMDR USD 1 miliar dan “insiden” dividen
PT Samudera Indonesia Tbk (SMDR) terpantau meraih kinerja apik selama enam bulan pertama tahun ini. SMDR berhasil mencatatkan pertumbuhan pendapatan hingga 101% secara tahunan menjadi US$ 551,2 juta. Sebelumnya, pendapatan Samudera Indonesia hanya mencapai US$ 274,08 juta pada Juni 2021.
Capaian ini membuat Direktur Utama Samudera Indonesia Bani Maulana percaya diri bahwa SMDR mampu mencapai bahkan melampaui target pendapatan yang dibidik tahun ini, yakni sebesar US$ 1 miliar. Dia mengklaim, hingga tujuh bulan 2022, pendapatan SMDR sudah kian mendekati target tersebut.
Pendapatan SMDR selama semester pertama 2022 masih ditopang oleh pendapatan tambang yang mencapai US$ 466,37 juta dari total pendapatan. Kemudian disusul oleh pendapatan dari jasa keagenan, forwarding, dan pelabuhan sebagai kontribusi terbesar kedua senilai US$ 47,40 juta.
Per Juni lalu, Samudera Indonesia tercatat mampu meraup laba periode berjalan sebesar US$ 177,02 juta. Angka ini naik signifikan daripada realisasi pada periode yang sama tahun lalu yang angkanya hanya mencapai US$ 37,34 juta.
Samudera Indonesia pun berharap kinerja di semester kedua ini dapat meraih hasil yang lebih baik ketimbang realisasi pada semester pertama lalu. Bani bilang, untuk mendukung kelancaran bisnis di sisa tahun ini, SMDR telah menyiapkan sejumlah strategi. Salah satunya dengan mempersiapkan kapal-kapal yang lebih efisien sejak beberapa tahun sebelumnya.
“Sehingga cost kami bisa kompetitif di saat harga kapal saat ini sedang tinggi-tingginya,” pungkas dia.
Sumber : https://industri.kontan.co.id/news/bos-samudera-indonesia-smdr-percaya-diri-melampaui-target-pendapatan-us-1-miliar
Ya target penjualan yang menjulang tinggi ini apalagi jika dibandingkan dengan tahun 2021 membuat banyak investor mulai mendesak agar SMDR membagikan dividen yang “layak”.
Mereka beranggapan karena labanya jelas tinggi maka dividen yang dibagikan harus tinggi juga.
Dan ternyata SMDR mempunyai rencana lain yaitu untuk memperkuat permodalan dan membagikan dividen “hanya” Rp 50.
Jelas hal ini menjadi berita buruk bagi investor berisik ini hingga Pak Bani membuat statement bahwa dividen ini merupakan tertinggi sepanjang sejarah SMDR.
“Tahun ini dari laba 2021 SMDR membayarkan dividen Rp163,7 miliar atau Rp50 per lembar saham, dibandingkan dengan sejarah SMDR ini menjadi dividen tertinggi yang dibagikan perusahaan semasa jadi perusahaan publik,” jelasnya dalam paparan publik, Rabu (29/6/2022).
“Dengan optimisme mencapai hasil lebih baik di tahun 2022 kami semangat ingin mengalahkan rekor dividen tersebut di tahun depan,” katanya.
Kendati dividen tersebut sepanjang masa menjadi yang terbesar, sejumlah investor ritel mengaku kecewa karena dividen yang dianggap kecil. Seperti diungkap Investor Ritel SMDR Henry yang mengakui kecewa dividend payout ratio SMDR yang rendah. “Sepertinya investor SMDR pada kecewa karena DPR yang cukup jauh di bawah ekspektasi pasar.
Kas yang ada saat ini apakah akan digunakan untuk mengurangi porsi hutang bank?atau ada perencanaan lain?”
Hal ini langsung ditanggapi oleh Bani yang menegaskan kas yang tinggi bakal dimanfaatkan guna memperbaiki neraca keuangan perseroan salah satunya mengurangi porsi utang serta melakukan akuisisi. Dengan demikian, kinerja Samudera Indonesia dapat menjadi lebih berkelanjutan di masa mendatang.
Sumber : https://market.bisnis.com/read/20220629/192/1549380/samudera-indonesia-smdr-bagikan-dividen-terbesar-sepanjang-masa-tapi-investor-ritel-belum-puas
Hal ini sudah saya tulis juga di web Dividen SMDR 2022 Rp 50/Lembar & Salahnya Siapa
Bahkan gara-gara kasus ini SMDR membagikan dividen interim sebesar Rp 50. Hal yang tidak pernah dilakukan sebelumnya.
Direktur Utama SMDR, Bani Maulana Mulia mengungkapkan, semenjak menjadi perusahaan publik di tahun 1999, tahun 2022 ini merupakan kali pertama SMDR memutuskan pembagian dividen interim.
“Ini merupakan cerminan optimisme manajemen atas kinerja perusahaan hingga akhir tahun 2022. Nilai pembayaran dividen interim 2022 sudah sama dengan nilai pembagian dividen tunai tahun buku 2021 sebesar Rp163,8 miliar,“ kata dia dalam paparan publik secara daring, Senin (1/8/2022)
Sumber : https://pasardana.id/news/2022/8/1/smdr-mulai-tradisi-bagi-dividen-tengah-tahun/
Sebenarnya lucu juga sih karena memang baru kali ini ada semacam “intervensi” dari investor ritel yang ditanggapi juga oleh direksi perusahaan.
Kalo yang intervensi macam MIND ID saat RUPS PTBA sih enggak masalah (Kenalan Dengan PT INALUM & Siapakah MIND ID (Pengendali PTBA, TINS, ANTM Dll)
2. Pendapatan per Q2 2022.
Seperti yang disampaikan oleh Pak Bani bahwa SMDR mempunyai target USD 1 miliar dan per Q2 2022 pendapatan yang diterima sudah menyentuh angka US$ 551,2 juta.
Pun jika kita bandingkan menggunakan data Q2 2015 hingga Q2 2022 terlihat bahwa revenue Q2 2022 hampir sama tinggi dengan revenue Q4 2021 dimana Q4 2021 merupakan revenue tertinggi SMDR sejak tahun 2016.
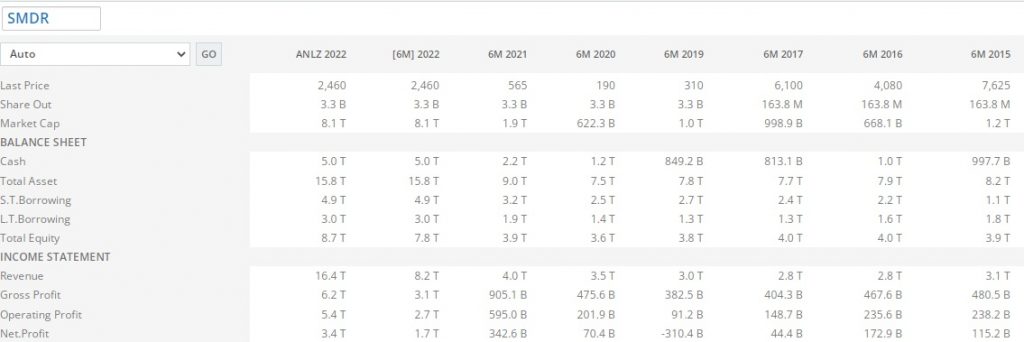
Sumber : https://www.indopremier.com/ipotnews/newsSmartSearch.php?code=smdr
Sekarang kita compare pendapatan tahunan dari 2015 dan annualised tahun 2022.

Bisa dipastikan LK 2022 jauh lebih baik dibanding tahun 2021.
Ini fakta yang WAJIB dipegang oleh teman-teman yang mau masuk ke SMDR di harga Rp 2460. Apa harga sekarang tidak ketinggian? Jawabannya di kesimpulan
Kabar buruknya adalah pastinya ada investor yang sudah out karena beberapa hal seperti di bawah ini
a. memang sudah beli di harga bawah
Sekarang bagaimana rasanya jika membeli saham di harga Rp 200an dan sekarang harganya 10x lipat atau Rp 2460.
Pasti sudah sangat masuk akal jika ingin menikmati cuan melalui aksi taking profit.
 b. freight index dan baltic index turun
Layaknya emiten batubara yang selalu disandingkan dengan chart harga batubara newcastle, padahal sejatinya di Indonesia menggunakan harga batubara acuan sendiri. Tapi memang nyatanya acuan-acuan ini bisa menjadi “story manis” bagi kinerja saham emiten.
Perlu diketahui seperti biasa masih debatable karena tentu saja yang benar-benar tau adalah jajaran direksi dari SMDR.
Tapi hanya sekadar melengkapi cerita akan saya share 2 index berikut.
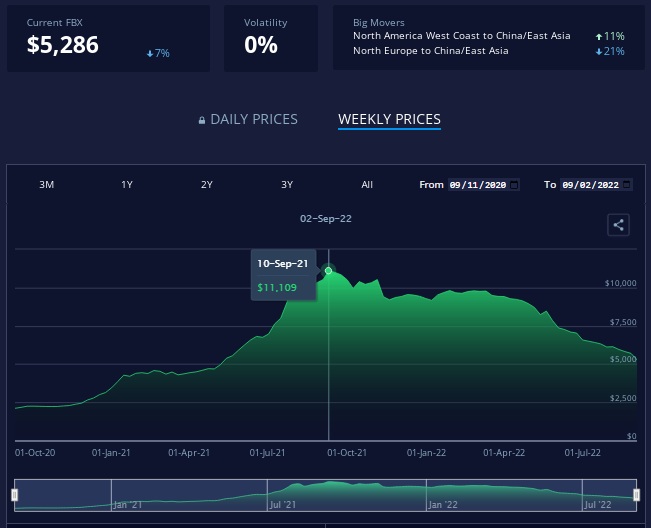
Sumber : https://fbx.freightos.com/
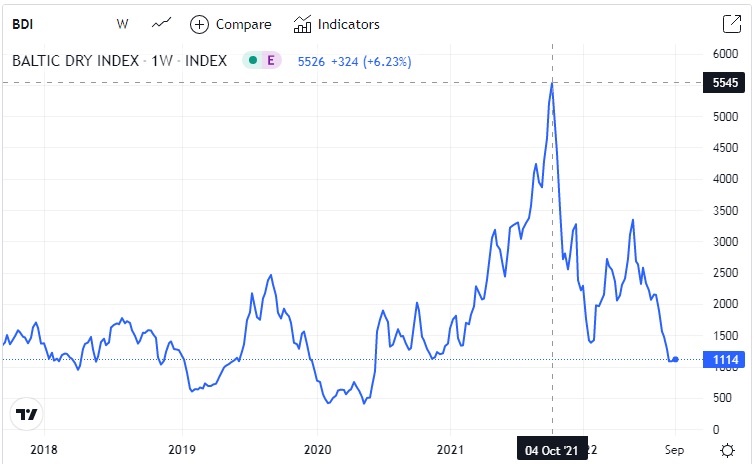
Sumber : https://tradingeconomics.com/commodity/baltic
Diakses tanggal 07/09/2022 21:31
Dua hal di atas ini bisa membuat skenario naiknya kinerja saham karena naiknya kinerja perusahaan bisa berubah haluan.
3. Diversifikasi bisnis
Bisnis seperti SMDR merupakan bisnis cycle atau hanya rame di musim-musim tertentu. Selebihnya ya biasa saja layaknya emiten batubara yang saat ini begitu mengangkasa. Tapi cepat atau lambat kinerja mereka akan turun menyesuaikan harga batubaranya.
Hal ini yang membuat SMDR melakukan diversifikasi bisnisnya.
Kalbe Farma melalui anak usaha PT Enseval Putera Megatrading Tbk. (EPMT) yaitu PT Mostrans Global Digilog menandatangani nota kesepahaman dengan PT Samudera Indonesia Tbk. (SMDR) untuk mengembangkan inovasi digital di bidang logistik.
Samudera Indonesia nantinya akan memiliki 20 persen porsi saham di Mostrans. Kongsi bisnis ini dimungkinkan karena SMDR ingin masuk ke dalam pasar logistik farmasi dan produk kesehatan.
Direktur Utama Samudera Indonesia, Bani Maulana Mulia menjelaskan kolaborasi menerapkan inovasi digital dalam kegiatan distribusi transportasi logistik menjadi hal yang sangat strategis bagi pertumbuhan kedua perusahaan. Menurut Bani, Kalbe merupakan penguasa pasar di Tanah Air yang telah merambah pasar internasional.
Sumber : https://market.bisnis.com/read/20220809/192/1564598/ini-alasan-pt-samudera-indonesia-tbk-smdr-berkongsi-dengan-anak-usaha-kalbe-farma-klbf
Direktur Utama Samudera Indonesia Bani Maulana mengungkapkan, selain kerja sama yang telah diumumkan ke publik saat ini, SMDR juga disebutnya tengah menggodok beberapa peluang kerja sama strategis lain yang cukup menarik. Hanya saja, semuanya masih dalam proses penjajakan sehingga pihaknya belum bisa buka-bukaan lebih jauh.
“Beberapa yang sudah kami umumkan sebagaimana diketahui memberikan progres yang sangat positif, dan masih ada beberapa deals lain yang lebih menarik lagi masih dalam tahapan proses. Saya belum bisa memberikan detail yang lain, nanti pasti pada saatnya akan disampaikan,” ungkap Bani, kepada Kontan.co.id, Rabu (31/8).
Bani menuturkan, langkah ini akan terus dilanjutkan SMDR hingga tahun 2023 mendatang. Samudera punya misi untuk mengebut pengembangan layanan serta diversifikasi bisnis. Misinya ini dapat terealisasi melalui kerja sama strategis dengan sejumlah perusahaan yang punya potensi untuk meningkatkan kinerja perseroan ke depan.
https://industri.kontan.co.id/news/begini-jurus-samudera-indonesia-smdr-mendiversifikasikan-bisnis
Selain melakukan diversifikasi, SMDR juga menyiapkan capex untuk melakukan beberapa pembelian kapal.
Emiten pelayaran, PT Samudera Indonesia Tbk (SMDR) berencana melakukan ekspansi dengan menambah armada kapalnya di tahun 2022 ini. SMDR akan mengakuisisi lima kapal yang terdiri dari kapal tanker, kapal kontainer, dan kapal bulk carrier.
Direktur Utama Samudera Indonesia Bani Maulana menuturkan bahwa sampai saat ini rencana ekspansi tersebut masih berjalan sesuai dengan rencana. Dia menyebut, satu kapal nantinya akan datang pada bulan September ini dan dua kapal lainnya akan meluncur pada Desember mendatang.
Sumber : https://industri.kontan.co.id/news/siapkan-capex-us-150-juta-samudera-indonesia-smdr-menambah-5-armada-kapal
4. Dirut Akumulasi
Ada informasi yang menarik yang saya dapat dari SB dengan username DRWChannel
Dari keterbukaan informasi BEI, Dirut SMDR saat ini memiliki 6,279,600 lembar saham (atau 0.191% kepemilikan). Beberapa fun fact terkait hal ini adalah:
1. Dirut membeli sebanyak 3,503,200 lembar (55.79%) dari kurun waktu 12 Agustus 2020 hingga 29 Juli 2022 dengan nilai pembelian Rp 3,704,067,500 atau average sebesar Rp 1,057 per lembar saham.
2. Sebanyak 2,776,400 lembar saham (44.21%) tidak diketahui tanggal dan harga pembeliannya karena tidak dipublikasi. Kemungkinan besar pembelian sebelum tanggal 12 Agustus 2020. Sebagai catatan, range pergerakan SMDR sebelum tanggal 12 Aug 2020 adalah di 110 sampai 750, mostly bergerak di harga Rp 200-an.
Dari pembelian yg tercatat pada poin 1 di atas,
A. Sebanyak 2,302,000 lembar saham (36.66%) dibeli pada range harga di bawah Rp 1000 (average Rp 499.75)
B. Sebanyak 528,800 lembar saham (8.42%) dibeli pada range harga Rp 1000-2000 (average Rp 1,235.65)
C. Sebanyak 497,500 lembar saham (7.92%) dibeli pada range harga Rp 2000-3000 (average Rp 2,618.57)
D. Sebanyak 174,900 lembar saham (2.79%) dibeli pada range harga Rp 3000-4000 (average Rp 3,416.21)
Kalau dipecah lagi dari range Rp 2000-3000, sebanyak 74,500 lembar (6.74%) saham dibeli di atas 2420 (harga closing jumat 26 Aug 2022), dan sisanya 1.19% dibeli di bawah 2420. Dengan demikian, berarti ada total 6.74% + 2.79% = 9.53% saham Dirut SMDR yg terbeli di atas harga penutupan 2420, atau istilahnya nyangkut. Cuman nyangkutnya porsi kecil, hanya 9.53% saja.
Sedangkan harga rata-rata pembelian keseluruhan yg dipublikasikan (spt tertulis di atas) adalah Rp 1057 per lembar saham. Dan perlu diingat average 1k itu hanya porsi yg 55.79% saja, yg setengahnya lagi atau 44.21% saham tdk dipublikasikan (sblm tgl 12 Aug 2020). Anggap aja pembelian unpublish di sekitar Rp 300, maka AVERAGE pak Bani di saham SMDR adalah sekitar Rp 722. Ini hitungan kasar. Disclaimer ON, bisa jadi sy salah hitung. hehe
Atau dgn kata lain, investasinya FLOATING PROFIT sebesar 235% !! Besar? Tentu saja. FYI, blm terpantau adanya informasi TP di idx.
Kesimpulan
Ada beberapa hal yang bisa disimpulkan
1. Masih undervalue
Yuk kita liat dahulu rasio-rasio penting dari SMDR
Harga : 2460 (harga tanggal 07/09/2022)
EPS : 828 (TTM)
Book Value : 1665 (annualized)
Harga Wajar : 5569 (Graham Number)
MOS : 56%
PEG Ratio : –
PER : 2.34
PBV : 1.48
GPM : 37.64%
NPM : 21%
ROE : 63.22%
Membeli SMDR di harga Rp 2460 dan mempertimbangkan harga wajar SMDR di kisaran 5569 jelas masih undervalu dan mempunyai potensi cuan bahkan bagger. Tetapi teruskan bacanya ya…
2. Kinerja 2022 jauh lebih besar dibanding 2021
Selain itu kinerja yang ciamik dan hampir pasti 99% jauh diatas pendapatan tahun 2021 jelas menjadi pengungkit terbaik kinerja saham suatu emiten.
Ada yang menarik dibagian ini yaitu perbandingan LK Q4 2021 dengan LK Q4 2022 jelas akan lebih baik Q4 2022.
Namun ada hal yang kadang mengecoh kita semua yaitu disaat pasar menggunakan data pembanding semester 1 2022 dan semester 2 2022.
Ada kemungkinan pendapatan SMDR semester 1 2022 lebih besar dibanding semester 2 2022 dan hal ini bisa saja membuat harganya akan turun.
Tanyakan pada holder SIDO saat pengumuman Q2 2022 yang ternyata jauh lebih sedikit dibanding Q1 2022. Harganya langsung ARB…Pasar memang aneh…
3. Pak Bani akum di harga atas
Tapi harus dipastikan juga apakah Pak Bani floating profit atau floating loss ya dan berdasar ilmu perkiraan di atas, Pak Bani sudah floating profit. Hal yang sebaiknya harus diperhatikan oleh teman-teman
Kesimpulan akhir.
Di harga Rp 2460 tentu masih menawarkan cuan tetapi tidak optimal dibanding yang membeli dari harga Rp 1500 ke bawah dan tentu saja risiko turun akibat berbagai “fear” harus siap dihadapi.
Jika sudah membeli dan ternyata floating profit bisa disesuaikan dengan target mau cuan berapa
Tetapi jika sudah punya dan floating loss bisa mulai avg down kalo harganya turun 10-15% dari harga pembelian.
Sumber :
1.