
PTPW : Bisa Masuk Ke Segala Sisi, Siap Sambut Proyek IKN

Artikel ini merupakan INSIGHT Premium dari Stock Guide ID.
Jika berkenan boleh lo memberikan tip melalui link TIP Stock Guide ID
Nantikan INSIGHT Premium lainnya ya
=====
Summary :
Sektor properti disebut-sebut sebagai sektor yang akan manggung setelah komoditas dengan asumsi uang hasil cuan di komoditas akan diarahkan untuk pembelian sektor properti.
Memang tidak salah namun ternyata situasi ekonomi tidak seideal itu.
Disisi lain, Indonesia akan memiliki hajatan yang sangat penting dengan anggaran yang sangat besar yaitu IKN atau Ibu Kota Negara baru. Tentu saja banyak emiten yang siap mengintip untuk menikmati cuannya.
Dan ternyata ada 1 perusahaan yang menurut saya mempunyai irisan di sektor properti dan mempunyai kesiapan untuk ikut menikmati kue IKN
Emiten tersebut adalah PTPW.
A. Sekilas Perusahaan
Nama perusahaan : PT Pratama Widya Tbk
Kode Emiten : PTPW
Sektor : Infrastruktur
Subsektor : Alat Berat dan Konstruksi Bangunan
B. Bisnis Perusahaan
PT Pratama Widya Tbk adalah perusahaan yang bergerak dalam bidang jasa pelaksana konstruksi yang berfokus pada pelayanan Rekayasa Perkuat Fondasi dan Tanah (Fondation and Ground Improvement).
Perusahaan didukung oleh perusahaan afiliasi yang mampu memberikan jasa konsultasi geoteknik, jasa teknik tanah, investigasi geoteknik & geologi, survey topografi dan bathymetric, survey geophysical, instrumentasi dan monitoring geoteknik, laboratorium tanah dan batu, cut & fill quality control, foundation testing, dan jasa teknik tanah lainnya.
Rekayasa perkuat tanah dan fondasi yang merupakan dasar dari usaha konstruksi akan sangat dibutuhkan dalam pembangunan di luar pulau Jawa mengingat kondisi tanah di luar pulau Jawa yang beragam. Perusahaan berencana untuk masuk kedalam pasar industri konstruksi di luar pulau Jawa dengan tantangan yang berat dari segi teknis rekayasa perkuat tanah dan fondasi.
Perusahaan juga memiliki layanan EPC (Engineering Procurement and Construction), yang merupakan layanan yang mencangkup proses survey awal, perencanaan, pengadaan material, dan proses konstruksi yang dilakukan secara simultan dalam satu kontrak proyek. Sistem layanan EPC ini sesuai untuk diterapkan pada berbagai kondisi tanah yang tidak menentu, sehingga sistem EPC dapat mempersingkat proses rekayasa perkuat fondasi dan tanah konvensional. Dengan dukungan pihak afiliasi yaitu PT Pratama Widya Engineering, perusahaan akan terus meningkatkan potensinya pada layanan EPC.
Jasa perkerjaan konstruksi yang ditawarkan perusahaan meliputi pekerjaan Pondasi Bore Pile, pekerjaan Diaphragm Wall, pekerjaan Soldier Pile & Secant Pile, pekerjaan Micro & Injection Pile, pekerjaan Cement Deep Mixing & Jet Grouting, Jet Grouting, pekerjaan Driven & Sheet Pile, perkerjaan Soil Nailing & Shotcrete, pekerjaan Ground Anchor & Rock Bolt, pekerjaan PVD, Vibroflotation & Stone Columm, dan pekerjaan Dewatering.
C. Berita
Tidak ada berita yang signifikan yang ada di media mainstream.
Menurut saya ini hal bagus yang artinya PTPW masih di bawah radar.
Jikapun ada berita yaitu tentang rencana akuisisi 2 perusahaan yang akan dilaksanakan oleh PTPW di tahun 2020 atau setelah mendapat dana IPO yaitu akuisisi 2 perusahaan di bidang pelayaran dan alat berat.
Dalam kurun waktu 3 tahun ke depan, manajemen menargetkan mengakuisisi dua perusahaan dibidang pelayaran dan distribusi alat berat.
Andreas mengungkapkan rencana akan akuisisi perusahaan pelayaran lantaran pihaknya melihat margin dari pekerjaan di laut cukup baik. Selain itu, pembangunan nasional saat ini juga lebih diarahkan ke Timur Indonesia dan Kalimantan.
“Nah, untuk mobilisasi alat berat akan memakan biaya yang cukup bear. Makanya kami bisa efisiensi jika punya anak usaha pelayaran dan juga apabila sewa kami belum tentu mendapatkan kualitas terbaik,” jelasnya. PTPW menargetkan rencana akuisisi perusahaan di bidang pelayaran bisa selesai pada 2022.
Kemudian, rencana akuisisi perusahaan alat berat lantaran pihaknya ingin bisa mengembangkan, atau mengkapitalisasi, atau customize alat beratnya.
Menurutnya, hal tersebut bisa tercapai apabila ada perusahaan alat berat yang mendukung secara mandiri. “Kami menilai bisa berkembang pesat bila memiliki anak usaha itu,” sebutnya.
Dari rencana jangka panjang tersebut, Andreas mengakui saat ini belum melakukan penjajakan dengan perusahaan mana pun. Namun, saat ini pihaknya telah membidik satu perusahaan pelayaran, hanya saja ia belum bisa mengungkapnya.
Namun tiba-tiba pandemi datang dan rencana tersebut berubah.
Hal ini dikonfirmasi di Laporan Pubex tahun 2021.

Sumber : https://idx.co.id/StaticData/NewsAndAnnouncement/ANNOUNCEMENTSTOCK/From_EREP/202106/87c6db44ec_c096270d50.pdf
Salah satu sumber berita yang bisa digunakan hanyalah tinggal pubex dan untung saja di dalam PUBEX dijabarkan dengan relatif rinci.
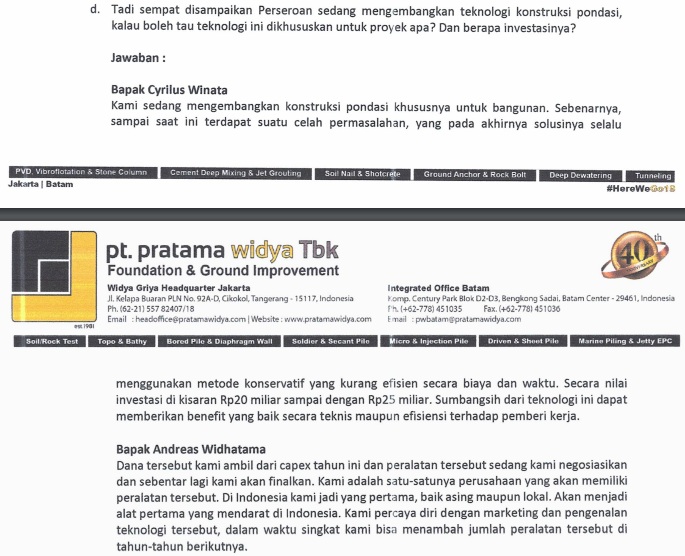
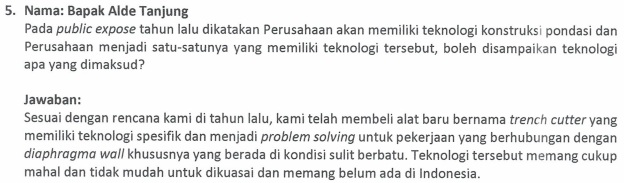
Perlu saya beri tau ke teman-teman bahwa saya sudah lama ingin menulis terkait PTPW ini namun masih menunggu 1 hal dari PUBEX tahun 2022 yaitu tentang alat yang diklaim satu-satunya yang ada di Indonesia.
Alat ini sudah dimention di Pubex tahun 2021 seperti di bawah ini
Dan akhirnya alat tersebut sudah dibeli dan dilaporkan di Pubex 2022
D. Laporan Keuangan
1. ASET
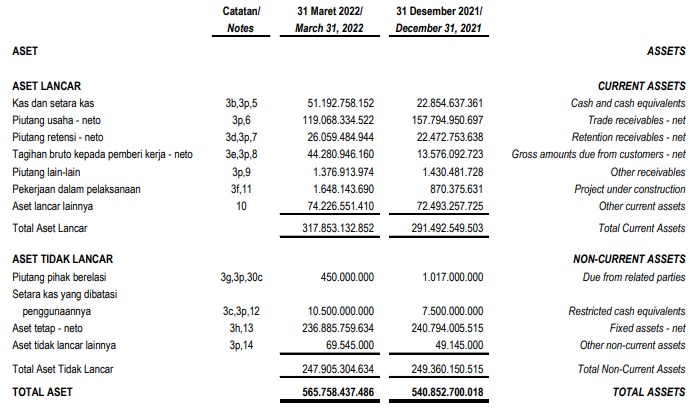
- Kas dan setara kas mengalami kenaikan yang cukup signifikan dari Rp 22.8 miliar menjadi Rp 51.1 miliar. Kenaikan ini memang cuma dipicu karena Q1 2021 PTPW membeli aset tetap
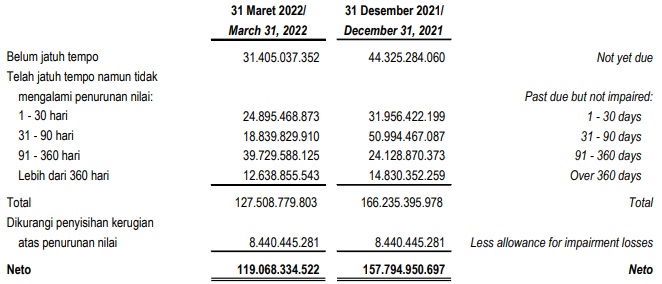
- Yang menjadi catatan adalah piutang usaha yang cukup besar yaitu Rp 119 miliar dengan posisi total aset lancar hanya Rp 317.8 miliar. Dan jika melihat umur piutang usahanya pun relatif lama
2. HUTANG
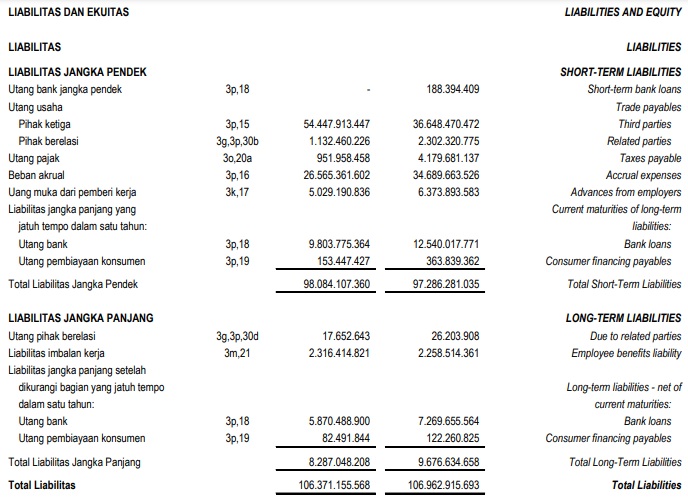
- Tidak ada hal yang signifikan
3. EKUITAS
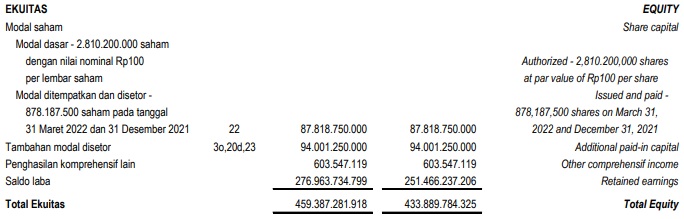
- Tidak ada hal yang signifikan
4. LABA RUGI
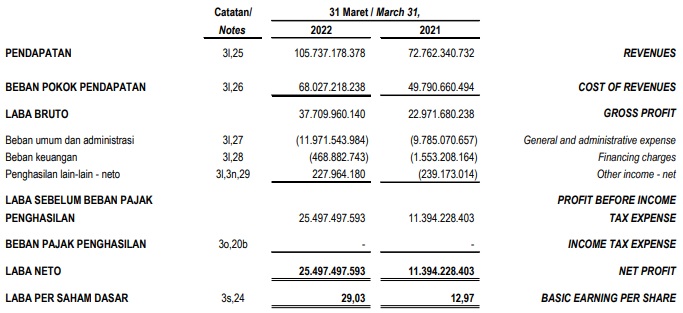
Pendapatan PTPW mengalami kenaikan yang cukup signifikan dari Rp 72.7 miliar menjadi Rp 105.7 miliar.
Kenaikan pendapatan juga diikuti dengan kenaikan beban pokok penjualannya yang naik dari Rp 49.7 miliar menjadi Rp 68 miliar.
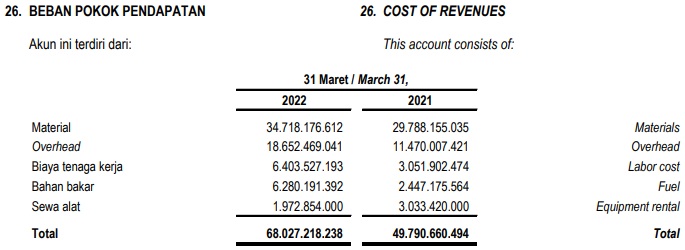
Yang menarik adalah ketika biaya material, overhead, tenaga kerja hingga bahan bakar meningkat karena peningkatan proyek tetapi justru sewa alatnya menurun. Semoga ini indikasi baik jika PTPW sudah memiliki alat sendiri sehingga tidak perlu menyewa.
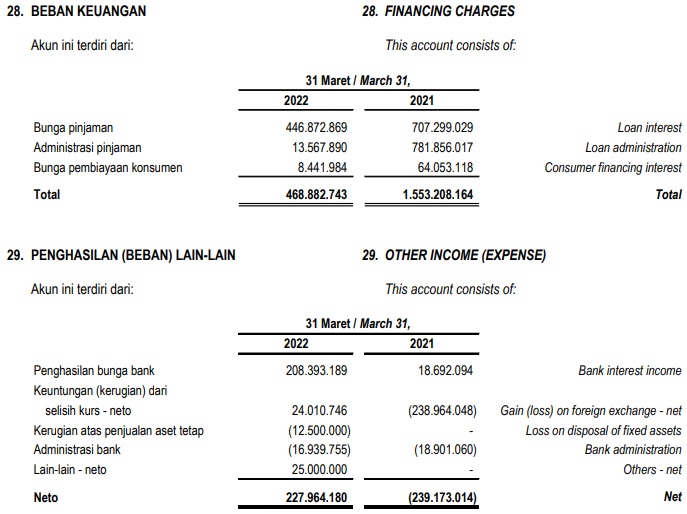
Walopun tidak signifikan namun beban keuangan yang menurun juga menjadi indikasi baik bagi PTPW dan untuk penghasilan lain-lain ada penambahan karena selisih kurs saja.
E. Laporan Tahunan & PUBEX
Laporan Tahunan – Tidak ada hal yang signifikan.
PUBEX – Sudah dijabarkan di beberapa momen di artikel ini.
F. Rasio Perusahaan
1. EPS

Ada progress yang menggembirakan terkait EPS PTPW. Utamanya dari tahun 2020 hingga Q1 2022.
Untuk tahun 2019 menurut saya agak bias karena masih menjadi perusahaan privat.
2. Book Value
3. Kinerja Saham
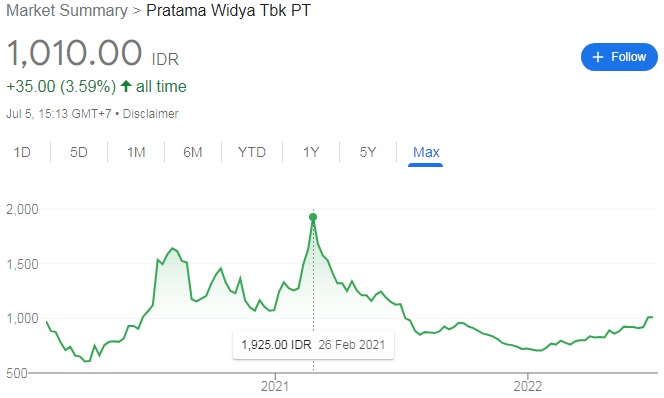
Kinerja saham PTPW relatif masih naik turun apalagi di tahun 2020 terkena sentimen IPO sehingga harganya dikerek hingga Rp 1925.
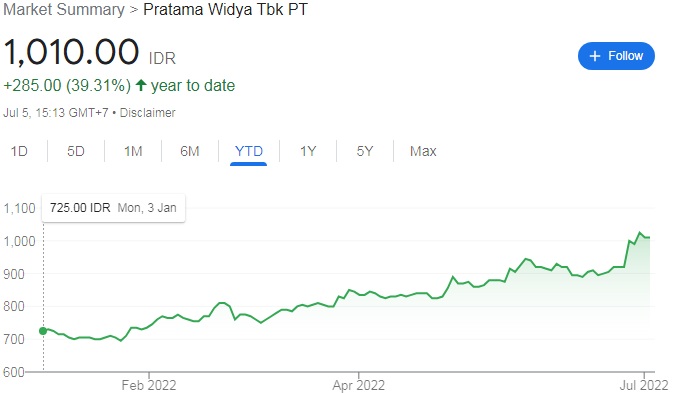
Jika mengacu YTD 2022 harganya justru sudah naik kisaran 39.31%.
G. Analisa
Mengapa PTPW menurut kami layak sebagai hidden gems adalah
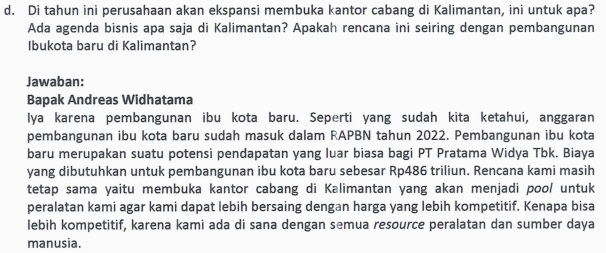
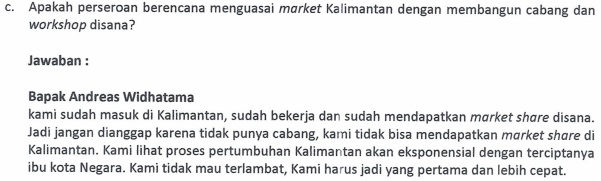
1. Persiapan PTPW untuk menyambut IKN dengan membuat kantor cabang di Kalimantan serta pembelian alat yang diklaim satu-satunya di Indonesia dan bisa memberikan penghematan anggaran bagi klien
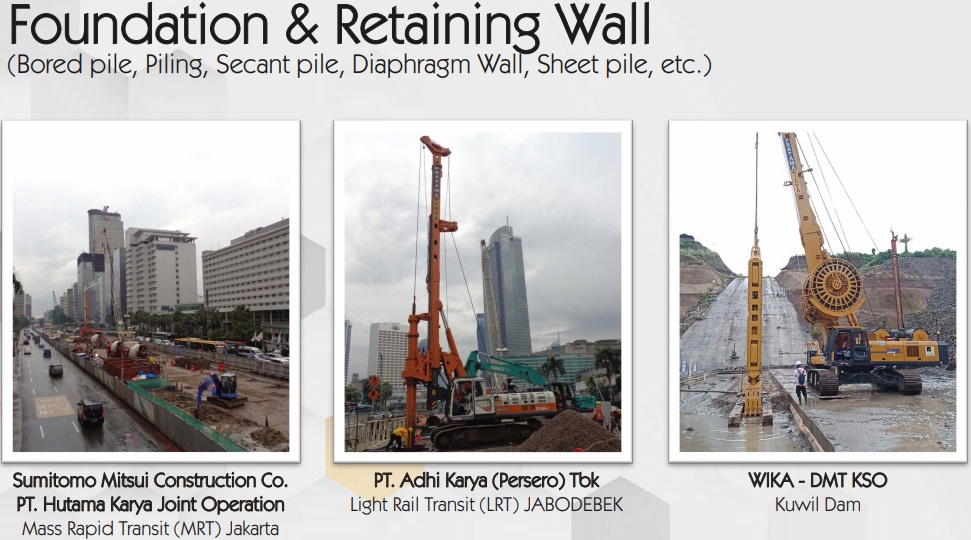
2. Bisnis PTPW yang bisa bekerjasama dengan para emiten konstruksi yang dibuktikan dengan proyek-proyek yang selama ini didapat dari berbagai BUMN

3. Fokus dari manajemen yang hanya mengambil dari klien potensial dan terbukti jelas
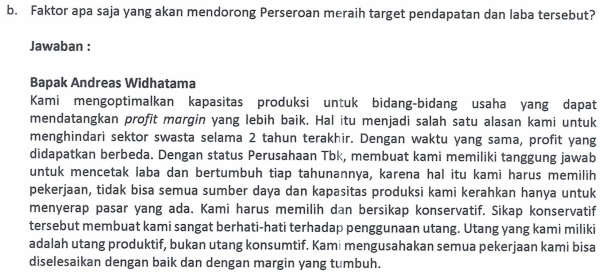
4. Target manajemen yang tidak muluk-muluk yaitu target kontrak 5%.
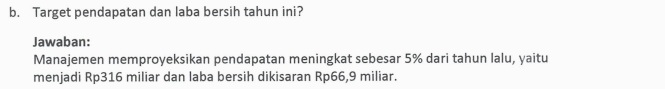
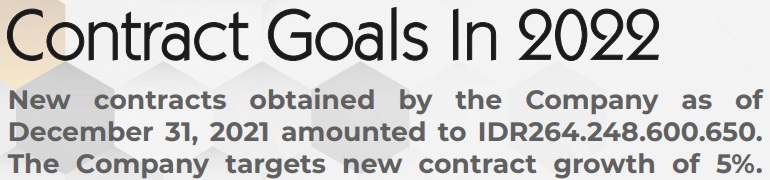
Memang disini bisa dilihat dari 2 sisi. Jika dilihat dari sisi negatif maka manajemen termasuk yang tidak berani ambil resiko padahal idealnya pertumbuhan minimal 10% apalagi bagi perusahaan yang sedang growth.
Namun jika dilihat dari sisi positif artinya manajemen relatif konservatif tetapi hasil akhirnya tetap tinggi seperti terlihat di progress EPS PTPW yang terus naik dari tahun 2020 hingga 2022 di atas 5%.
5. Strategi manajemen dalam hajatan IKN
Langkah manajemen yang langsung bergerak cepat tanpa fafifu dengan membuat kantor cabang di Kalimantan jelas menjadi poin positif serta market share emiten di Kalimantan yang mencapai 30%.
6. Langkah manajemen untuk akuisisi 2 sektor pendukung
7. Masih belum diminati pasar
Hal ini dibuktikan dengan 3 hal yaitu
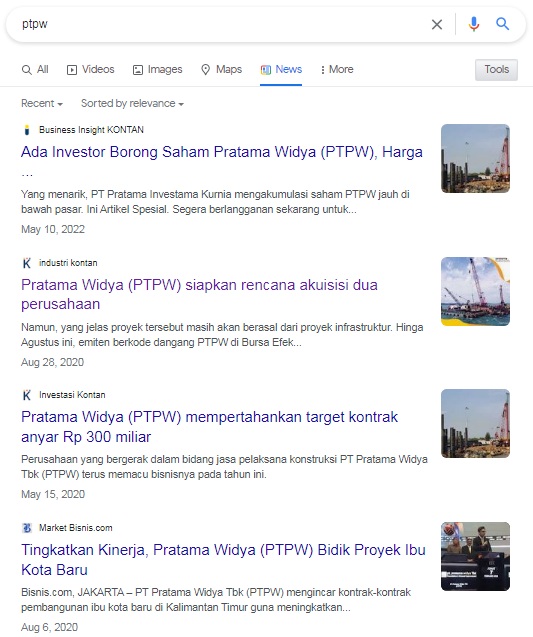
- pemberitaan di media yang masih sangat sedikit
- transaksi harian yang masih di bawah 1 miliar.
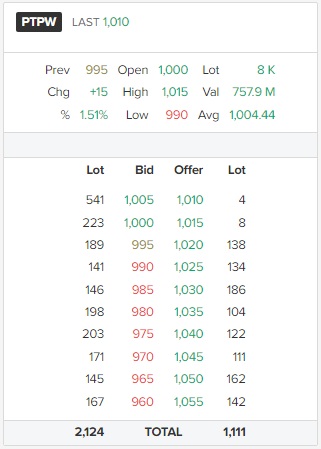
- Kecenderungan harga yang masih murah dibanding setelah IPO
PTPW IPO tanggal 07 Feb 2020 di harga Rp 650 dan langsung terbang ke Rp 975 dan sempat terbang hingga Rp 1925 kemudian turun perlahan hingga harga Rp 1010.
H. Catatan
PTPW bukanlah perusahaan konstruksi langsung namun sebagai salah satu pendukung dari bisnis konstruksi.
Selain itu, PTPW juga baru saja IPO di tanggal 07 februari 2020 sehingga data yang ada belum banyak.
Saham yang beredar juga sangat sedikit.

Hal yang menarik adalah melihat jajaran pemilik saham PTPW bisa terlihat sepertinya PTPW masih merupakan bisnis keluarga.
I. Rasio Penting
Harga : 1010 (harga penutupan tanggal 05/07/2022)
EPS : 116 (annualized)
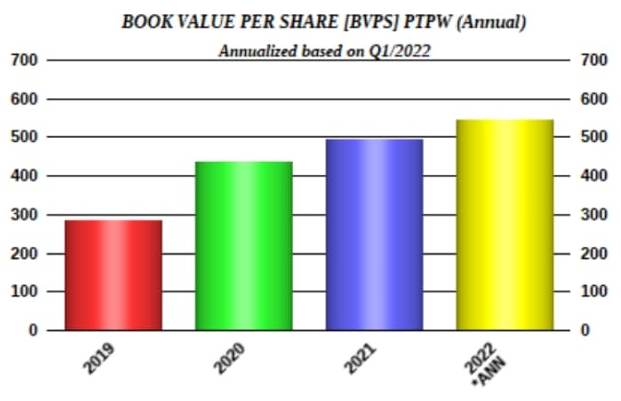
Book Value : 523 (annualized)
Harga Wajar : 1168 (Graham Number)
MOS : 14%
PER : 8.70X
PBV : 1.93X
GPM : 35.66%
NPM : 24.11%
ROE : 22.20%
J. Kesimpulan
Type : Growth investing
Melihat kinerja dari tahun 2020 hingga Q1 2022, PTPW layak disebut sebagai perusahaan yang sedang tumbuh apalagi dengan 2 katalis utama yaitu :
- Alat yang diklaim satu-satunya di Indonesia dan mampu menghemat anggaran
- Persiapan manajemen menyambut IKN
Jadi jangan jadikan PTPW sebagai value stock tetapi growth stock ya. Masuk sebelum harga Rp 1168 masih layak dan ikuti terus pertumbuhannya.
Sumber :


