
ACES : Riwayatmu & Penantian Beberapa Nafas

Banyak perusahaan growth dengan medium cap yang ada di bursa dengan pertumbuhan yang stabil meningkat dan membagikan dividen bahkan ada diantaranya memiliki kekuatan brand yang rasanya sulit digeser oleh kompetitor untuk beberapa saat.
Salah satu emiten yang mempunyai keunggulan di atas adalah PT Ace Hardware Indonesia Tbk atau ACES
Emiten yang memiliki visi sebagai peritel terdepan di Indonesia untuk produk perlengkapan rumah tangga dan gaya hidup ini sukses menggebrak Indonesia dengan 222 toko di lebih dari 50 kota.
Namun apa daya pandemi covid 19 meruntuhkan kinerja yang apik ini di tahun 2020 bahkan hingga Q1 2022 kinerjanya masih belum optimal.
Setelah kinerja perusahaan yang tidak optimal, akhirnya pasar “menghukum” kinerja sahamnya dengan penurunan yang signifikan terutama untuk tahun 2022 ini.
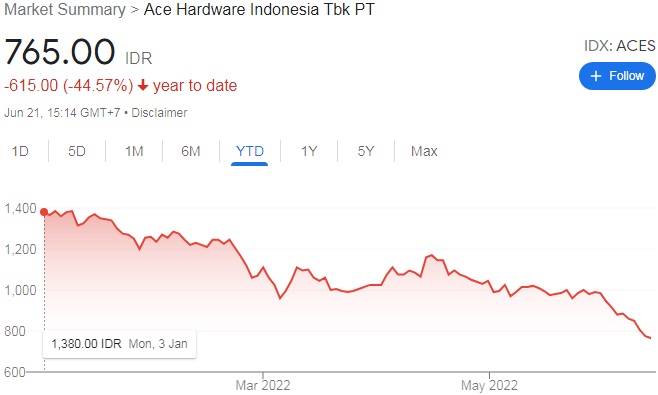
Karena kondisi ini banyak kemudian yang berspekulasi bahwa kinerja ACES memang sudah melambat, banyak saingan yang datang dari online dll.
Selain itu akhirnya banyak pertanyaan yang kemudian muncul :
Apakah kinerja ACES sudah melambat?
Apakah ACES masih layak hold?
Atau justru ACES menawarkan potensi bagger?
Stock Guide ID akan mencoba menganalisanya pelan-pelan ya.
A. PROFIL
PT ACE Hardware Indonesia Tbk. didirikan pada 1995 dan bergerak di bidang usaha perlengkapan rumah tangga dan gaya hidup. Gerai pertama ACE dibuka pada tahun 1996 di Karawaci, Tangerang. Sejak saat itu, ACE Hardware Indonesia terus berkembang sebagai perusahaan ritel dan kini telah menjadi salah satu perusahaan ritel terkemuka yang menyediakan beragam perlengkapan rumah tangga dan gaya hidup di Indonesia.
Dengan jaringan gerai modern yang dikelola secara profesional, ACE Hardware Indonesia semakin dikenal sebagai The Helpful Place untuk masyarakat Indonesia yang ingin menemukan produk-produk perlengkapan rumah tangga dan gaya hidup berkualitas.
Pada tahun 2018, ACE membuka ACE Xpress yang berupa gerai dengan luas kurang dari 1.000 meter persegi. ACE Xpress menjadi tempat berbelanja yang memudahkan konsumen terutama di daerah perumahan dengan menawarkan produk kebutuhan sehari-hari.
Per 22 April 2022, ACE memiliki total 17 toko ACE Xpress yang tersebar di berbagai wilayah Jabodetabek, Bandung, Surabaya dan Palembang dan memiliki 222 gerai dengan total luas lebih dari 500.000 meter persegi yang tersebar di 50 kota seIndonesia. ACE Living World Alam Sutera merupakan flagship store ACE Hardware Indonesia sekaligus menjadi yang terbesar di dunia.
ACES memiliki 2 anak usaha yaitu
- PT Omni Digitama Internusa yang mengoperasikan situs belanja online dengan nama “Ruparupa” (www.ruparupa.com) dengan kepemilikan saham sebesar 30%
- PT Toys Games Indonesia yang mengelola Toys Kingdom dengan kepemilikan saham sebesar 60%
B. ANALISA
Melihat kinerja sahamnya yang ambyar dan kinerja EPS yang terlihat melambat membuat banyak investor yang mulai mempertanyaakn hal-hal di bawah ini
Apakah kinerja ACES sudah melambat?
Apakah ACES masih layak hold?
Atau justru ACES menawarkan potensi bagger?
Yuk kita analisa satu per satu pertanyaan di atas
Apakah kinerja ACES sudah melambat?
Jika kita menggunakan indikator EPS memang kinerja ACES melambat sejak tahun 2019 hingga q1 2022 seperti gambar EPS di bawah ini
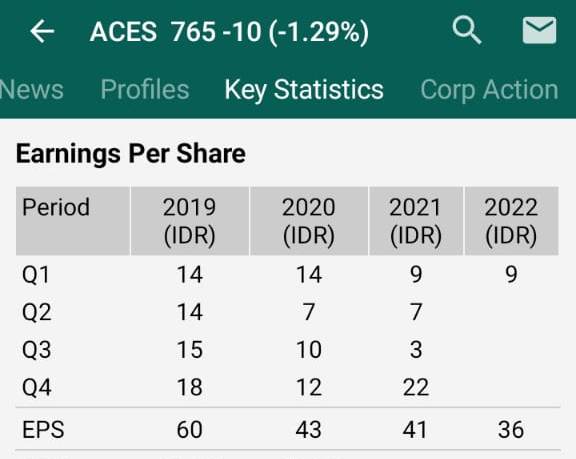
Namun kita juga perlu mengetahui bahwa tahun 2020 kita semua dihantam pandemi covid 19 dan hampir semua perusahaan tentu saja tidak siap.
Mungkin manajemen sudah mengantisipasi berbagai krisis global yang berkaitan dengan ekonomi. Tetapi dengan krisis yang berbentuk pandemi yang menyerang di sendi kehidupan yaitu pertemuan membuat semua kalang kabut.
Tidak elok rasanya kalo kita hanya melihat kinerja ACES sejak tahun 2019.
Bagaimana kalo kita tarik dari 2016 hingga 2022 Q1.
Hasilnya sebagai berikut
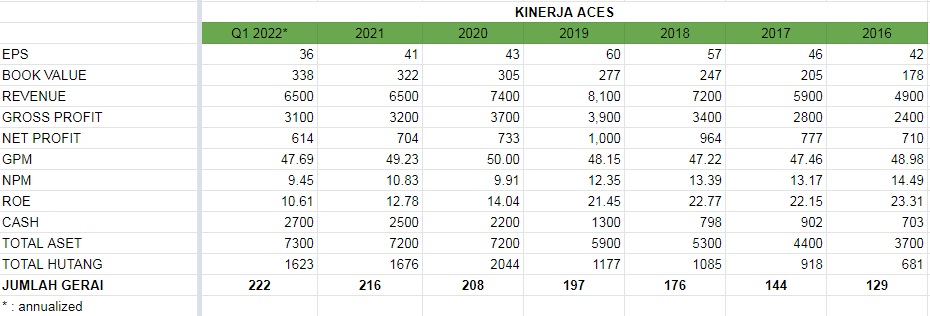
Jika kita melihat data di atas maka bisa ditarik kesimpulan yaitu :
- Sejak 2016 hingga Q1 2022 EPS menurun.
- Revenue sejak 2019 menurun tetapi jika dibanding 2017 dan 2016 revenue sudah meningkat.
- Book value per share meningkat dari Rp 178 menjadi Rp 338
- Cash meningkat pesat dari Rp 703 miliar di tahun 2016 menjadi Rp 2.7 triliun di Q1 2022.
- GPM secara umum stabil yang artinya ACES masih memiliki kekuatan sebagai market leader di bidangnya.
- NPM secara umum termasuk menurun namun masih dalam koridor dan kita perlu memantau terkait NPM ini.
- ROE relatif turun bahkan sejak tahun 2016.
- Jumlah gerai meningkat pesat
Artinya adalah secara umum kondisi perusahaan meningkat, yang ditandai dengan kenaikan Book value, cash, aset, hingga aset.
Namun secara kinerja perusahaan sedikit tertekan akibat pandemi karena sebelum adanya pandemi, kinerja ACES (EPS, revenue, gross profit hingga net profit) terus meningkat.
Jelas kita sebaiknya menunggu ACES memperbaiki kinerja perusahaannya paling tidak 2 sampai 3 tahun ke depan.
Ada 1 rasio yang bisa digunakan oleh kita untuk melihat kinerja ACES walopun tetap akan bias yaitu rasio SSSG.
Rasio SSSG atau same store sales growth adalah rasio kenaikan pertumbuhan rata-rata penjualan di tiap toko.
Berdasarkan laporan Bloomberg, SSSG ACES pada Maret 2022 mencapai -1,1%. Menurut Analis BRI Danareksa Sekuritas Andreas Kenny, SSSG ACES turun selama dua bulan pertama di 2022. Tercatat, SSSG ACES pada Februari sebesar -12,6%. Padahal pada Januari, SSSG ACES sudah terkontraksi 4,5%.
Artinya sudah mulai ada pembalikan arah menuju positif.
Apakah ACES masih layak hold?
Pertanyaan yang agak sulit dijawab karena jawabannya harus disesuaikan dengan kondisi masing-masing investor.
Jika kita investor selow dan ingin menikmati peningkatan kinerja ACES sembari menunggu dividen maka hold adalah pilihan terbaik.
Namun jika kita merupakan tipe investor yang agresif maka cutloss adalah pilihan terbaik untuk saat ini.
Bagaimana kalo kita belum memiliki saham ACES?
Jawaban saya ada 2 yaitu :
1. Jika kita tipe investor slow maka masuk di harga psikologis Rp 800 sudah boleh dengan kondisi siap untuk melakukan average down
2. Menunggu sampai NPM ACES kembali di atas 10% baru kita masuk tetapi dengan risiko harga bisa naik atau bahkan bisa lebih dalam.
Apakah ACES menawarkan potensi bagger?
Nah ini justru yang menarik karena di tanggal 18 Oktober 2019, ACES pernah memiliki harga Rp 1880.
Jika dibandingkan harga saat ini Rp 765 dan harga ACES kembali ke Rp 1880 artinya kita berpotensi mendapat bagger.
Tapi sekali lagi yang perlu diperhatikan adalah potensi bagger ini kemungkinan datang jika ACES sudah kembali mendapat revenue di kisaran Rp 8.1 Triliun dan net profit sebesar Rp 1 triliun.
Sekadar informasi bahwa ACES memproyeksikan pertumbuhan penjualan 8%-10% dibanding realisasi tahun 2021 lalu.
Lain-lain
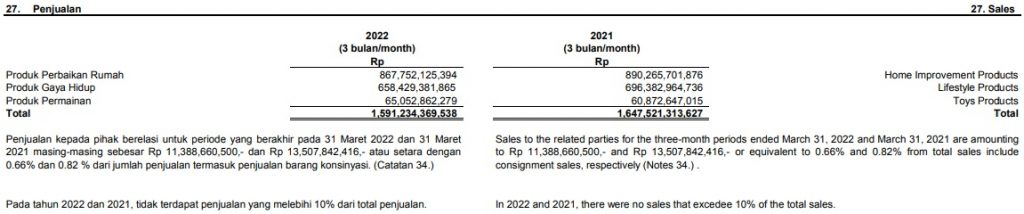
Selain terkait kondisi perusahaan dan kinerja perusahaan, ada hal-hal yang menurut saya patut untuk diperhatikan yaitu bisnis ACES adalah perlengkapan rumah tangga dan gaya hidup. Itu artinya ketika ekonomi sudah membaik seperti saat ini (Juni 2022) pendapatan ACES TIDAK serta merta akan meningkat.
Perlengkapan rumah tangga dan gaya hidup bukanlah kebutuhan primer bahkan mungkin bagi sebagian orang masuk kebutuhan tersier.
Bahkan bisa saja bisnis ACES ini sedikit berhubungan dengan sektor properti dimana produk ACES dibutuhkan oleh para developer sebagai pengisi interior.
Hal ini dibuktikan di Lap Keu Q1 2022 sebagai berikut
C. KESIMPULAN
Dengan kinerja yang sedang menurun kita tidak akan menggunakan
- valuasi harga wajar Graham Number karena memang ACES di harga saat ini Rp 765 sudah overvalue
- peg ratio karena kinerja EPSnya sedang menurun
Kita sebaiknya memantau ACES menggunakan rasio
- SSSG karena kita bisa mengetahui apakah toko-toko milik ACES performa penjualannya sudah kembali
- NPM agar kita tau memang net profitnya meningkat tanpa kuatir revenue dan beban-beban yang ada
Rasio :
Harga : 765 (harga tanggal 21/06/2022)
EPS : 36 (annualized)
Book Value : 328 (annualized)
Harga Wajar : 515 (Graham Number)
MOS : –
PEG Ratio : 0.09
PER : 21.37
PBV : 2.33
GPM : 48.28%
NPM : 9.44%
ROE : 10.88%
Kseimpulannya adalah
- Jika ingin masuk ke ACES posisikan sebagai calon core stock dan tentu saja membutuhkan waktu yang lama (minimal siap hold 3 tahun) alias menjadi investor selow.
- Bisa dicicil mulai harga Rp 800 ke bawah. Semakin murah semakin ditambah dengan ketentuan paling tidak sudah minus 5 sampai 15%.
- Jika investor agresif sebaiknya jangan masuk ke ACES
=======
Mau baca ANALISA terbaru saham? Klik DISINI
Mau baca INSIGHT yang lebih dalam? Klik DISINI
Mau baca MATERI tentang saham untuk investor pemula? Klik DISINI
Mau menggunakan Kalkulator khusus Saham? Klik DISINI
Sumber :
1. https://www.acehardware.co.id/
2. https://investasi.kontan.co.id/


