POWR Q2 2025 : Kenaikan Laba Tidak Organik Dan 3 “Noda”

Download LK POWR Q2 2025
Review POWR Q2 2025 : Kondisi Perusahaan
- Kas TURUN 5.36% dari USD 191.31 juta menjadi USD 181.06 juta
- Aset TURUN 10.84% dari USD 1.33 miliar menjadi USD 1.19 miliar
- Liabilitas TURUN 22.46% dari USD 628.63 juta menjadi USD 423.50 juta
- Ekuitas TURUN 0.53% dari USD 708.04 juta menjadi USD 704.30 juta
Kas POWR di periode Q2 2025 turun 5.36% dari USD 191.31 juta menjadi USD 181.06 juta
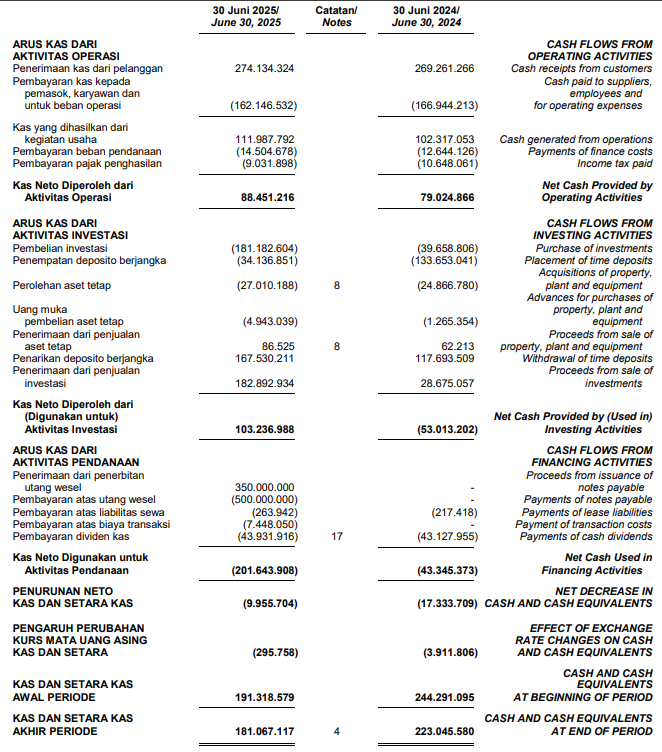
Berikut beberapa catatan terkait arus kas POWR di Q2 2025
1. Kombinasi penerimaan pelanggan yang naik dan pembayaran ke pemasok yang turun membuat arus kas dari pelanggan naik dari USD 79.02 juta menjadi USD 88.45 juta
2. Dari sisi arus kas investasi ada keluar masuk untuk pembelian investasi dan penjualan investasi serta deposito
3. Di bagian arus kas pendanaan ada pembayaran wesel sebesar USD 500 juta dan penerimaan sebesar USD 350 juta.
Indikasi gali lubang tutup lubang?
Aset total POWR turun 10.84% dari USD 1.33 miliar menjadi USD 1.19 miliar
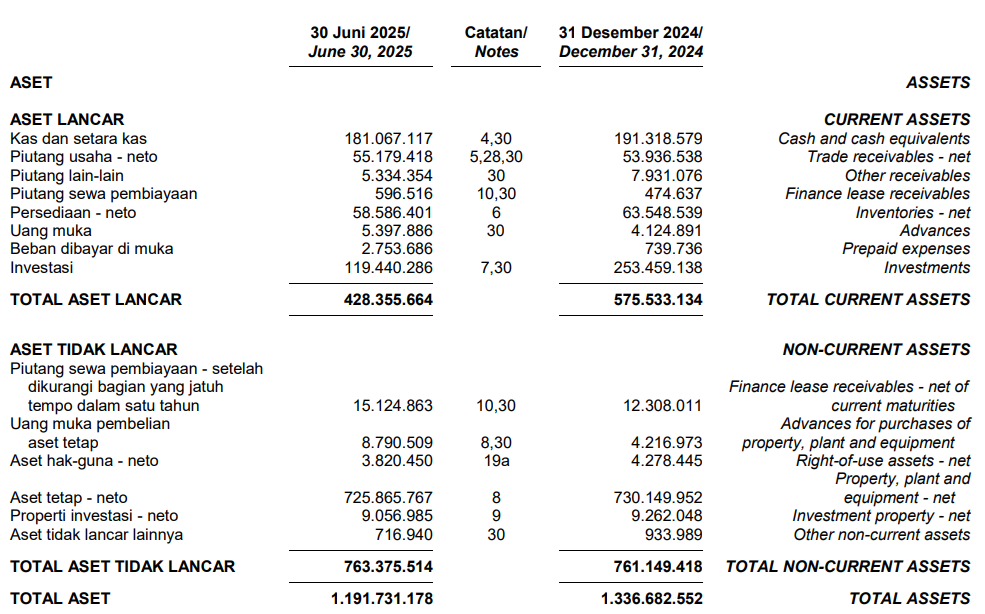
Berikut ini penyusun aset terbesar POWR beserta kenaikan dan penurunannya
1. aset tetap USD 725 juta
2. kas USD 181.06 juta
3. Investasi USD 119.44 juta
Investasi ini menurun sangat signifikan dari USD 253.45 juta menjadi hanya USD 119.44 juta.
Jika melihat arus kas di atas jelas bahwa POWR memang mengambil investasi yang ada.
4. Persediaan USD 58.58 juta.
Persediaan ini menurun dari USD 63.54 juta menjadi USD 58.58 juta.
Penurunan disumbang oleh penurunan batubara.
Dan jika ditelusuri di beban pokok maka kenaikan terjadi di penggunaan gas artinya POWR pindah dari batubara ke gas.
Liabilitas POWR turun 22.46% dari USD 628.63 juta menjadi USD 423.50 juta
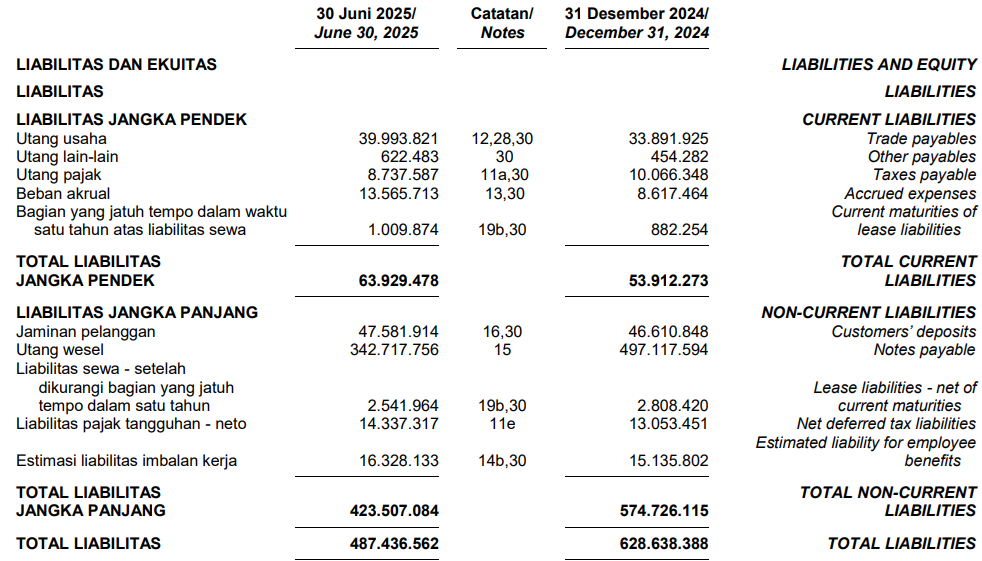
Berikut penyusun hutang POWR terbesar beserta kenaikan dan penurunannya
1. Utang jangka panjang wesel USD 342.71 juta
Utang wesel ini turun dari USD 497.11 juta menjadi USD 342.71 juta.
Pada bulan Maret 2025, Perusahaan menerbitkan Senior Notes 2035 (Notes 2035) dengan nilai pokok sebesar AS$350.000.000 yang memiliki bunga 5,65% per tahun dan akan jatuh tempo pada tanggal 12 Maret 2035.
Penerimaan neto dari penerbitan Notes 2035 setelah dikurangi beban penawaran, bersama
dengan uang tunai yang ada, digunakan untuk menebus Senior Notes yang diterbitkan oleh
Perusahaan pada tahun 2016.
Ceritanya sudah ketemu ya jadi POWR membayar senior notes sebesar USD 500juta menggunakan senior notes baru USD 350 juta beserta uang tunai dan juga bukan dari utang bank.
Langkah yang bagus sih karena mulai menggunakan kasnya.
Terkait senior notes ini, POWR mendapat peringkat BBB
Perusahaan mendapat peringkat BBB- stable outlook dari Standard & Poor’s (“S&P”) (diterbitkan pada tanggal 21 Februari 2025) dan peringkat Baa3 stable outlook dari Moody’s Investors Service (“Moody’s”) (diterbitkan pada tanggal 20 Maret 2025).
Menurut arti BBB dan Baa3 adalah
Peringkat BBB seringkali dianggap sebagai batas terendah dari kategori investment grade. Bagi investor, obligasi dengan peringkat BBB dianggap lebih berisiko daripada obligasi dengan peringkat lebih tinggi, tetapi masih menawarkan tingkat pengembalian yang menarik dengan risiko yang terkendali.
Perlu diingat bahwa peringkat BBB bisa sedikit berbeda tergantung pada lembaga pemeringkat yang mengeluarkan. Misalnya, Fitch Ratings menggunakan BBB, sementara Moody’s menggunakan Baa3 untuk peringkat yang serupa.
2. Jaminan pelanggan USD 47.58 juta
3. Utang usaha USD 39.99 juta
POWR tidak memiliki hutang bank dan hanya memiliki senior notes saja.
Ekuitas total POWR Q2 2025 turun 0.53% dari USD 708.04 juta menjadi USD 704.30 juta
Jika melihat book value POWR secara umum menurut kami termasuk baik karena
1. Kas menjadi peringkat kedua aset
2. Total hutang lancar hanya USD 63.92 juta sedangkas kasnya saja USD 181.06 juta
3. Kenapa tidak masuk ke istimewa karena bagaimanapun POWR masih ada senior notes sebesar USD 350 juta.
Untungnya bisnis POWR adalah bisnis yang masuk recurring income sehingga jauh lebih aman.
Review POWR Q2 2025 : Kinerja Perusahaan
- Pendapatan NAIK 0.89% dari USD 268.93 juta menjadi USD 271.33 juta
- Laba bersih NAIK 18.51% dari USD 33.45 juta menjadi USD 39.64 juta atau EPS naik dari USD 0.0021 menjadi USD 0.0025
Penjualan POWR di periode q2 2025 naik 0.89% dari USD 268.93 juta menjadi USD 271.33 juta
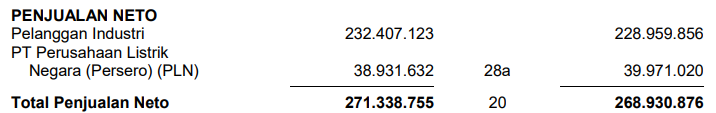
Penjualan POWR langsung terbagi menjadi 2 yaitu penjualan ke pelanggan industri sebesar USD 232.40 juta yang naik dari USD 228.95 juta dan ke PLN yang menyumbang 15% dari total penjualan POWR sebesar USD 38.93 juta.
Dengan penjualan tidak terkonsentrasi membuat penjualan POWR menjadi relatif aman.
Tetapi jikapun memang porsi PLN besar juga tidak masalah karena listrik sudah menjadi kebutuhan vital umat manusia termasuk pabrik.
Ya bukan AI bukan internet tetapi listrik. Bahkan sekarang mobil sudah beralih ke listrik juga.
Tinggal PRnya adalah siapa pelanggan POWR ini. Dengan melihat siapa pelanggannya membuat conviction kita semakin kuat karena POWR masih menyimpan “noda”. Apa itu noda POWR? Simak terus artikelnya.
Karena POWR tidak ada beban pokok pendapatan sehingga tidak ada laba kotor.
Sekarang masuk ke bagian laba rugi.
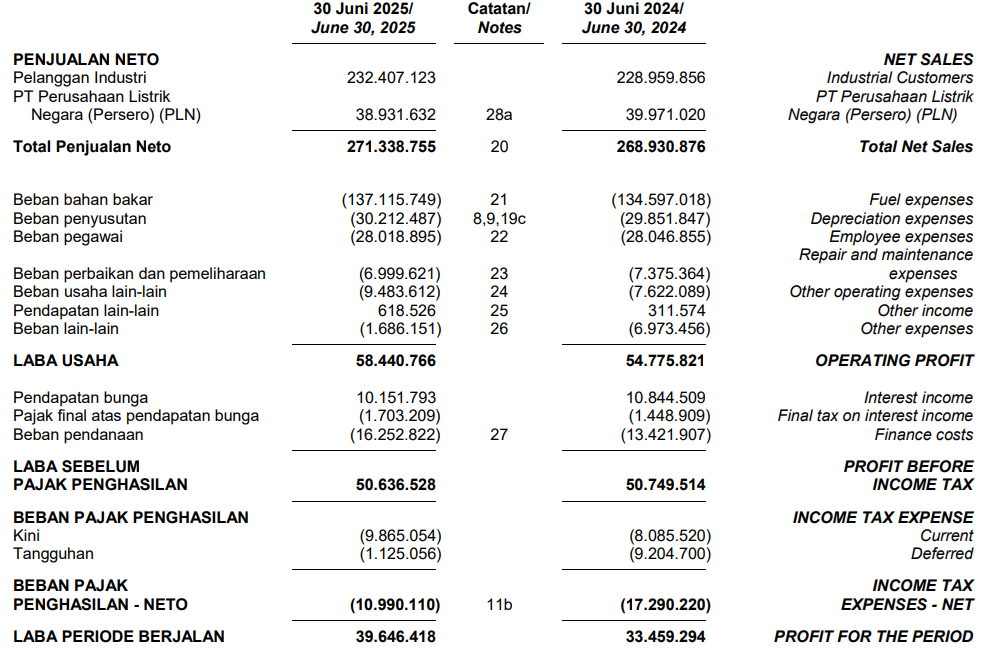
Berikut ini rekap laba rugi POWR yang nilainya signifikan
1. Beban bahan bakar yang naik dari USD 134.59 juta menjadi USD 137.11 juta
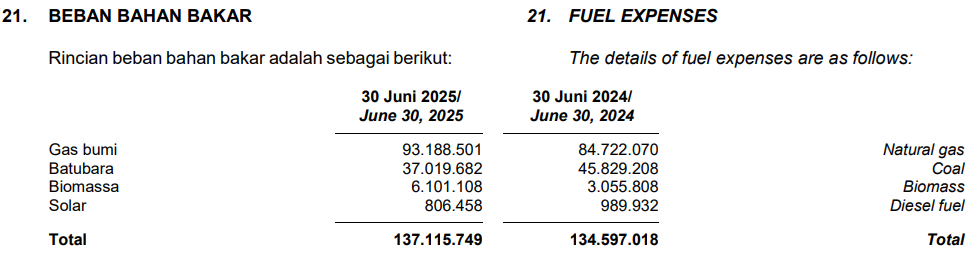
Untuk pemasok gas bumi dari 2 perusahaan yaitu PT Perusahaan Gas Negara Tbk dan PT Pertamina EP.
Perlu ditelusuri juga terkait gas bumi ini apakah POWR juga yang mendapat subsidi gas atau tidak.
Menurut sumber yang ada, adapun HGBT ditetapkan untuk tujuh subsektor industri, yakni industri pupuk, petrokimia, oleokimia, baja, keramik, gelas kaca dan sarung tangan karet.
2. Beban lain-lain turun dari USD 6.97 juta menjadi USD 1.68 juta
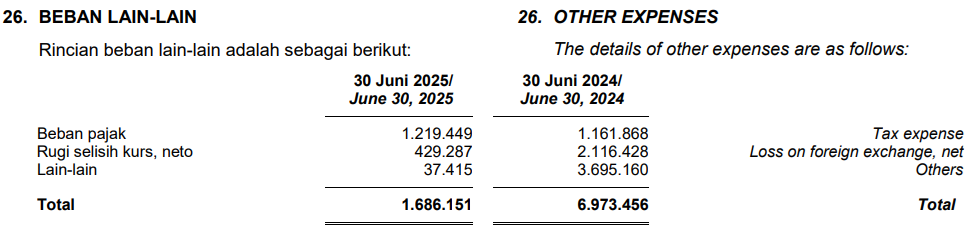
Rugi selisih kurs dan lain-lain menjadi penyumbang penurunan terbesar beban ini.
Kita lihat apakah penurunan beban lain-lain ini menjadi salah satu pendongkrak laba bersih POWR atau tidak. Jika iya besar kemungkinan laba bersih POWR periode Q2 2025 ini tidak organik karena kenaikan penjualan atau karena efisiensi operasional.
3. Beban pendanaan yang naik dari USD 13.42 juta menjadi USD 16.25 juta
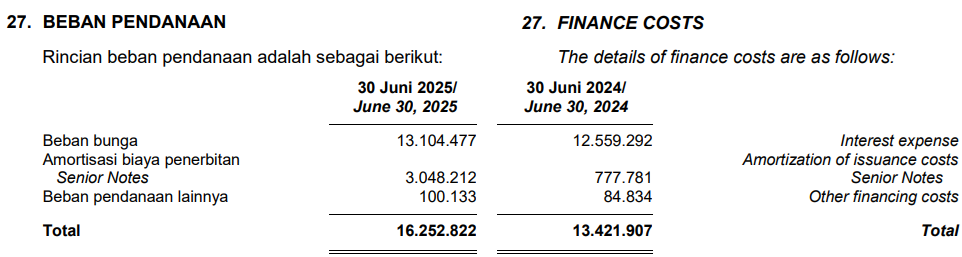
Bunga untuk senior notes sebesar USD 13.10 juta. Kita bisa menunggu Q4 2025 fullnya berapa untuk beban bunga ini.
Kita juga perlu melihat kinerja laba bersihnya berapa agar tau beban bunga ini memakan berapa dari penjualan.
Laba bersih POWR periode Q2 2025 naik 18.51% dari USD 33.45 juta menjadi USD 39.64 juta atau EPS naik dari USD 0.0021 menjadi USD 0.0025
Pertanyaan Stock Guide terjawab terkait beban lain-lain dan beban bunga.
1. beban lain-lain ternyata berpengaruh cukup signifikan dimana kenaikan laba bersih hanya USD 6.19 juta sedangkan kurs berpengaruh sekitar USD 1.69 juta dan lain-lain sebesar USD 3.69 juta
Artinya kenaikan laba bersih POWR kurang organik.
2. beban bunga mengambil porsi sebesar 4.8% dari total penjualan tetapi jika dibandingkan dengan laba bersihnya cukup signifikan dimana laba bersih POWR q2 2025 hanya USD 39.64 juta sedangkan beban bunga USD 13.10 juta.
Andai tidak ada beban bunga ini laba bersih POWR bisa menjadi kisaran USD 52,74 juta.
Tapi memang pengandaian ini tidak berdasar karena tentu saja operasional POWR juga ditentukan oleh senior notes ini.
Kita melihat nanti di akhir Q4 berapa total laba bersih POWR dan berapa total beban bunganya.
Kinerja Saham
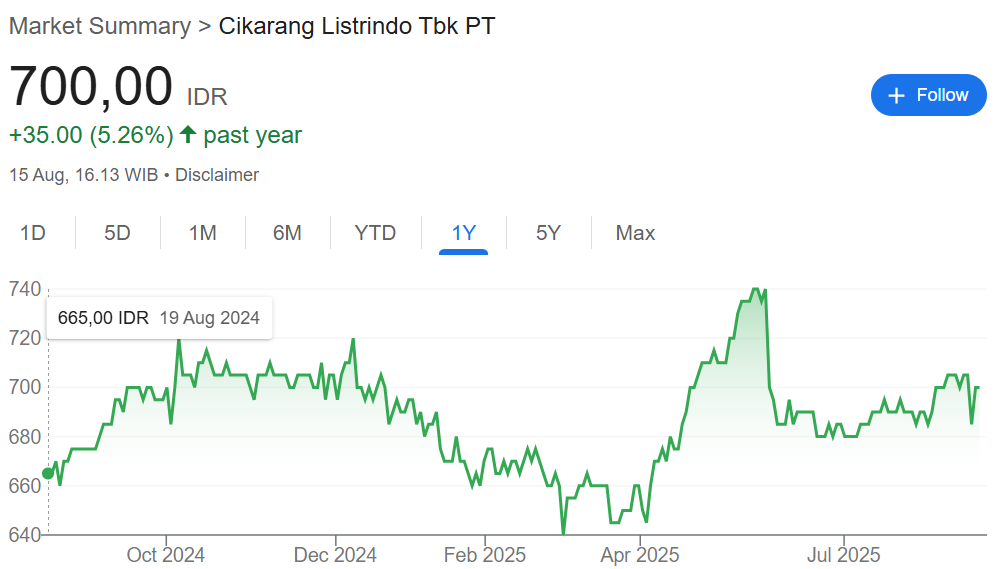
Kinerja yang relatif stagnan tergambar juga dengan kinerja sahamnya.
Namun kembali ada “noda” di POWR yang perlu diketahui oleh para calon investornya.
Apa itu? Simak terus ya
Rasio-Rasio Penting
Harga : 700 (harga tanggal 15/08/2025)
EPS : 80 (annualised)
Book Value : 710 (annualized)
Harga Wajar : 1130 (Graham Number)
MOS : 38%
PEG Ratio : –
PER : 8.64 (annualized)
PBV : 0.99
GPM : –
NPM : 14.6%
ROE : 11.47%
Harga Wajar POWR Q2 2025
Jika menggunakan EPS 80 dan Book Value 710 maka harga wajar saham POWR Q2 2025 menurut Graham Number sebesar 1130 berbanding dengan harga sekarang Rp 700 (Penutupan tanggal 15 Agustus 2025).
Artinya POWR masih undervalue.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan Review POWR
Kondisi perusahaan yang bagus, kinerja perusahaan yang standar dan kinerja saham yang stagnan.
Value : Ya
Growth : Tidak
Dividen : Ya
Core : Tidak
Stock Guide : Tidak
Harga Beli/Jual POWR
Menelusuri POWR tentu saja yang menjadi pengganjal utama adalah kinerja sahamnya dimana dalam 1 tahun terakhir stagnan
Bagaimana jika 5 tahun ke belakang?
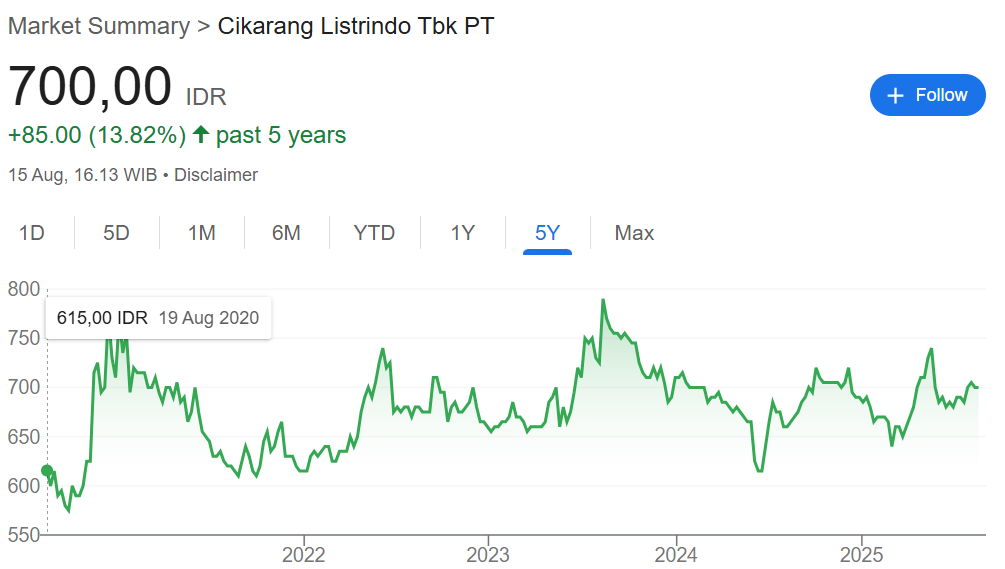
Hanya naik 13%.
Bagaimana jika dilihat sejak IPO?
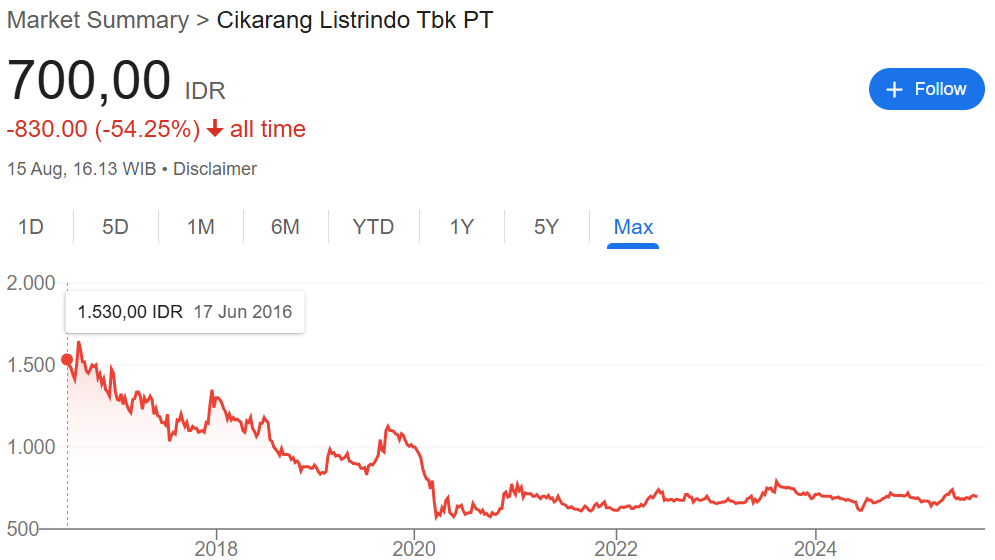
Malah turun 54%. Hmmmm
Apa masalahnya?
Apakah kinerja POWR yang stagnan juga?
Kami akan menjawab di artikel insight khas Stock Guide ID
Atau memang faktor investornya yang selalu keep saham POWR ini?
Kita lihat jumlah investornya
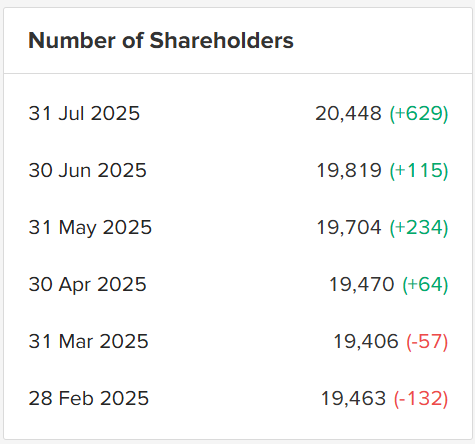
Ternyata ada 20rb investor yang pegang saham POWR dan jika dilihat sejak Maret 2025 justru naik terus.
Apakah dividen yang menjadi incaran para investornya sehingga keep lama?
Berikut tabel dividen POWR sejak 2016
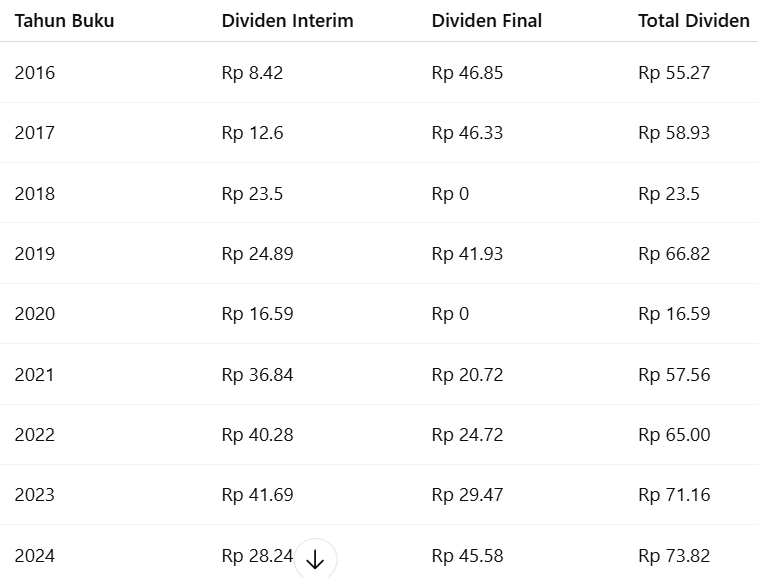
Total dividen POWR sejak 2016 sebesar Rp 488.65. Artinya yang beli saham POWR di harga IPO Rp 1500 masih rugi.
Dan yield jika beli saham harga IPO hanya 4.9% (berdasar dividen tahun buku 2024 sebesar Rp 73.82)
Ya noda POWR
- senior notes
- harga saham yang stagnan
- Dan ada 1 lagi menjadi kunci penting
=======
Mau baca terkait DIVIDEN INVESTING? Klik DISINI
Mau baca ANALISA terbaru saham? Klik DISINI
Mau baca INSIGHT yang lebih dalam? Klik DISINI
Mau baca MATERI tentang saham untuk investor pemula? Klik DISINI
Mau menggunakan Kalkulator khusus Saham? Klik DISINI
======
Disclaimer : semua tulisan di atas hanyalah opini pribadi berdasarkan laporan keuangan dan informasi yang ada.
Jika ada yang mengambil keputusan berdasar tulisan di atas maka Stock Guide tidak bertanggung jawab apapun.