ROTI Q2 2024 : Laba Bersih Naik 21.8% Dan Tidak Rasionalnya Bursa

Download LK ROTI Q2 2024
Review LK ROTI Q2 2024
- Kas TURUN dari Rp 537.9 miliar menjadi Rp 476.7 miliar
- Aset TURUN dari Rp 3.94 triliun menjadi Rp 3.88 triliun
- Liabilitas NAIK 18.7% dari Rp 1.55 triliun menjadi Rp 1.84 triliun
- Ekuitas TURUN dari Rp 2.39 triliun menjadi Rp 2.03 triliun
- Penjualan NAIK 5.4% dari Rp 1.82 triliun menjadi Rp 1.92 triliun.
- Beban pokok pendapatan NAIK 2.2% dari Rp 865.4 miliar menjadi Rp 884.7 miliar
- Laba kotor NAIK 8.3% dari Rp 958.2 miliar menjadi Rp 1.03 triliun
- Laba bersih NAIK 21.8% dari Rp 118.7 miliar menjadi Rp 144.6 miliar atau dari EPS 20.8 menjadi 25.3
Kondisi Perusahaan
Kas ROTI di periode Q2 2024 turun 11.3% dari Rp 537.9 miliar menjadi Rp 476.7 miliar. Salah satu aktivitas yang memberi dampak signifikan dari penurunan kas ini adalah penerimaan hutang bank jangka pendek yang menurun dari Rp 400 miliar menjadi Rp 300 miliar.
Aset turun dari Rp 3.94 triliun menjadi Rp 3.88 triliun. Penyusun aset terbesar ROTI tentu saja aset tetap senilai Rp 2.49 triliun. Penyusun no 2 yaitu piutang usaha senilai Rp 482.2 miliar (untuk piutang usaha lancar senilai Rp 309.9 miliar) dan no 3 yaitu kas Rp 476.7 miliar.
Liabilitas naik 18.7% dari Rp 1.55 triliun menjadi Rp 1.84 triliun. Kenaikan hutang bank jangka pendek yang signifikan dari Rp 100 miliar menjadi Rp 899.3 miliar menjadi penyebab utama kenaikan hutang ROTI.
Kenaikan utang bank jangka pendek bukanlah hal yang perlu dikuatirkan karena hanya perpindahan dari hutang bank jangka panjang. Dengan kas yang ada tentu tidak akan bisa membayar hutang bank jangka pendeknya. Besar kemungkinan akan gali lubang tutup lubang.
Ekuitas turun dari Rp 2.39 triliun menjadi Rp 2.03 triliun.
Kinerja Perusahaan
Penjualan ROTI di periode Q2 2024 naik 5.4% dari Rp 1.82 triliun menjadi Rp 1.92 triliun.
Penjualan roti tawar menjadi penyumbang pendapatan ROTI dengan nilai Rp 1.28 triliun. No 2 yaitu roti manis dengan nilai Rp 800.2 miliar.
Sekadar informasi untuk penjualan ke ritel Indomaret dan Alfamart mencapai Rp 1.19 triliun. Tapi mungkin suara sari roti yang dijajakan gerobak keliling bisa menjadi pengantar brand juga. Khusus untuk Indomaret tidak usah ditanyakan lagi karena 25% saham dipegang oleh DNET.
Kenaikan pendapatan juga diiringi dengan kenaikan beban pokok pendapatan. Untungnya kenaikannya hanya 2.2% dari Rp 865.4 miliar menjadi Rp 884.7 miliar sehingga menghasilkan kenaikan laba kotor sebesar 8.3% dari Rp 958.2 miliar menjadi Rp 1.03 triliun.
Untuk bahan baku dan kemasan relatif tidak ada kenaikan. Kabar bahagianya adalah index gandum turun dalam 1 tahun terakhir. Klik disini untuk melihat index gandum atau wheat.
Beban usaha menjadi penyedot utama laba kotor dengan nominal Rp 868.5 miliar. Selain beban karyawan yang nilainya Rp 169.1 miliar, ada persediaan kadaluarsa atau cacat yang nilainya mencapai Rp 146.4 miliar. Usaha roti model begini memang harus cepat putarannya karena berkejaran dengan masa expired.
Laba bersih NAIK 21.8% dari Rp 118.7 miliar menjadi Rp 144.6 miliar atau dari EPS 20.8 menjadi 25.3.
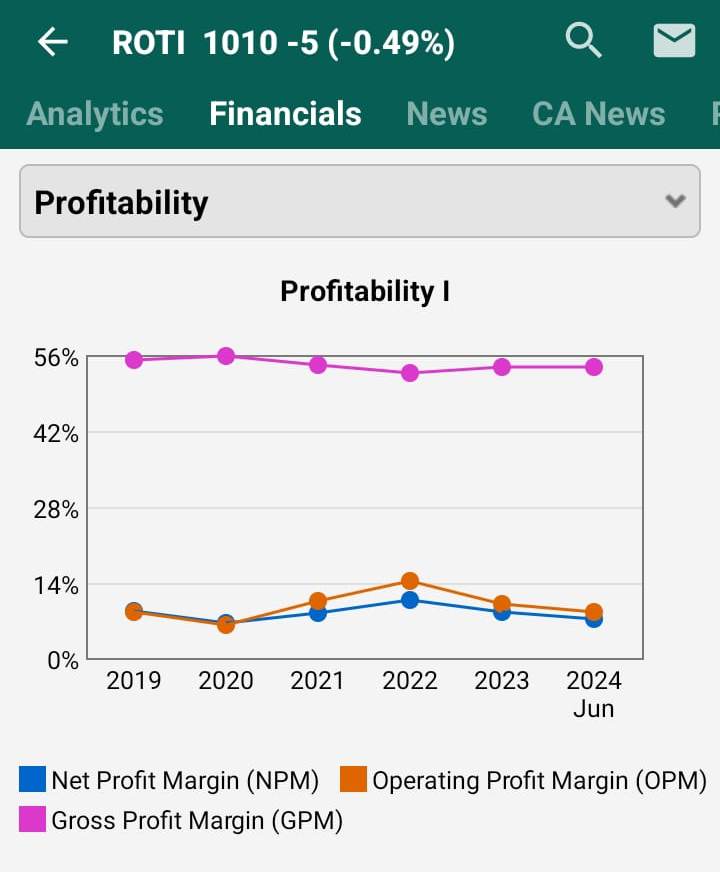
Sebenarnya GPM ROTI tembus 54%. Namun beban usaha dan salah satunya karena adanya persediaan cacat/kadaluarsa yang nilainya cukup besar (menyentuh 7.6% dari total pendapatan) membuat NPM ROTI berada di kisaran 7%.
Kinerja Saham
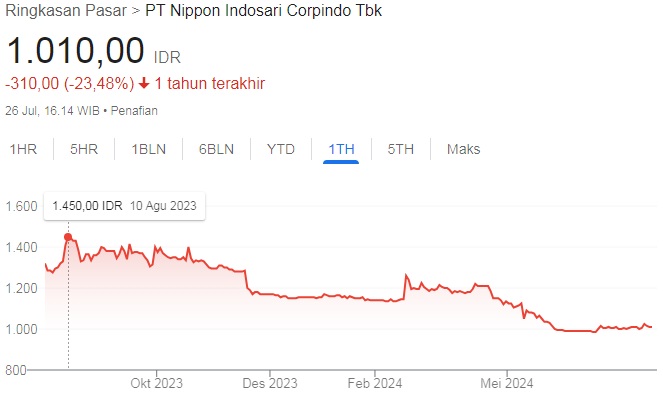
Kinerja perusahaan yang naik ternyata tidak membuat harganya ikut naik.
Nyatanya kinerja saham ROTI dalam 1 tahun terakhir cenderung downtren dengan harga tertingginya Rp 1450.
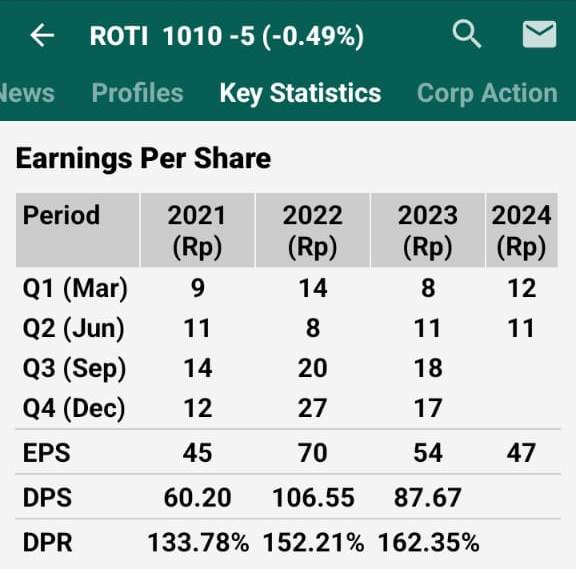
Padahal dividen yield tembus 8% di harga Rp 1010 (besaran dividen terakhir 87.67).
Rasio-Rasio Penting
Harga : 1010 (harga tanggal 26/07/2024)
EPS : 47 (annualised)
Book Value : 329 (annualized)
Harga Wajar : 590 (Graham Number)
MOS : –
PEG Ratio : –
PER : 21.60
PBV : 3.07
GPM : 54%
NPM : 7.52%
ROE : 14.20%
Harga Wajar ROTI Q2 2024
Jika menggunakan EPS 47 dan Book Value 329 maka harga wajar saham ROTI Q2 2024 menurut Graham Number sebesar 590 berbanding dengan harga sekarang Rp 1010 (Penutupan tanggal 26 Juli 2024).
Artinya ROTI sudah overvalue.
Jika melihat PBV yang sebesar 3.07 sebenarnya cukup mahal karena NPM hanya 7%, kualitas aset lancar dibanding hutangnya lebih besar hutangnya.
Silahkan gunakan Kalkulator Harga Wajar Saham DISINI
Kesimpulan
Kondisi perusahaan aman tapi bukan emiten yang istimewa, kinerja perusahaan naik dan kinerja saham downtren.
Value : Ya
Growth : Tidak
Dividen : Tidak
Core : Tidak
Stock Guide : Buy
Harga Beli/Jual ROTI
Jika ada yang bilang saham itu rasional kadang tidak rasional itu salah.
Yang benar adalah bursa saham tidak rasional kadang rasional.
ROTI menjadi salah satu emiten yang tidak rasional dimana harga sahamnya relatif stagnan cenderung downtren jika dibanding dengan kinerja perusahaannya.
Tentu saja hal ini memberikan opsi baik bagi kita.
Apalagi ada hint-hint tertentu yang membuat potensi Q3 2024 lebih baik dibanding Q3 2023. Tunggu di Stock Guide ID ya.
Ini salah satu hintnya
Harga Rp 1000 menjadi harga baik bagi kita yang ingin masuk ke ROTI. Lebih turun lebih baik. Cuma memang sayangnya harga tertinggi ROTI hanya Rp 1790 dan itupun terjadi di tahun 2013.
Namun jika dirasa terlalu mahal bisa mencari saham lain.